Tag: 资本外流

外汇储备单月降381亿!发生了什么

9月份的外汇储备数据,出来了。

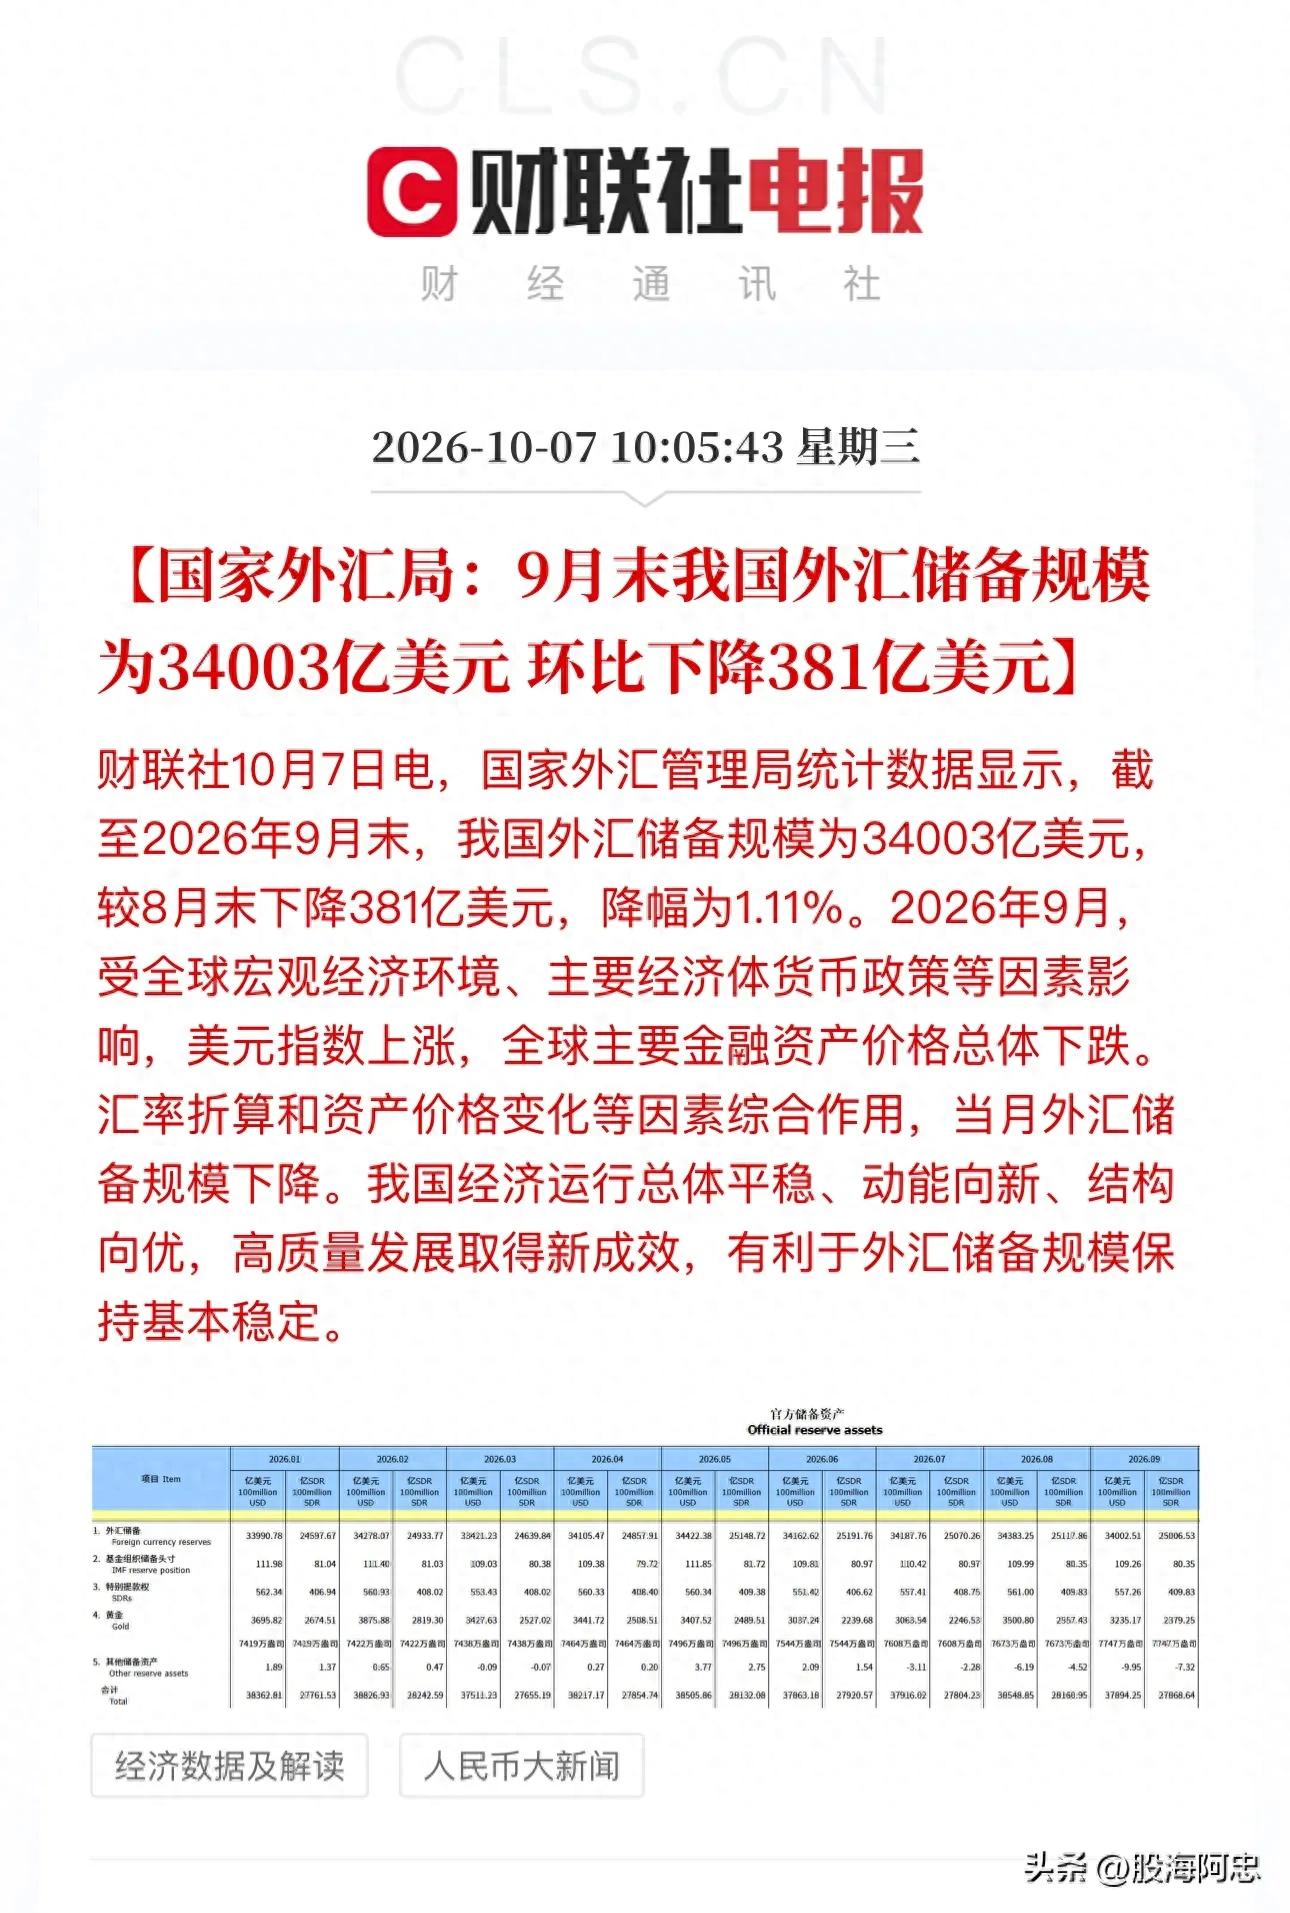
截至9月末,我国外汇储备规模34003亿美元。较8月末下降了381亿美元,降幅1.11%。

381亿美元,不是个小数目。很多人看到这个数字,第一反应是——外汇储备怎么又少了?是不是资本外流了?人民币会不会继续贬值?

其实没那么简单。外汇储备的波动,很多时候不是真的少了。而是”算账”的问题。

今天我们就把这件事说透。

9月份外汇储备下降原因_外汇储备估值波动分析_外汇储备走势

一、381亿美元是什么概念

先给381亿美元定个位。

381亿美元,大约2700多亿人民币。单月下降这么多,听起来挺吓人的。

但放在整个外汇储备的盘子里呢?34003亿美元的总盘子,降了381亿。降幅1.11%。

1.11%,其实不算大。外汇储备上下浮动几百亿美元,很正常。历史上单月降幅比这大的时候多的是。

我们看看最近几个月的走势:

7月末:34187.76亿美元

8月末:34383.25亿美元(还涨了)

9月末:34002.51亿美元(降了381亿)

8月份还涨了将近200亿,9月份又降回去了。一上一下,其实变化没那么大。

所以,单月下降381亿美元,本身不是什么大事。关键是要看——为什么降。是真的钱少了,还是估值波动导致的。

这个很重要,后面详细说。

二、为什么下降了

外汇局自己的解释很清楚:

“受全球宏观经济环境、主要经济体货币政策等因素影响,美元指数上涨,全球主要金融资产价格总体下跌。汇率折算和资产价格变化等因素综合作用,当月外汇储备规模下降。”

翻译成大白话,就是两个原因:

第一个原因:美元涨了。

外汇储备里不全是美元。还有欧元、日元、英镑等等其他货币。美元指数上涨的时候,其他货币兑美元就贬值了。把这些非美元资产折算成美元,价值就变少了。

举个简单的例子:假设你有1000亿欧元的资产。上个月1欧元换1.1美元,值1100亿美元。这个月1欧元换1.08美元,就只值1080亿美元了。你的欧元没少,但按美元计价少了20亿。这就是汇率折算的影响。

第二个原因:资产价格跌了。

外汇储备里买了很多债券,比如美国国债、欧洲国债等等。这些债券的价格是会波动的。如果全球债券价格下跌,那外汇储备里的债券市值就会减少。

9月份,全球主要金融资产价格总体下跌。债券价格跌了,外汇储备的账面价值就降了。

注意,这两个原因都是”估值变化”。不是真的把钱花出去了,也不是资本外流。只是因为汇率和价格波动,账面上的数字变了。

这跟你买基金一样——基金净值跌了,不代表你把钱取出来了。只是市值波动而已。

三、是资本外流吗

很多人一看到外汇储备下降,就说是资本外流。这个要分清楚。

外汇储备下降,可能有三种情况:

第一种:估值波动。就是刚才说的,汇率变了、资产价格变了。钱还在,只是账面数字变了。这种情况,不叫资本外流。

第二种:实际动用。央行为了稳定汇率,在市场上卖出美元、买入人民币。这样外汇储备会减少,但属于正常操作。是主动调节,不是被动流出。

第三种:资本外流。企业和个人把钱换成美元汇出去,外汇储备减少。这才是大家担心的那种情况。

那9月份的下降,主要是哪种?

从外汇局的表述来看,主要是第一种——估值波动。美元指数上涨+全球资产价格下跌,两个因素加起来,导致储备规模下降。

那有没有资本外流的因素?可能有一点,但应该不是主要的。因为如果是大规模资本外流,人民币汇率会有很大压力。但9月份人民币汇率整体还算稳定。

所以,不用过度解读。单月下降381亿,主要是估值因素。不是什么大事。

四、3.4万亿还够不够

还有人担心:3.4万亿外汇储备,够不够用?

这个问题,答案很明确:够用,而且绰绰有余。

为什么这么说?

第一,绝对规模全球第一。中国外汇储备3.4万亿美元,排全球第一。比第二名日本多得多。这个体量,应对一般的冲击完全没问题。

第二,覆盖能力足够。外汇储备够不够,看两个指标:

进口覆盖:至少能覆盖3-6个月的进口

外债覆盖:短期外债覆盖率至少100%

我们3.4万亿的储备,进口能覆盖大半年。短期外债覆盖率也远超100%。安全性很高。

第三,贸易顺差还在。中国每个月都有贸易顺差。也就是出口比进口多,会源源不断地赚外汇回来。这是外汇储备的”活水”。只要贸易顺差还在,外汇储备就不会出大问题。

第四,资本管制的防火墙。中国有资本管制。不是想换多少外汇就能换多少。个人每年5万美元的额度,企业也要审批。这个防火墙,能有效防止大规模资本外流。

所以,3.4万亿外汇储备,非常充足。完全不用担心”够不够用”的问题。中国的外汇储备,是全球最厚的安全垫之一。

五、对人民币汇率的影响

外汇储备下降,对人民币汇率有什么影响?

短期来看,可能有一点心理压力。但实际影响不大。

为什么?

第一,下降原因主要是估值因素。不是真的外汇在流失。等美元指数跌回去了,或者债券价格涨回来了,外汇储备的数字又会上去。这个不影响人民币汇率的基本面。

第二,央行有足够的弹药。3.4万亿的储备,真要稳定汇率,绰绰有余。市场很清楚这一点。所以没人会轻易跟央行对着干。

第三,人民币汇率有支撑。贸易顺差还在,经济在企稳。人民币不具备大幅贬值的基础。央行也说了,保持汇率在合理均衡水平上基本稳定。

第四,美元指数可能见顶。9月份外汇储备下降,很大程度上是因为美元涨了。但如果美联储降息,美元指数可能会走弱。到时候外汇储备的估值又会回来。

所以,不用因为外汇储备单月下降,就担心人民币贬值。人民币汇率稳得住。

六、对A股和普通人的影响

最后,说说对A股和普通人的影响。

对A股的影响:

短期情绪上,可能会有一点点压力。毕竟外汇储备下降,容易让市场联想到资本外流。

但实际影响不大。因为主要是估值波动,不是真的资金流出。

如果人民币汇率稳定,A股就不会受太大影响。

反而,如果美元指数见顶、人民币升值,对A股反而是利好。因为外资会流入。

对普通人的影响:

如果你不出国、不海淘,外汇储备多少跟你基本没关系。

如果你要出国留学、旅游,影响也不大。人民币汇率整体稳定,换汇成本波动不大。

个人每年5万美元的购汇额度,正常使用完全够。

不用担心钱取不出来、外汇不够用之类的问题。

那有没有值得关注的方向?

第一个方向:美元指数见顶受益的板块。如果美元指数见顶回落,人民币升值,利好航空、造纸等板块。因为这些行业有大量美元负债,人民币升值会产生汇兑收益。

第二个方向:黄金。美元指数如果走弱,黄金价格会上涨。而且央行一直在增持黄金。黄金的长期逻辑还在。

第三个方向:外资偏好的核心资产。人民币企稳升值的话,外资会回流A股。外资喜欢的消费、医药、新能源等核心资产,会受益。

但也要注意风险:

如果美元继续走强,人民币可能承压

全球金融市场波动,也会影响A股

经济复苏不及预期的话,外汇储备可能继续下降

总的来说,9月外汇储备下降381亿美元,主要是估值波动导致的。不用过度解读,也不用恐慌。

3.4万亿美元的储备,足够厚。人民币汇率稳得住。对A股和普通人的影响都不大。

大家还是把注意力放在经济基本面和企业盈利上。那些才是决定长期收益的关键。

风险提示:本文基于公开信息整理,仅代表个人观点,不构成任何投资建议。股市有风险,入市需谨慎。美元超预期走强风险、全球资产价格波动风险、资本外流加剧风险、人民币汇率超预期波动风险、经济复苏不及预期风险、地缘政治风险、政策调整风险等因素都可能对外汇储备、汇率及相关板块产生重大影响,投资者应根据自身风险承受能力独立决策。

外汇储备下降381亿美元,等于资本外流加剧了吗?

9月外汇储备减少了381亿美元,降至3.4003万亿美元。看到这个数字,容易直接得出“资本正在加速流出”的结论。

但外汇储备的变化,不只由资金进出决定。汇率波动和海外债券价格变化,也会改变储备资产折算成美元后的账面价值。把这几项拆开看,结论会更谨慎。

一种初步估算是:9月经常账户顺差可能仍在990亿美元左右;美元指数从99.4升至101.5,带来约293亿美元的汇率估值损失。按这套测算,剩余部分对应的隐含资本流出约为1078亿美元,高于8月的818亿美元。

不过,这个“隐含资本流出”不是直接观测到的资金流水,也不能当成确定的实际流出额。估算中的293亿美元只计入汇率折算影响,没有充分计入全球债券收益率上升造成的债券价格损失。9月美国10年期国债收益率上升54个基点至5.29%,其他主要经济体的国债收益率也走高,这些变化都可能影响外储资产估值。

因此,9月外储下降至少包含两种可能:贸易顺差收窄或进口走强,导致外汇收入减少;也可能是资本流出增加。资产估值变化又让这两种解释更难区分。后续贸易数据和外部债券市场走势,能帮助进一步厘清原因。

同一份分析还提出,人民币升值可能成为缓和外部贸易压力的一种信号。中国仍有较大的经常账户顺差,出口收入逐步结汇,加上年末季节性因素,都可能带来人民币升值压力。升值可以回应部分贸易伙伴对汇率的关注,但对出口竞争力的影响未必像表面看起来那么直接:制造规模、供应链配套和生产效率,也是重要因素。

更关键的是,汇率变化难以单独解决贸易顺差背后的结构问题。高储蓄、居民需求偏弱,以及经济增长对投资和生产的倚重,都可能持续影响外部平衡。若要让贸易关系更稳定,汇率只是其中一环,国内需求和经济结构的调整同样重要。

所以,读外储数据时,与其只盯住“下降了多少”,不如继续追问:下降中有多少来自估值变化?贸易收支发生了什么变化?资本流动的推算依赖哪些假设?把这些因素分开,才不容易把账面波动误读成单一的资金流向故事。

数据时点:报告分析截至2026年10月7日,涉及2026年9月外汇储备及市场变化。

日本当局干预汇市“步步临近” 日元利差交易何去何从

21世纪经济报道记者  陈植  上海报道

日本当局何时干预汇市力挺日元,正成为全球金融市场热议的一大话题。

3月29日,日本财务省财政官神田真人表示,近期日元的走软势头很奇怪,不符合当前的经济基本面。

他再度承诺,会在必要时采取行动,防止汇率过度波动。

“目前,华尔街投资机构普遍预期一旦日元兑美元汇率跌破152整数关口,日本当局将随时干预汇市力挺日元。”一位华尔街对冲基金经理向记者分析说。

截至3月30日凌晨收盘时,日元兑美元汇率徘徊在151.30附近,离上周创下的过去34年以来最低点151.97并不遥远。

“日元兑美元汇率之所以能暂时脱离152警戒线,主要得益于2月美国核心PCE数据环比增速略低于1月,令美元指数下跌。”这位华尔街对冲基金经理直言。但是,一旦金融市场再次炒作美联储延后降息步伐与美元升值,日元汇率将会“轻松”跌破152整数关口。

他直言,到时全球金融市场都会屏住呼吸,静待日本当局干预汇市。

值得注意的是,针对潜在的干预汇市,日本当局似乎已开始储备美元头寸。

数据显示,截至3月27日,外国央行在美联储的逆回购协议工具中储备了3540亿美元,高于一周前的3490亿美元,创下1月底以来的最高水平。与此同时,美联储发布数据显示,同期外国官方持有的美国国债减少约56亿美元,至2.93万亿美元。

有机构认为,这背后,不排除日本央行正将外汇储备从美债转成“美元现金”,并存放在美联储。到时日本当局若决心干预汇市,日本央行只需将美元从美联储取出卖出,就能干预汇市力挺日元汇率。

与此对应的是,日本财务省发布最新数据显示,截至2月底,日本的外汇储备价值约为1.15万亿美元,比上月减少110亿美元。其中,约1552亿美元存放在国际清算银行和其他外国央行,略高于1月底的1549亿美元。美元现金的增加,也令金融市场预感到日本央行干预汇市似乎只差“临门一脚”。

谁让日元跌跌不休

在3月19日日本央行开启过去17年以来首次加息,并退出极度宽松的YCC货币政策后,日元汇率不涨反跌,令金融市场“大跌眼镜”。

上周,日元兑美元汇率一度跌至过去34年以来最低点151.97,令年内日元兑美元汇率跌幅超过7%,成为表现最惨淡的发达国家货币。

“今年以来,金融市场对日本央行收紧货币政策早有预期,但日元汇率仍然跌跌不休,表明日元汇率已不受日本货币政策收紧影响。”上述华尔街对冲基金经理分析说。

在他看来,导致日元汇率跌跌不休的最大因素,是日元与其他货币的利差劣势处于历史高点,导致各类投资机构有底气沽空日元获利。

具体而言,尽管日本央行将日元基准利率调高至0%—0.1%,但美元基准利率达到5%—5.25%,两者的利差仍超过5%,令借入低息日元再兑换成美元投向美债套取可观利差的日元利差交易持续火热,导致日元汇率迭创新低。

多位投资机构外汇交易员指出,尽管在日本央行加息后,日元利差交易的杠杆融资成本有所增加,但日元对其他货币的利差劣势仍然处于历史高点,令日元利差交易依然有利可图。何况,日元本地投资者一度担忧的日元汇率大涨行情并未发生,原先的日元利差交易头寸实际收益未受影响,也助长他们加码日元利差交易规模的势头。

在他们看来,这也造成过去两周日元汇率波动加大,一面是部分国际投资机构因日本央行升值而押注日元汇率升值,一面是日益庞大的日元利差交易资本仍在不断压低日元汇率。

这也引发日本当局的关注。

日本财务省财政官神田真人表示,最近两周期间日元波动幅度高达4%,这已经不是温和的变化。如果外汇市场的发展对日本经济造成影响,日本央行将通过货币政策措施做出回应。

澳大利亚联邦银行发布最新报告认为,这预示着日本当局干预汇市的可能性更大,日元兑美元汇率在短期内再次大幅下跌可能会成为催化剂。

LPL Financial策略分析师Quincy Krosby表示,长期以来,日本政府一直担心对冲基金利用日元进行套利交易,他们通常会发出口头警告,告诉市场“我们可能会介入并挫败你们在货币市场的野心”。

日本干预汇市“成效难判”

记者多方了解到,即便日本当局干预汇市力挺日元,日元汇率能否彻底改变跌势,也是金融市场的一大争议话题。

多位投资机构外汇交易员指出,尽管日本当局干预汇市行为将令日元汇率短期内上涨,但这能否扭转日元中长期跌势,仍需进一步观察。

“毕竟,日元与其他货币的利差劣势依然巨大,将令日元利差交易在经历日本当局干预汇市风波后,迅速卷土重来,令日元汇率再度下跌。”前述华尔街对冲基金经理认为。

美国银行发布全球研究报告称,日本当局干预汇市确实是一个务实的选项,但这可能无法解决长期担忧,因为日元下跌是结构性资本外流以及美元对日元利差扩大的综合结果,不仅仅是投机造成的,因此,外汇干预不能从根本上解决问题。

也有对冲基金经理指出,目前日元触底反弹的一大利好,是欧洲央行降息步伐或早于美联储,或令流向欧洲国债市场套利的日元利差交易资本开始回流日本,支撑日元汇率有所上涨。

一位外汇经纪商直言,日元汇率能否真正扭转跌势,很大程度取决于日本当局干预汇市的资金投入力度与力挺日元决心。目前,日元汇率下跌令日本进口原材料价格上涨,或进一步加快日本通胀上升压力,进而令日本央行不得不采取更激进的货币政策紧缩步伐。但是,鉴于日本央行行长此前表示将维持相对宽松的货币环境,不排除日本当局或将采取超出市场预期的汇市干预力度令日元显著回升,减轻自身货币政策过度转向收紧的压力。

在他看来,若日本当局仅仅动用数百亿美元干预汇市,或无力抵消数千亿美元日元套利交易所带来的日元贬值压力。

记者获悉,不少投资机构认为令日元彻底扭转跌势的最佳办法,仍是美联储尽快降息与美元指数下跌。但是,为了遏制油价反弹与美国通胀压力回升,美联储仍在未来一段时间对降息持谨慎态度。

“只要美元与日元的利差幅度继续维持在历史高点,日元挺难真正意义上摆脱当前的疲弱走势。”前述华尔街对冲基金经理直言。

股市回暖,抄底炒股先开户!智能定投、条件单、个股雷达……送给你>>

日本干预汇市_日本外汇管理 知乎_日元兑美元汇率走势

日本干预汇市_日本外汇管理 知乎_日元兑美元汇率走势