个人怎样突破5万美元的外汇额度限制
对于不可能的客户,直接放弃就是。
尊重他人的选择,尊重他人的命运。
然后把更多的时间和精力,放在真正的客户身上。
这才是符合商业道德的最佳打法。
今天和潜在客户聊。
潜在在做一些Web3方面的创业。
创业说,你之前的那篇,我看了。
很实用,很有收获。
我现在有个问题是,咱每人一年只有5万美元的外汇额度,有点不够用。
东哥有没有办法,能搞定这个事儿?
东哥说,这个嘛,当然有办法搞定。
而且东哥的办法,都是最靠谱的玩儿法。
不玩任何黑科技,一切在法律框架内,合规合法的做长长久久的生意。
其实每个人的外汇额度,比5万美元要大的多。
只是网上信息噪音太大,以讹传讹,结果你以为自己只有这点额度罢了。
专业的事儿,得找专业的人儿。
就比如,之前东哥跟进一位潜在客户。
潜在初期也有点兴趣,但后来回应就不再积极。
一问之下了解到,原来是她咨询了身边一位做内地保险的顾问。
内地顾问说香港保险其实挺坑,然后她就不想再接触了。
对于这样的结果,东哥还能说什么呢?
表示祝福呗。
她选到了适合自己的产品。
这就好比,你去华为旗舰店,问里面的工作人员,苹果手机好不好。
你觉得,你能得到什么样的答案?
先不说利益相关这些事情,你觉得一位内地保险顾问,对香港保险的产品,又能有多少了解?
他的解答,可靠度、可信度,又能有多少?
正确的做法,不应该是向各自的专业人士咨询,然后汇总么?
向内地顾问,咨询内地保险的特点;
向港险顾问,咨询香港保险的特点。
然后把两方的意见汇集在一起,再做交叉验证。
不怕不识货,就怕货比货。
这样的比较方法,是不是更靠谱一些?
回过头来,咱说5万美元外汇额度这个事情。
语言自有力量,东哥大概能明白你说的突破是啥意思。
东哥能扩大你的外汇额度,但不是用你说的那类办法。
没有任何黑科技,也不借用任何外在资源。
完全合规合法。
首先,我们需要明确,这个5万美元的说法,到底是什么。
国家外汇管理局规定
个人结汇和境内个人购汇实行年度便利化额度管理,便利化额度分别为每人每年等值 5 万美元。 个人凭本人有效身份证件在银行办理年度便利化额度内的结汇和购汇。
什么意思?
将人民币换成外币,称为购汇;
将外币换成人民币,称为结汇。
这也就是大家常说的,每人每年5万美元的外汇额度的来源。
这两项实施年度便利化额度管理,每人每年加一起,可以有5万美元。
为什么这个额度,叫便利化额度?
因为这个额度的办理很便利,不需要任何证明材料。
拿身份证就可以办理。
购汇的时候,银行会要求提供资金用途声明。
按照需要,声明资金用途即可。
这个声明,不需要提供任何证明材料。
就比如我声明要去香港旅游,所以需要兑换3万港币。
银行不可以要求我提供赴港证明,诸如酒店、机票之类的材料。
否则它就是违规。
唯一需要的材料,就是自己的身份证。
所以5万美元以内的便利额度,是法律赋予咱得权利,Oh yeah!
问题是,这5万美元,只是通过银行渠道,利用便利化额度换汇的限制。
还有其他额度么?
有。
有明确交易额、交易用途的购汇,可以提供材料后,继续购汇。
这部分换汇,就不占用5万美元的便利化额度。
什么意思?
就比如东哥去香港留学,需要交学费。
东哥可以提供学校的缴费通知单,就属于有明确交易额和交易用途。
那么这笔钱的购汇,就不占用5万美元的便利化额度。
这个购汇方式,对于计划性比较强的用途,比如留学,就很实用。
否则一年学费几十万,很容易就超额了。
那没有这么强的计划性的话,该怎么办?
就比如要去香港购物,需要用到港币。
但在交易之前,没有办法提供交易的具体信息。
是不是就必须占用5万美元的便利化额度了?
也不是。
境外支付,更多的时候,我们会用刷卡,或者微信支付宝之类的工具。
就像东哥在韩国出差的时候,就到处都能看到微信和支付宝。
这类的支付机构直接结算的外币业务,不占用便利化额度。
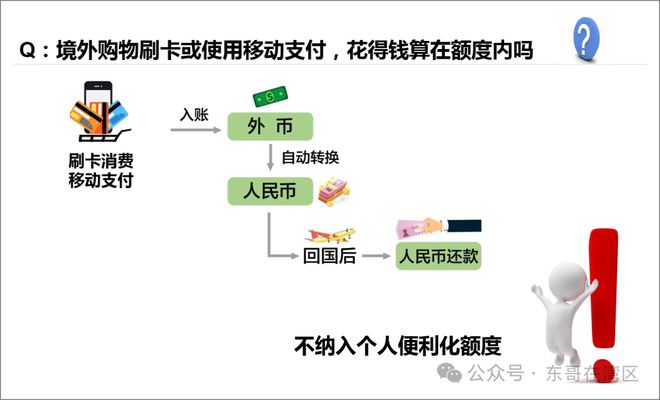
所以想要出国买买买,完全可以用这种方法。
等于曲线救国,变相扩大了外汇使用额度。
那如果我不是消费,只是单纯的想汇一部分钱出去呢?
是不是就得受便利化额度的制约了?
依然不是。
在东哥这儿,办法,总比问题多。
就比如,自己家人的额度,在一定程度上,也是自己的额度。
政策上有规定
个人外汇账户内资金境内划转,仅限于本人账户之间、个人与近亲属账户之间。
哪些亲属?
直系亲属,比如父母、子女、配偶、兄弟姐妹、祖父母、外祖父母、孙子女、外孙子女。
并须提供能证明直系亲属关系的相关证件。
如:户口本、结婚证、出生证等。
实在无法提供近亲属关系说明材料的,可以近亲属关系承诺函替代。
所以还是蛮人性化的。
这个亲属外汇划转有没有其他限制?
有。
就比如
同一个人将其外汇储蓄账户内存款划转至5个以上直系亲属,直系亲属分别在年度总额内结汇;或者
同一个人的5个以上直系亲属,分别在年度总额内购汇后,将所购外汇划转至该个人外汇储蓄账户;
这就都会被定义为个人分拆结售汇行为。
是违反政策规定的。
那么我们就可以,在5个人的限制之内,实用直系亲属的外汇额度。
所以每个人每年,其实可以有20万美元的便利化外汇额度。
吼吼!
除此之外,还有没有办法,进一步扩大外汇额度?
有。
啊,万能的东哥。
就比如,携带现金出境。
根据中国人民银行公告〔2004〕第18号:
携带人民币出入境,每人每次携带限额为20000元。
所以如果需要时常往返香港,就可以每次带2万人民币过去。
然后直接存入自己的香港银行账户。
香港是金融自由港,货币兑换不受限制。
在银行的APP里面就可以操作。
这样就可以进一步扩大自己的外汇额度。
不过这个方法,对于大湾区的居民,或者本来就需要时常出入境的朋友,是不错的选择。
其他人的成本,就会高一些。
如果的确有需求,也可以拿来应应急。
总结一下的话
首先,我们每人每年有5万美元的便利化额度,可以自由兑换;
其次,有明确交易额度和交易用途的资金,提供材料后,可以自由兑换,不占用5万美元的便利化额度;
再次,刷卡、支付宝、微信之类的支付方式,不占用5万美元的便利化额度;
然后,5人以内的直系亲属的外汇转账,在政策允许范围内。也就相当于,每人每年最多可以有20万美元的便利化额度;
最后,还可以携带人民币出去,直接存在海外银行里。
以上操作,都有法律或政策依据。
都是合规合法的正经生意。
所以你的外汇额度,比你以为的,要大得多。