外汇管理体制机制改革面临哪些挑战
2026年9月10日,国新办发布会上,国家外汇局副局长李斌把“十五五”外汇改革的蓝图摊在了桌面上——目标直指“更加便利、更加开放、更加安全、更加智慧”。

国新办发布会现场,李斌介绍外汇改革相关规划
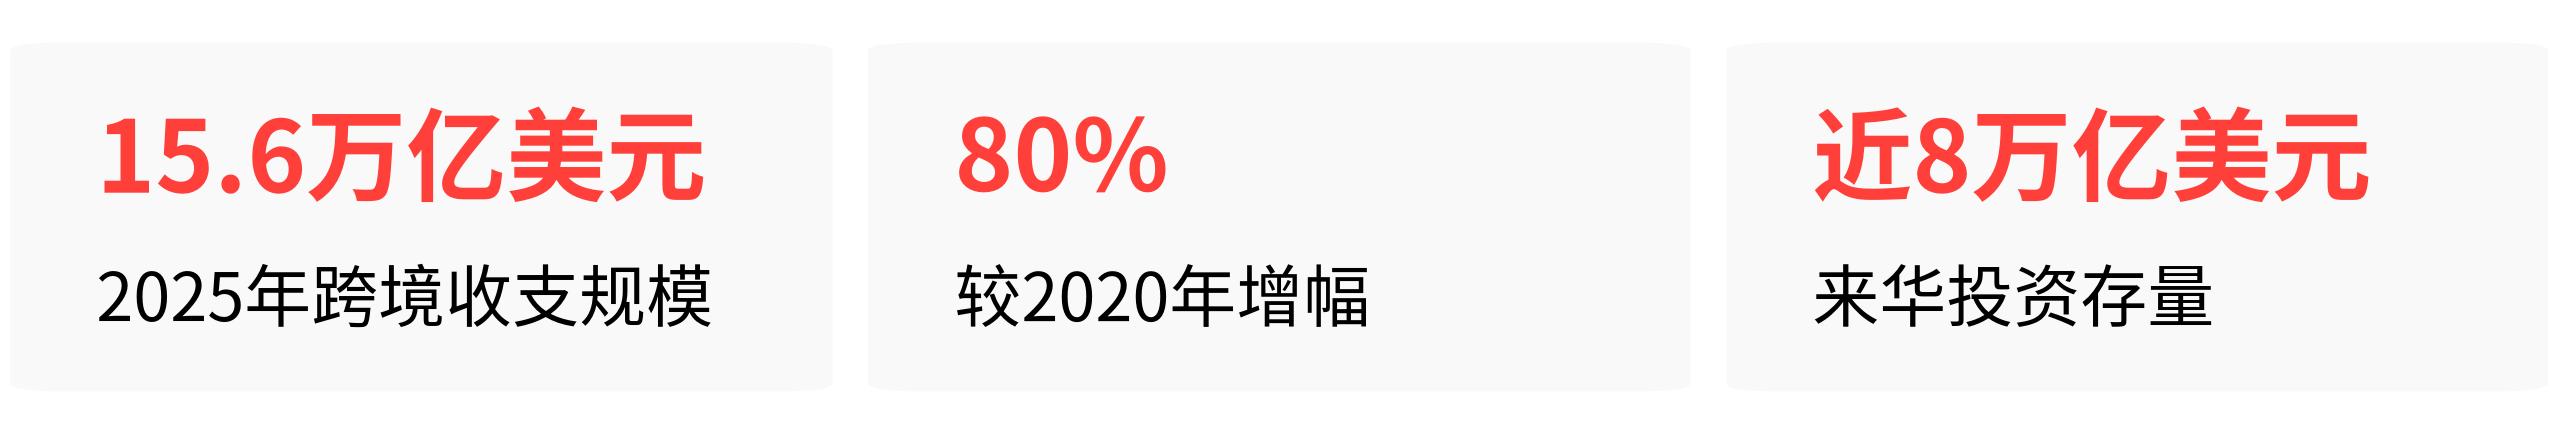
这四个词背后,是一组已经无法回避的数字:2025年跨境收支规模达到15.6万亿美元,较2020年增长80%,来华投资存量接近8万亿美元。盘子大了,老办法管不住了。但“管不住”只是问题的一面,更深层的挑战藏在三个维度里。
监管者的核心难题,便利化与控制度怎么平衡
从监管端的视角看,这场改革面临的第一重挑战是制度切换的“时间差”。外汇局正在推动管理方式从“事前逐笔审单”转向“主体信用分类管理”——截至2026年6月末,已有5.3万户优质企业实现凭指令直接办理外汇业务,无需逐笔审单。
这确实释放了效率,但同时也把风险识别压力从“进门”挪到了“事中事后”。
外汇局给出的答案是一套“宏观审慎+微观监管”的两位一体框架。
宏观层面,用外汇存款准备金、外汇风险准备金、全口径跨境融资宏观审慎等价格和数量工具做逆周期调节;微观层面,2023年以来查处违法违规案件3400余件,关闭、封堵非法网络炒汇及跨境炒房、炒股、炒黄金等网站平台4600多家。
但问题在于,这套框架对监管能力的要求是质变级别的——过去管的是“这笔交易有没有问题”,现在要管的是“这个主体有没有问题”,而判断主体信用需要穿透实际控制人、最终受益人、资金真实流向,这背后是跨部门数据打通和智能风控体系的硬仗。
金融科技本身就是个双刃剑。外汇局官方明确点出,人工智能、区块链等新技术与金融创新融合,在提升效率的同时,也带来算法安全、数据安全和跨境监管协作的新挑战。
跨境金融服务平台已经接入税务、保险、物流等多源数据,累计服务企业超16万家,助力融资超4500亿美元。
但技术铺得越广,数据孤岛和跨部门协同的缺口暴露得越充分——八部门联合发文要求商业银行从“重结算”转向“强穿透”,恰恰说明现有的合规体系还没完成穿透式改造。
便利化政策落地,企业端为什么“接不住”
再把视角切换到企业和银行,另一组挑战浮现出来。外汇局的政策设计逻辑是“越诚信越便利、合规者先行”,但便利化政策传导到实体经济时,存在明显的“温差”。
最突出的堵点是汇率避险。2025年企业外汇套保率已提升至30%,创历史新高,但剩下的70%才是真正的难题。
中小微出口企业利润薄、对成本敏感,远期结汇天然存在价差亏损——以当前市场行情为例,人民币对美元即期汇率在6.72附近时,三个月远期结汇价格仅在6.67至6.78区间,锁汇无法锁定当前价位,这让不少企业主在心理上难以接受。
大型企业则面临另一重制约:管理层担心锁汇后若到期价格与市场价格有偏差,操作会被内部质疑,缺乏容错机制让避险行为难以常态化。
银行端的适配问题同样突出。外汇展业改革要求银行建立穿透式尽调、客户风险分级、智能监测模型等一整套新能力,33家主要跨境经办银行已参与改革,但全国性推开还在进行中。一旦银行合规体系改造不到位,“便利化”就可能变成违规资金的通道。
2026年1月,山东一家企业因非法结汇被罚952.81万元,暴露的正是资本项目资金被包装成采购款、服务费后随意支付的老问题。
QDII额度分配的案例更直观地反映了“政策放宽”与“实际获得感”之间的落差。2026年8月末,证券基金类QDII额度时隔5个月再扩容37.2亿美元,但万家基金旗下纳斯达克100指数产品放宽限购仅一天就重新收紧至100元申购上限,投资者申购的钱“原路退回”。
额度有限,热门品种供应紧缺,便利化政策在落地瞬间被打折扣。
开放与安全的深层矛盾,历史给出了什么警示
跳出国内视角,把这轮改革放到国际坐标系里,第三重挑战来自资本账户开放路径本身的结构性张力。
学界存在“角点解vs中间解”的长期争议。一部分观点认为,资本账户越开放,对汇率清洁浮动的要求就越高——如果汇率不灵活,会放大资本流动和外汇储备波动,资本流出时储备向下刚性会带来贬值预期的自我强化。
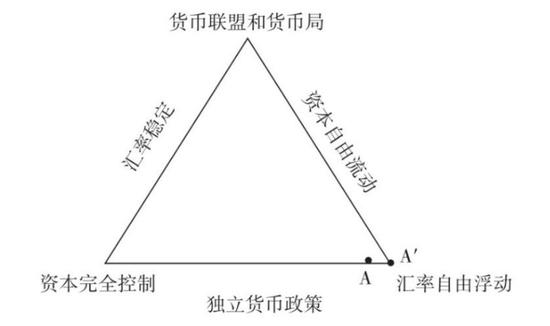
三元悖论不可能三角理论示意图
而中国目前实行的是有管理的浮动汇率制度,逆周期因子的使用虽然能抑制羊群效应,但也被批评削弱了人民币中间价的基准地位和全球联动性。这种“中间状态”在开放加速期面临的考验会更大。
历史反例的警示意义不容回避。日本1980年实现资本项目基本可兑换后,日元国际化长期停滞,贸易本币结算占比远低于美元和德国马克,资产泡沫破灭后经济长期衰退,货币政策持续宽松,最终未能实现货币国际化目标。
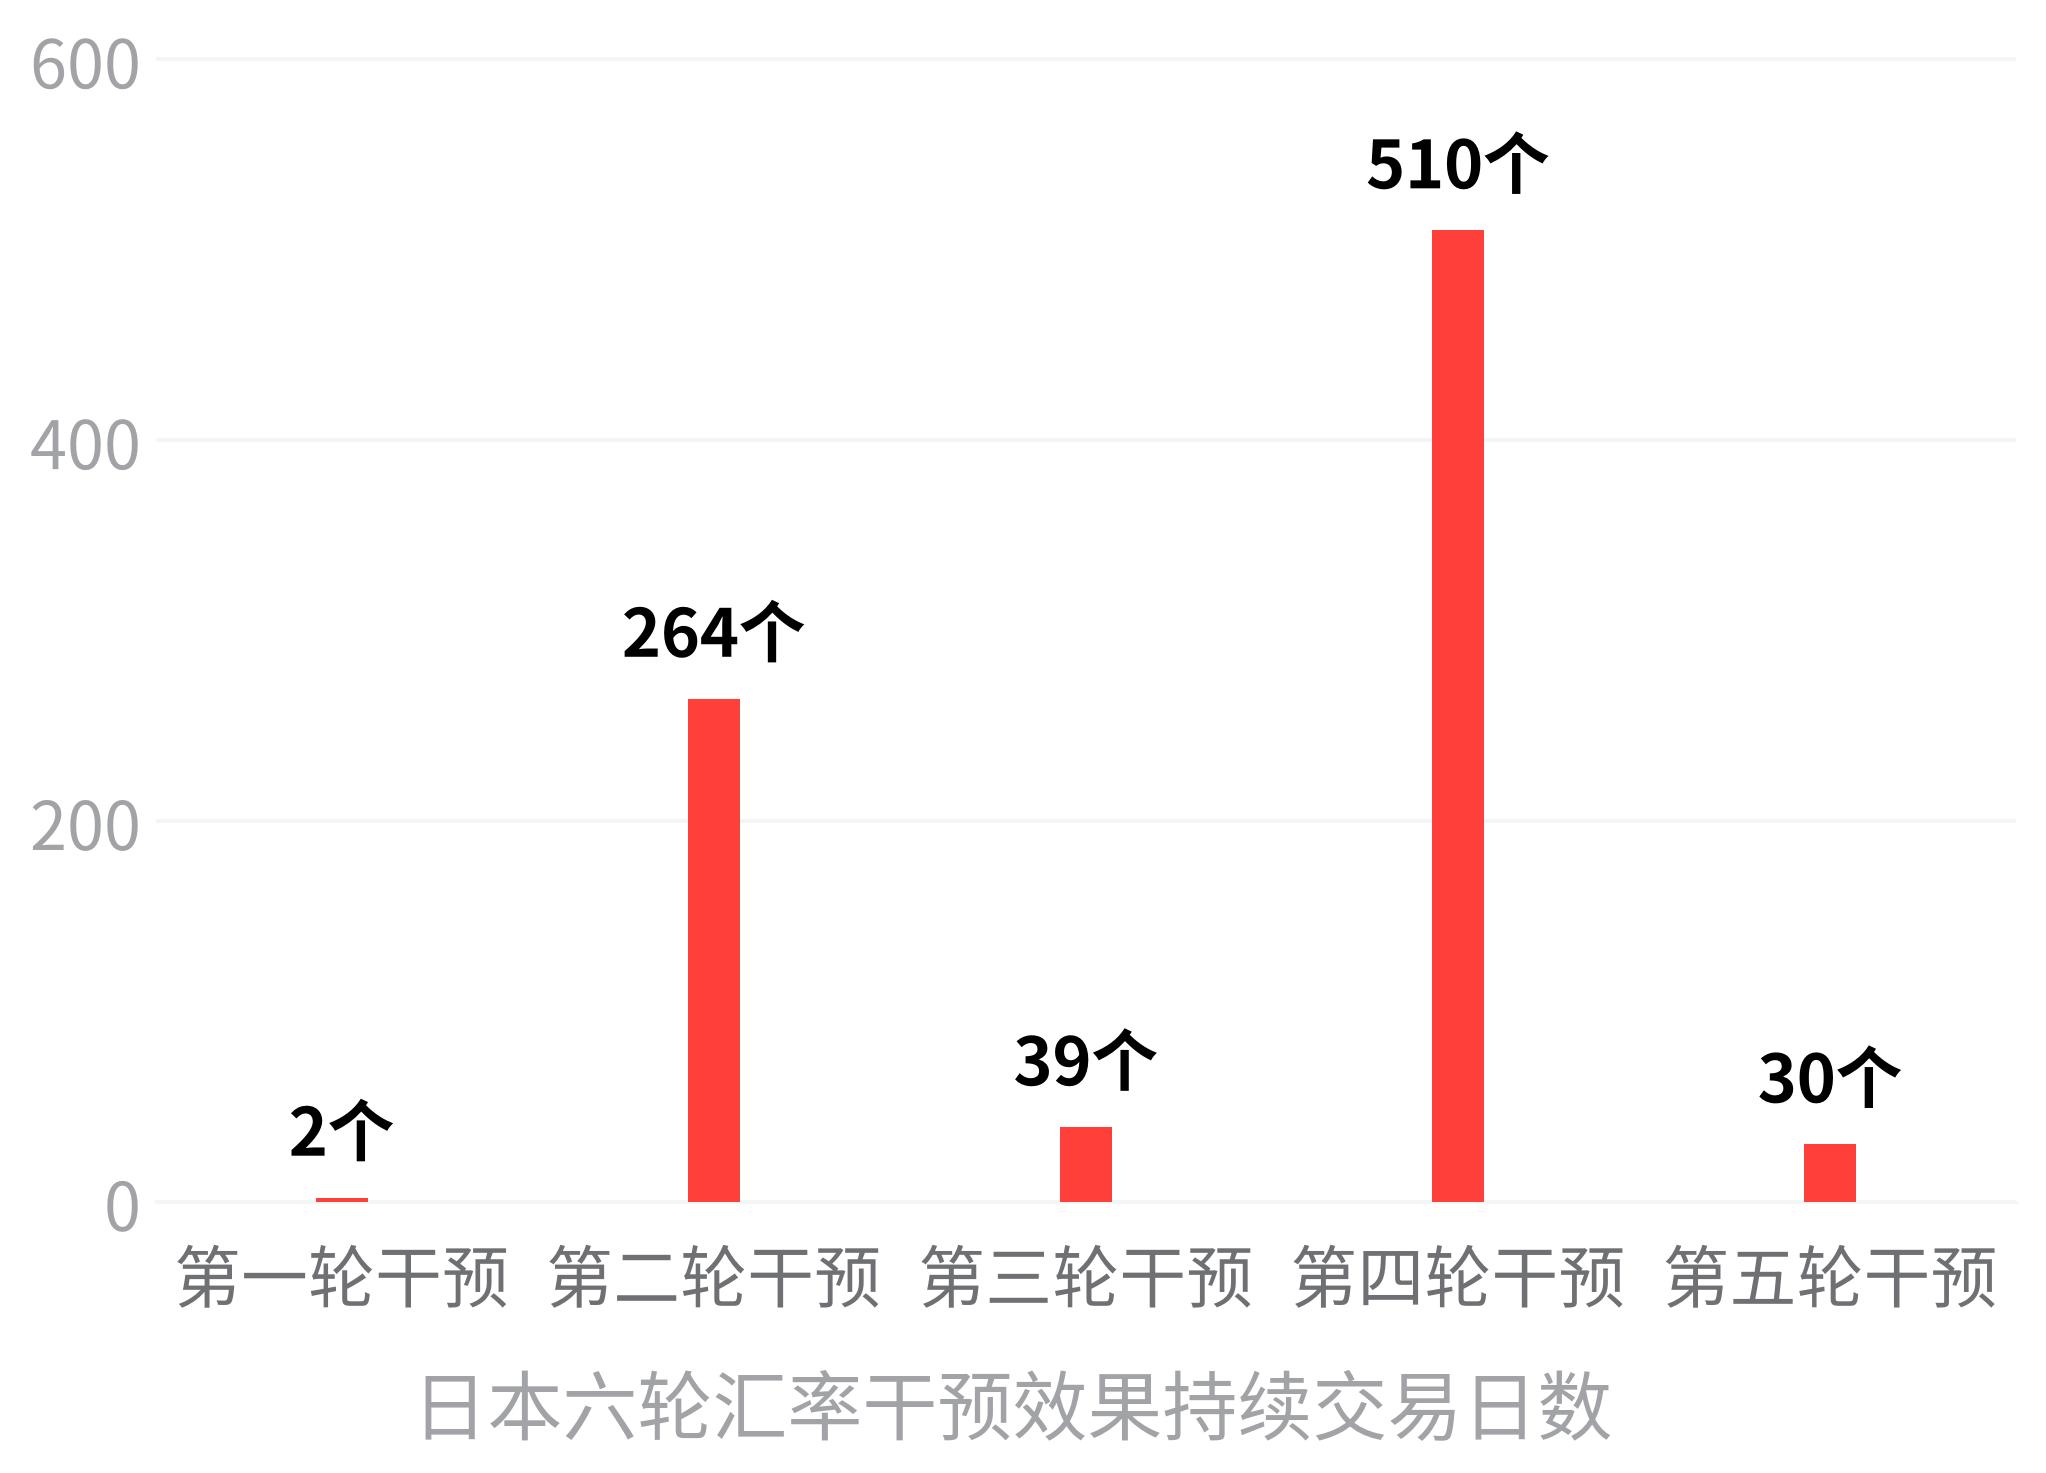
日本2022至2026年间的六轮汇率干预更是一个残酷样本——六轮干预中仅第二轮和第四轮效果较为持久(分别持续264个和510个交易日),其余各轮效果较弱,第一、三、五轮分别仅持续2个、39个和30个交易日后即回落到干预前水平,即便是日美联合干预也无法逆转美日利差支撑下的日元长期贬值趋势。
印度2023年被外资视为新兴市场明星、获200亿美元净流入,2025年因监管政策缺乏连续性、税制频繁变动,当年外资净流出超170亿美元,卢比年度贬值3.7%。
最直接触及人民币国际化痛点的,是中俄贸易中的一幕。2026年,中俄贸易本币结算占比已达99.1%,但俄罗斯在成品油进口中却选择用滞留的印度卢比结算,而非人民币——原因在于人民币资本项下不可兑换,俄方担心消耗人民币头寸冲击本国金融稳定。
人民币在资本项目下尚未完全可兑换,境外持有者无法自由兑换,这直接制约了人民币作为结算和储备货币的接受度。
把这些维度拼在一起,一个清晰的图景浮现出来:外汇管理体制改革面临的挑战,不是某一项政策的设计问题,而是三组在时间上不同步、在逻辑上相互拉扯的矛盾。
监管能力转型跟不上开放速度,就会出现“放得活但管不好”;企业端的避险能力和合规意识跟不上便利化节奏,政策红利就会在最后一公里蒸发;汇率制度灵活性和资本账户开放深度不匹配,开放的每一步都踩在“三元悖论”的钢丝上。
外汇局用“政策供给-评估-改进”的三层评估闭环来应对这种动态博弈,但最终检验这套机制成色的,不是发布会的表态,而是下一轮外部冲击来临时,便利化的大门会不会被临时关上。