中东局势扰动彰显中国外汇市场韧性——3月外汇市场分析报告
摘 要
3月份,受美以伊冲突,中东局势动荡影响,美元指数走强、非美货币普跌,但人民币汇率中间价窄幅震荡,在岸和离岸即期汇率仅小幅走弱,人民币汇率指数涨势加快。
3月份,跨境资金由此前五个月持续净流入转为净流出,主要是因为外资减持人民币资产,同时货物贸易进口增长加快。在货物贸易和证券投资推动下,人民币涉外支出规模骤升,人民币涉外收付款份额创历史新高。
3月份,境内外汇供求缺口继续收窄,主要是因为货物贸易、证券投资购汇需求增加,但市场即期购汇动机基本稳定,结汇意愿有所增强。月初开始生效的外汇风险准备金政策立竿见影,市场远期购汇需求明显增加。
专题:谁是避险资产?首先,需要区分避险资产与安全资产,两者有所重叠,实则并不相同。其次,市场动荡时期的资产避险效力取决于冲击性质、以及本国对冲击的卷入程度等因素。在历次冲击中,日元避险效力基本稳定,黄金和美元避险效力变化较大。再次,2月底美以伊冲突爆发之后,美元成为唯一发挥避险属性的资产,主要反映了货币宽松预期退潮,以及流动性冲击影响。最后,需要理性看待人民币债券的避险属性。
风险提示:地缘政治风险超预期,主要央行货币政策调整超预期,国内经济复苏不如预期。
正文
4月15日,国家外汇管理局发布了2026年3月外汇收支数据。现结合最新数据对3月份境内外汇市场运行情况具体分析如下:
美元指数走强、非美货币普跌,人民币汇率重回“三价合一”
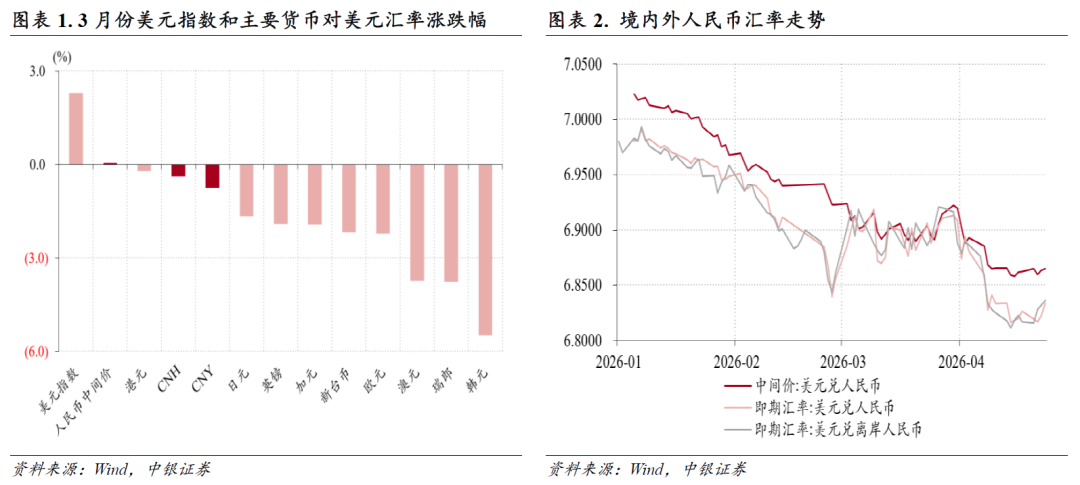
3月份,受美以伊冲突,中东局势动荡扰动,美元指数上涨2.3%,涨幅为2025年8月以来新高,瑞郎、欧元、英镑和日元对美元汇率则分别下跌3.8%、2.2%、1.9%和1.7%。同期,人民币汇率表现出较强韧性:中间价窄幅震荡,月末升至6.9194,累计上涨0.05%,连续第六个月保持升值;在岸即期汇率(境内银行间外汇市场下午四点半交易价)和离岸即期汇率仅小幅走弱,累计分别贬值0.76%、0.39%(见图表1)。当月,在岸即期汇率与中间价日均偏离幅度由上月-0.5%收窄至-0.1%,离岸相对在岸即期汇率总体偏弱,日均偏离幅度由上月-38个基点转为+27个基点(见图表2)。
当月,银行间市场即期询价日均成交507亿美元,环比增长14%,创下历史新高。这主要源于月初人民币汇率走弱导致外汇成交明显放量:3月2日至4日,在岸即期汇率从上月末的6.8559跌至6.9120,期间即期询价成交量分别为605亿、645亿和714亿美元,位列历史第十一、第四和第一高位。此后,随着人民币汇率转为震荡,外汇成交明显收敛,3月5日至31日日均成交量为483亿美元,较3月2日至4日均值减少26%,表明市场预期总体趋于稳定。
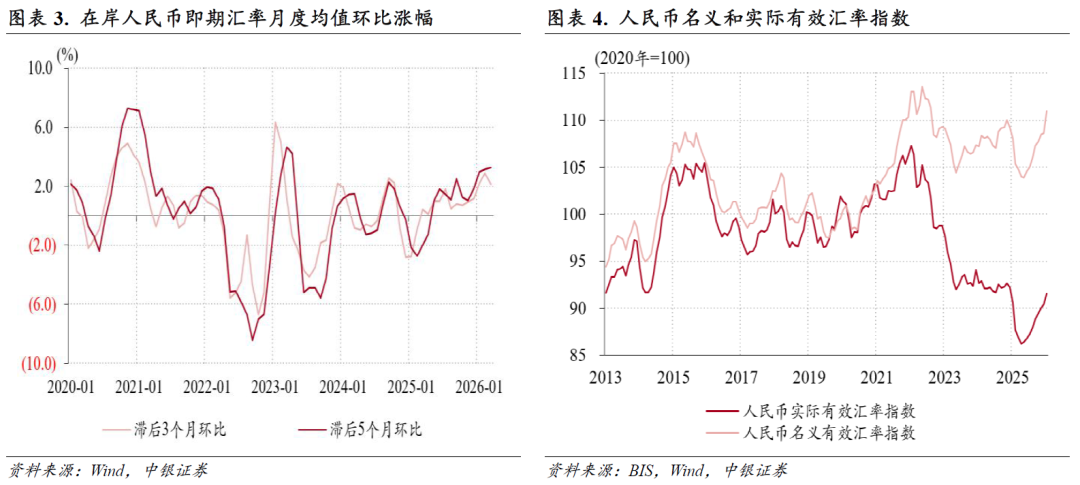
3月份,在岸即期汇率均值为6.8958,连续第七个月升值,滞后3个月环比的即期汇率均值连续第十三个月升值,滞后5个月环比的即期汇率均值连续第十一个月升值,涨幅分别为2.1%、3.3%,后者刷新2023年5月以来新高,显示人民币升值对出口企业的财务紧缩影响加重(见图表3)。
3月份,由于人民币汇率表现明显强于其他主要非美货币,人民币汇率指数延续上月升值态势,且升值速度明显加快,CFETS人民币汇率指数、参考BIS和SDR货币篮子人民币汇率指数累计分别上涨2.3%、2.4%和1.2%,前两者涨幅均创2023年10月以来月度新高。当月,国际清算银行(BIS)公布的人民币名义和实际有效汇率指数分别是连续第八个月、第九个月升值,名义有效汇率指数环比上涨2.2%至111.0,为2022年11月以来新高,实际有效汇率指数环比上涨1.2%至91.5,为2025年3月以来新高,较2025年6月低点反弹了6.2%,使得2022年4月以来的人民币实际有效汇率累计跌幅由最多18.9%收敛至14.7%(见图表4)。
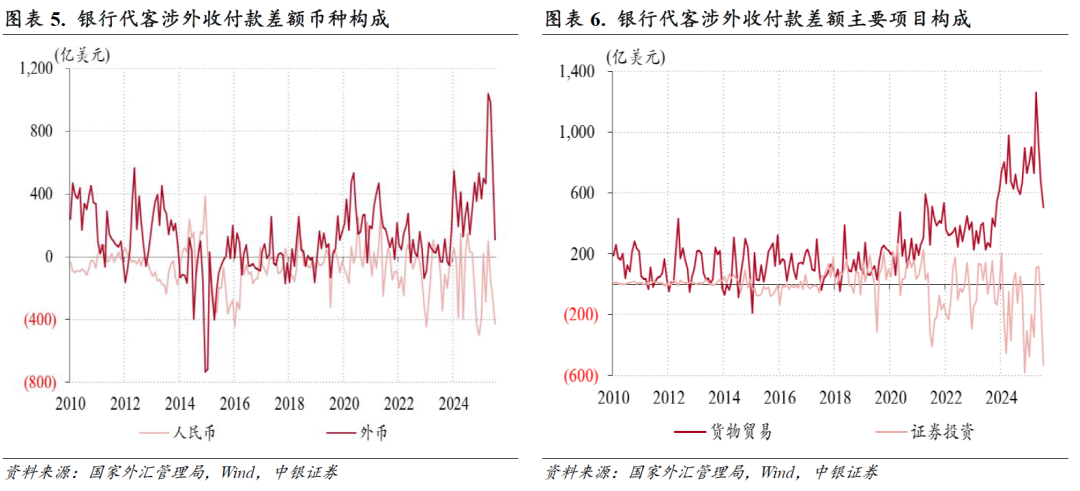
跨境资金转为净流出,主要是因为外资减持人民币资产、货物贸易进口增长加快,人民币涉外收付款份额创新高
3月份,银行代客涉外收付款由此前连续五个月顺差转为逆差321亿美元。分币种看,外币涉外收付款顺差连续第三个月收窄,从上月602亿美元的历史次高降至107亿美元,创2024年8月份以来新低;人民币涉外收付款是连续第三个月出现逆差,规模由上月246亿增至428亿美元,为历史第五高;外币和人民币分别贡献了银行代客涉外收付款差额降幅的73%、27%(见图表5)。
分项目看,证券投资涉外收付款逆差由上月110亿增至532亿美元,为历史次高,货物贸易涉外收付款顺差连续第三个月收窄,由上月678亿降至507亿美元,为2024年7月份以来新低(见图表6),二者分别贡献了银行代客涉外收付款差额降幅的62%、25%;收益和经常转移、直接投资和服务贸易涉外收付款逆差仍然保持相对平稳,环比分别增加58亿、16亿和14亿美元。
3月份,证券投资涉外收付款逆差环比扩大,主要是因为涉外支出增长加快。证券投资项下,涉外收入、支出规模环比分别增加1010亿、1432亿至3293亿、3825亿美元,环比增幅和绝对水平均创历史新高,反映跨境证券投资活跃度明显提升。
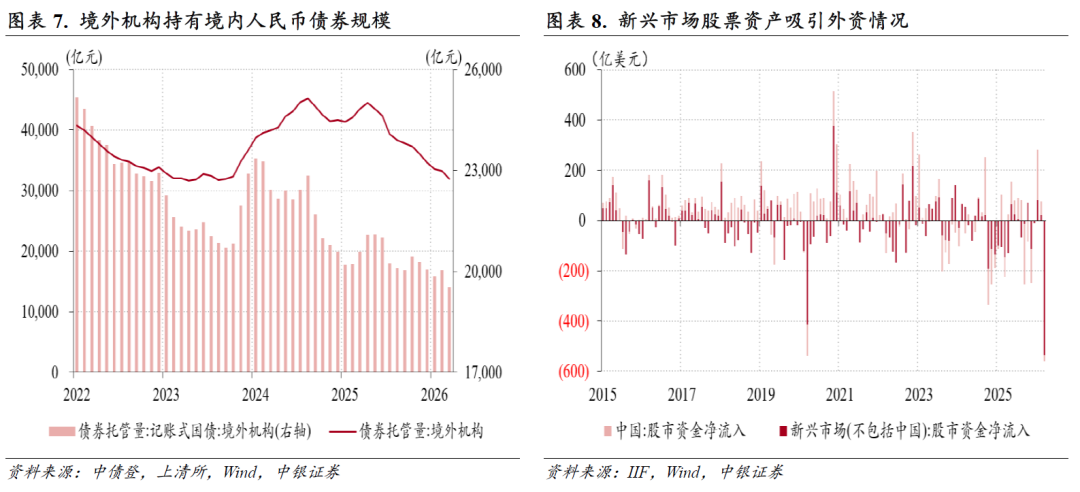
当月,境外机构境内人民币债券持有量连续第十一个月减少,且降幅重新过亿,由上月303亿扩大至1342亿元。记账式国债是主要贡献项,境外机构持有量由上月增加192亿转为减少526亿元,降幅为2025年8月份以来新高(见图表7)。同期,在全球避险情绪高涨背景下,新兴市场股票资产遭遇外资大规模抛售。国际金融协会(IIF)数据显示,外国投资者从新兴市场资产中撤资703亿美元,创下2020年3月新冠疫情引发市场暴跌以来的最大单月资金流出,与此前两个月的资金流入趋势形成鲜明对比。其中,新兴市场股票(尤其是亚洲股票)资金流出560亿美元,为至少20年来最大撤资规模,是本次资金外流的主要来源;中国股票资金由上月净流入52亿转为净流出26亿美元,为时隔三个月后重新净流出(见图表8)。
3月份,货物贸易涉外收付款顺差环比收窄,主要源于货物进口规模超预期增长。当月,货物出口规模环比增长7.1%至3210亿美元,进口规模增长29.1%至2699亿美元,创历史新高。按照商品名称及编码协调制度(HS)标准分类,“机电、音像设备类”(HS第十六类)进口规模环比增长39%至971亿美元,其中自韩国进口规模占比升至18.9%,均创历史新高,反映了全球科技产业景气回升影响;在贵金属价格回落背景下,“珠宝、贵金属类”(HS第十四类)进口规模升至298亿美元,刷新历史记录,或表明国内贵金属投资需求仍然较为旺盛。
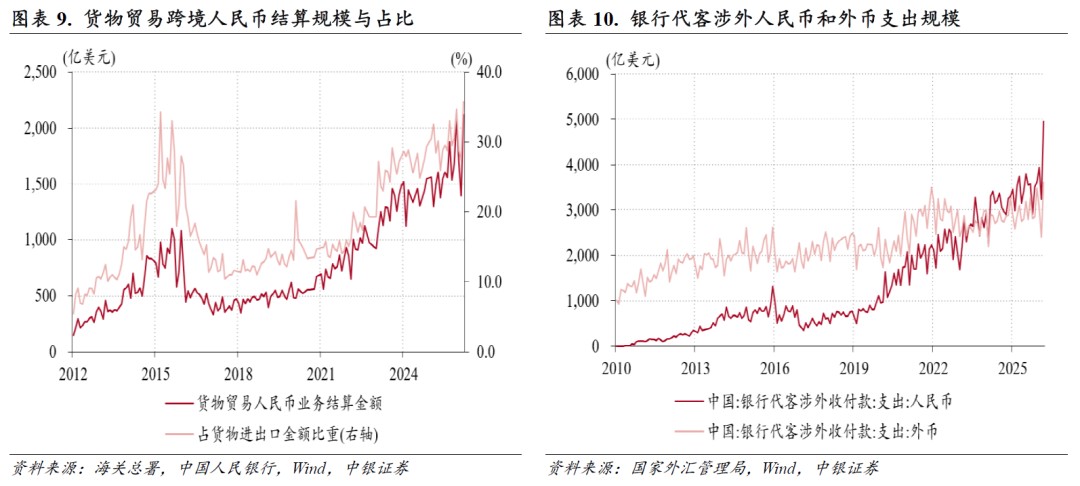
当月,货物贸易人民币结算金额环比增长51.4%至2115亿美元,占货物贸易进出口规模比重为35.8%,创历史新高(见图表9)。这可能与货物进口环节人民币结算需求增加有关。受此影响,叠加证券投资项下跨境资金流出加快,3月份银行代客人民币涉外支出规模骤升,环比增加1705亿至4948亿美元,刷新历史记录(见图表10)。同期,银行代客涉外收付款中人民币占比升至56.4%,美元占比则降至39.8%,首次低于40%。
境内外汇供求缺口继续收窄,主要是因为货物贸易、证券投资购汇需求增加,但市场主体即期购汇动机基本稳定、结汇意愿有所增强,外汇风险准备金政策立竿见影
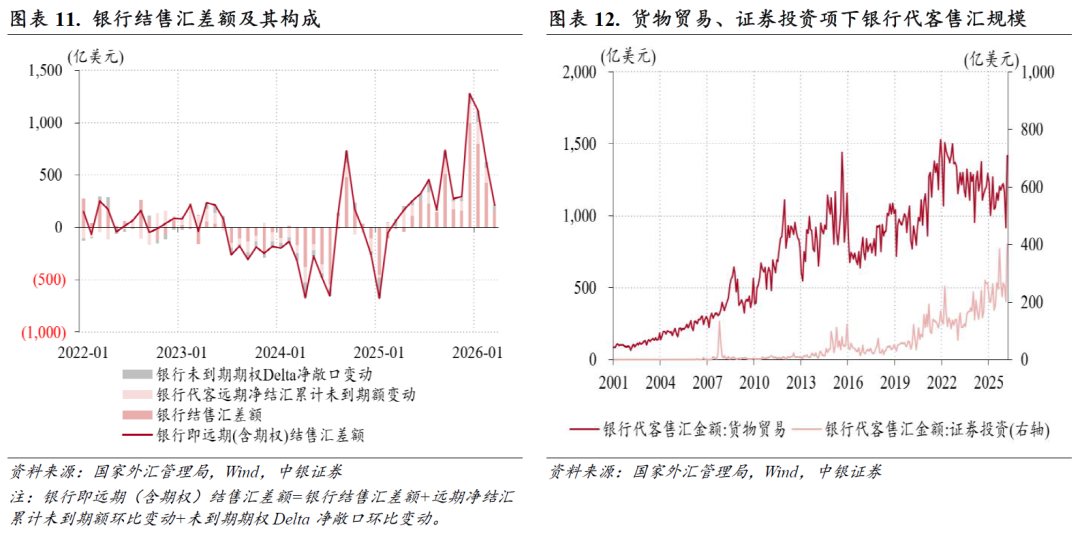
3月份,反映境内主要外汇供求关系的银行即远期(含期权)结售汇(以下简称银行结售汇)连续第十三个月出现顺差,但顺差规模是连续第三个月收窄,环比减少66%至216亿美元。其中,银行代客结售汇顺差由上月552亿降至355亿美元;远期和期权净结汇规模由上月199亿降至56亿美元;银行自身结售汇逆差由上月124亿增至195亿美元(银行自身售汇规模升至290亿美元,为历史第四高);三者分别贡献了银行结售汇顺差环比降幅的48%、35%和17%(见图表11)。
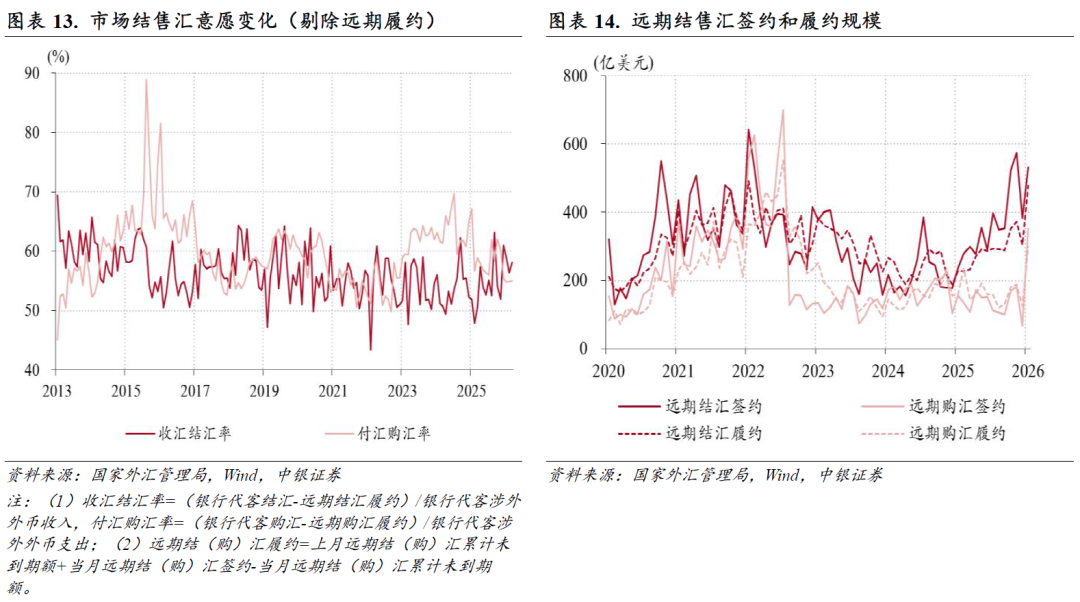
3月份,银行代客结售汇顺差环比收窄,是因为银行代客售汇规模环比增加842亿美元,大于结汇增幅644亿美元。分项目看,货物贸易项下售汇规模环比增加501亿至1419亿美元,位列历史第七高,证券投资项下售汇规模增加198亿至400亿美元,创历史新高(见图表12)。货物贸易、证券投资项下购汇需求增加,或分别反映了货物进口增长加快、外资减持人民币资产的影响。不过,剔除远期履约额后的付汇购汇率连续三个月稳定在55.0%附近,收汇结汇率则较上月回升1.8个百分点至58.2%(见图表13)。
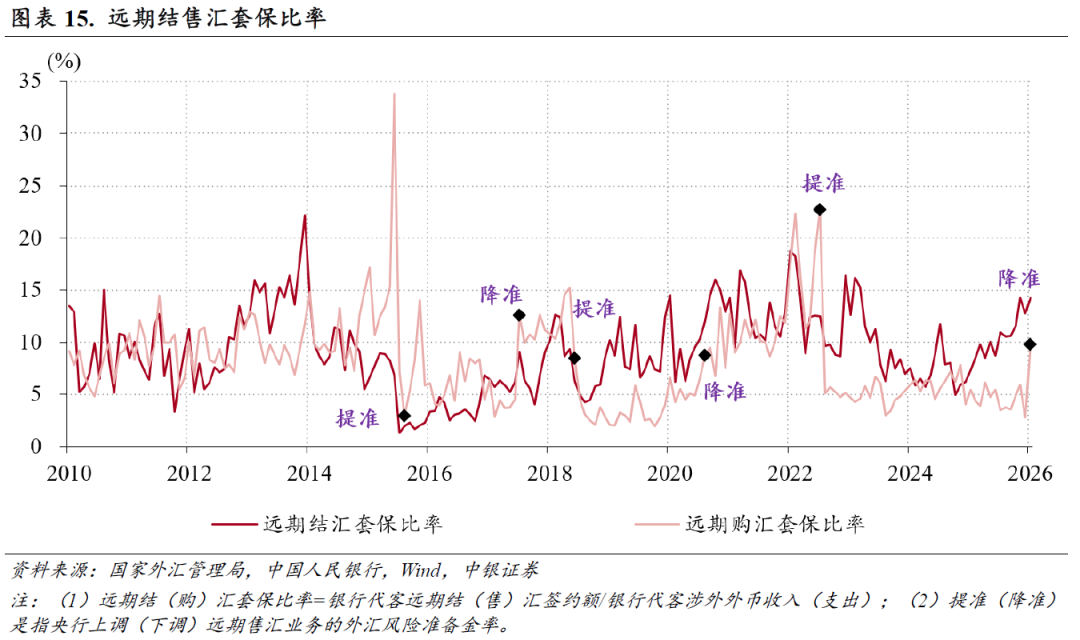
3月份,银行代客远期净结汇累计未到期额环比回落1.4亿美元,结束了此前连续八个月的升势(见图表11)。这主要是因为央行自3月初开始下调远期售汇业务的外汇风险准备金率,导致远期购汇需求明显增加。当月,远期购汇签约规模由上月67亿升至352亿美元,远期购汇套保比率环比上升7.0个百分点至9.8%,二者均为2022年10月(即央行提准次月)以来新高。同期,远期结汇签约规模环比增加147亿美元,远期结汇套保比率仅上升1.5个百分点至14.3%(见图表14、15)。
专题:谁是避险资产?
2月底美以伊冲突爆发后,全球避险情绪显著升温,但黄金、美元等传统避险资产表现不一。究竟何为“避险资产”?历史上,传统避险资产在市场动荡时期的表现存在哪些差异?如何理解本轮冲突中避险资产的分化表现?本期专题拟对此展开分析。
每逢市场动荡,市场机构对“避险资产”的讨论便会增多,但常常出现“避险资产”与“安全资产”概念混淆的情况。虽然两者有所重叠,实则并不相同:前者通常指在市场动荡时期能够保值甚至增值的资产,后者则指具有稳定名义回报、高度流动性且信用风险极低的资产。以黄金为例,“乱世买黄金”意味着黄金被市场普遍视为具备避险属性的资产,但其价格的高波动性决定了黄金并非安全资产。除了黄金之外,美元、日元、瑞郎、美债等也被普遍认为具有避险属性。然而,从历史经验来看,不同资产在同一时期,以及同一资产在不同时期的避险效果存在显著差异。
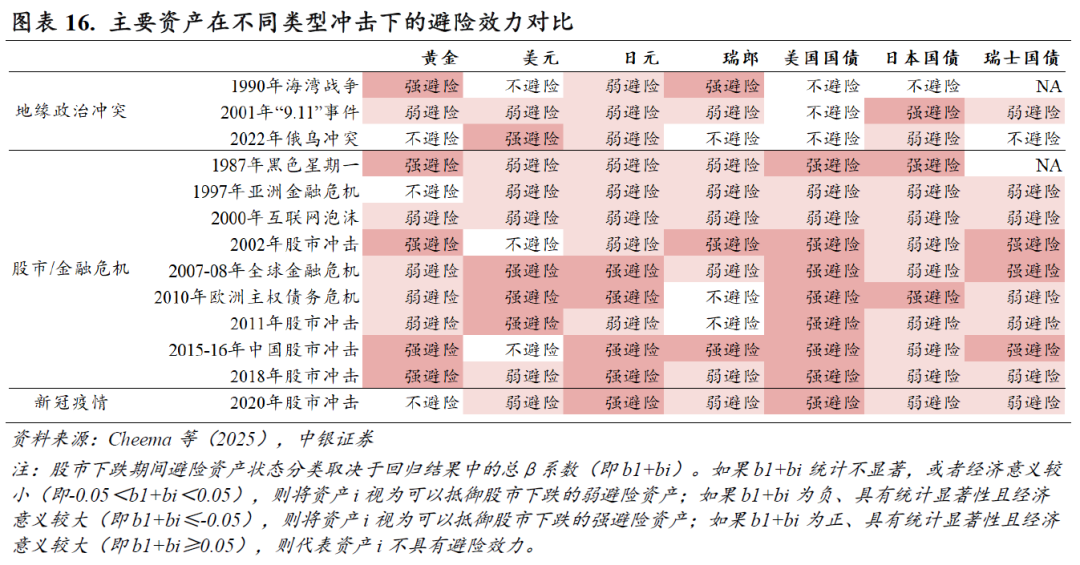
Cheema等(2025)以1987年至2023年期间MSCI全球市场指数从峰值到谷底跌幅超过10%为标准,并纳入了亚洲金融危机相关的股市下跌(该事件中MSCI全球指数最大跌幅为9.60%,但MSCI新兴市场指数跌幅达30%),确定了13次股市下跌事件。在此基础上,Cheema等(2025)考察了11种潜在避险资产相对于MSCI全球指数、新兴市场指数、美股、A股、日股等七个不同股票指数的避险特性。为便于比较分析,我们根据回归结果,将主要资产相对于MSCI全球指数的避险效力进行了分类(见图表16),据此归纳出以下四点结论:
第一,资产避险效力取决于冲击性质。在宏观经济或金融市场导致的股市下跌期间,政府债券是有效的避险资产,尤其是美国国债通常展现出强避险特性。这是因为宏观经济或金融市场事件通常伴随着经济放缓、通胀下降和失业率上升,会导致美国利率下降,从而推高债券价格。然而,在地缘政治事件(无论美国参与与否)导致的股市下跌期间,政府债券的避险属性明显减弱,如美债在三次股市下跌期间均不具备避险特性,这主要反映了债务发行增加和通胀担忧加剧的影响。
第二,资产避险效力取决于本国对冲击的卷入程度。在地缘政治冲突中,来自直接卷入危机或与危机密切相关的国家的资产不太可能发挥避险作用,例如美元在海湾战争和“9.11”事件期间并未充当强避险资产,但在俄乌冲突中充当了强避险资产。
第三,日元避险效力保持基本稳定。在13次股市下跌期间,日元均表现出避险货币属性,避险效力总体强于瑞郎。这主要归因于两方面原因,一是在样本期的大部分时间里,日本利率接近于零下限,而股市下跌期间全球货币政策通常会放松,因此日本与其他国家之间的正利差往往会收窄,这会推高日元;二是股市下跌事件均非起源于日本,因此日本是相对安全的投资场所。
第四,黄金和美元避险效力变化较大。在宏观经济或金融市场导致的股市下跌期间,黄金和美元通常会充当避险资产,后者可能反映了美国国债购买需求增加的影响。在地缘政治冲突导致的3次股市下跌期间,黄金和美元的避险属性呈现此消彼长态势,2022年俄乌冲突中黄金并未表现出避险属性,美元则充当了强避险资产。
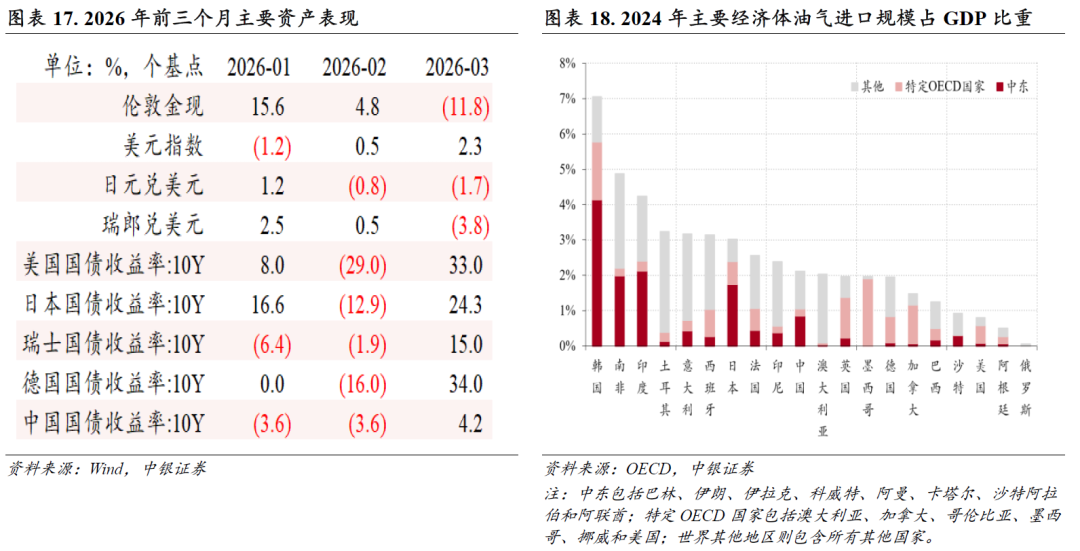
今年2月底爆发的美以伊冲突,对全球金融市场造成显著冲击。然而,与海湾战争、“9.11”事件以及俄乌冲突期间不同,美元成为本轮地缘政治冲突中唯一发挥避险属性的资产,而其他传统避险资产普遍受挫。3月份,10年期美债收益率累计上升33.0个基点,延续此前三次地缘政治冲突期间表现,不具备避险属性;伦敦现货黄金价格累计下跌11.8%,延续了俄乌冲突期间的不避险特征;即便是历史上避险属性最为稳定的日元和日债也双双承压,日元对美元汇率累计贬值了1.7%,10年期日债收益率累计上升24.3个基点(见图表17)。这主要是由于能源价格大幅上涨导致主要经济体货币宽松预期退潮,并引发了流动性冲击,促使资金从其他资产转向美元现金。
从中国情况看,中国能源消费结构中油气占比较低,且油气进口依存度及对中东油气的依赖程度远低于韩国等经济体(见图表18)。与此同时,近年来我国主要面临有效需求不足、物价持续低迷等问题。在这些因素共同作用下,中东冲突导致的能源价格大幅上涨,对我国经济的直接影响相对有限,人民币资产因而在本轮冲突中展现出较强韧性。3月份,在主要经济体债券收益率明显上行背景下,中债收益率整体维持低波动态势,10年期国债收益率在1.82%附近运行,较2月末仅小幅走高4.2个基点(见图表17)。基于人民币债券同其他主要债券收益率的低相关性,人民币债券被部分市场机构誉为“避险资产”。不过,从人民币债券托管量来看,当月境外机构持有的记账式国债规模较上月减少526亿至1.95万亿元,创下2021年以来新低。这表明,中国国债的稳健表现并非由外资的避险行为驱动。
注释:
https://www.pbc.gov.cn/goutongjiaoliu/113456/113469/2026022708004828142/index.html
https://www.pbc.gov.cn/goutongjiaoliu/113456/113469/2025092212552796370/index.html
Cheema M A, Ryan M, Sarwar S M. Which assets are safe havens? Evidence from 13 stock market downturns. International review of economics & finance, 2025, 102: 104364.
风险提示:地缘政治风险超预期,主要央行货币政策调整超预期,国内经济复苏不如预期。
追加内容
本文作者可以追加内容哦 !