Category: 未分类

梅州“红领金”智汇大讲堂个人用汇政策宣讲会在大埔开讲

为进一步普及个人外汇政策知识,提升社会公众对外汇业务的认知度和合规用汇意识,近日,在国家外汇管理局梅州市分局、广东省银行外汇和跨境人民币业务展业自律机制梅州工作组的共同指导下,中国农业银行梅州分行依托大埔高陂外汇直联点,成功举办“汇学汇干 福企惠民”梅州“红领金”智汇大讲堂个人用汇政策宣讲活动,大埔陶瓷规上企业代表负责人、大埔陶瓷协会会员单位企业家共30余人参加宣讲活动。
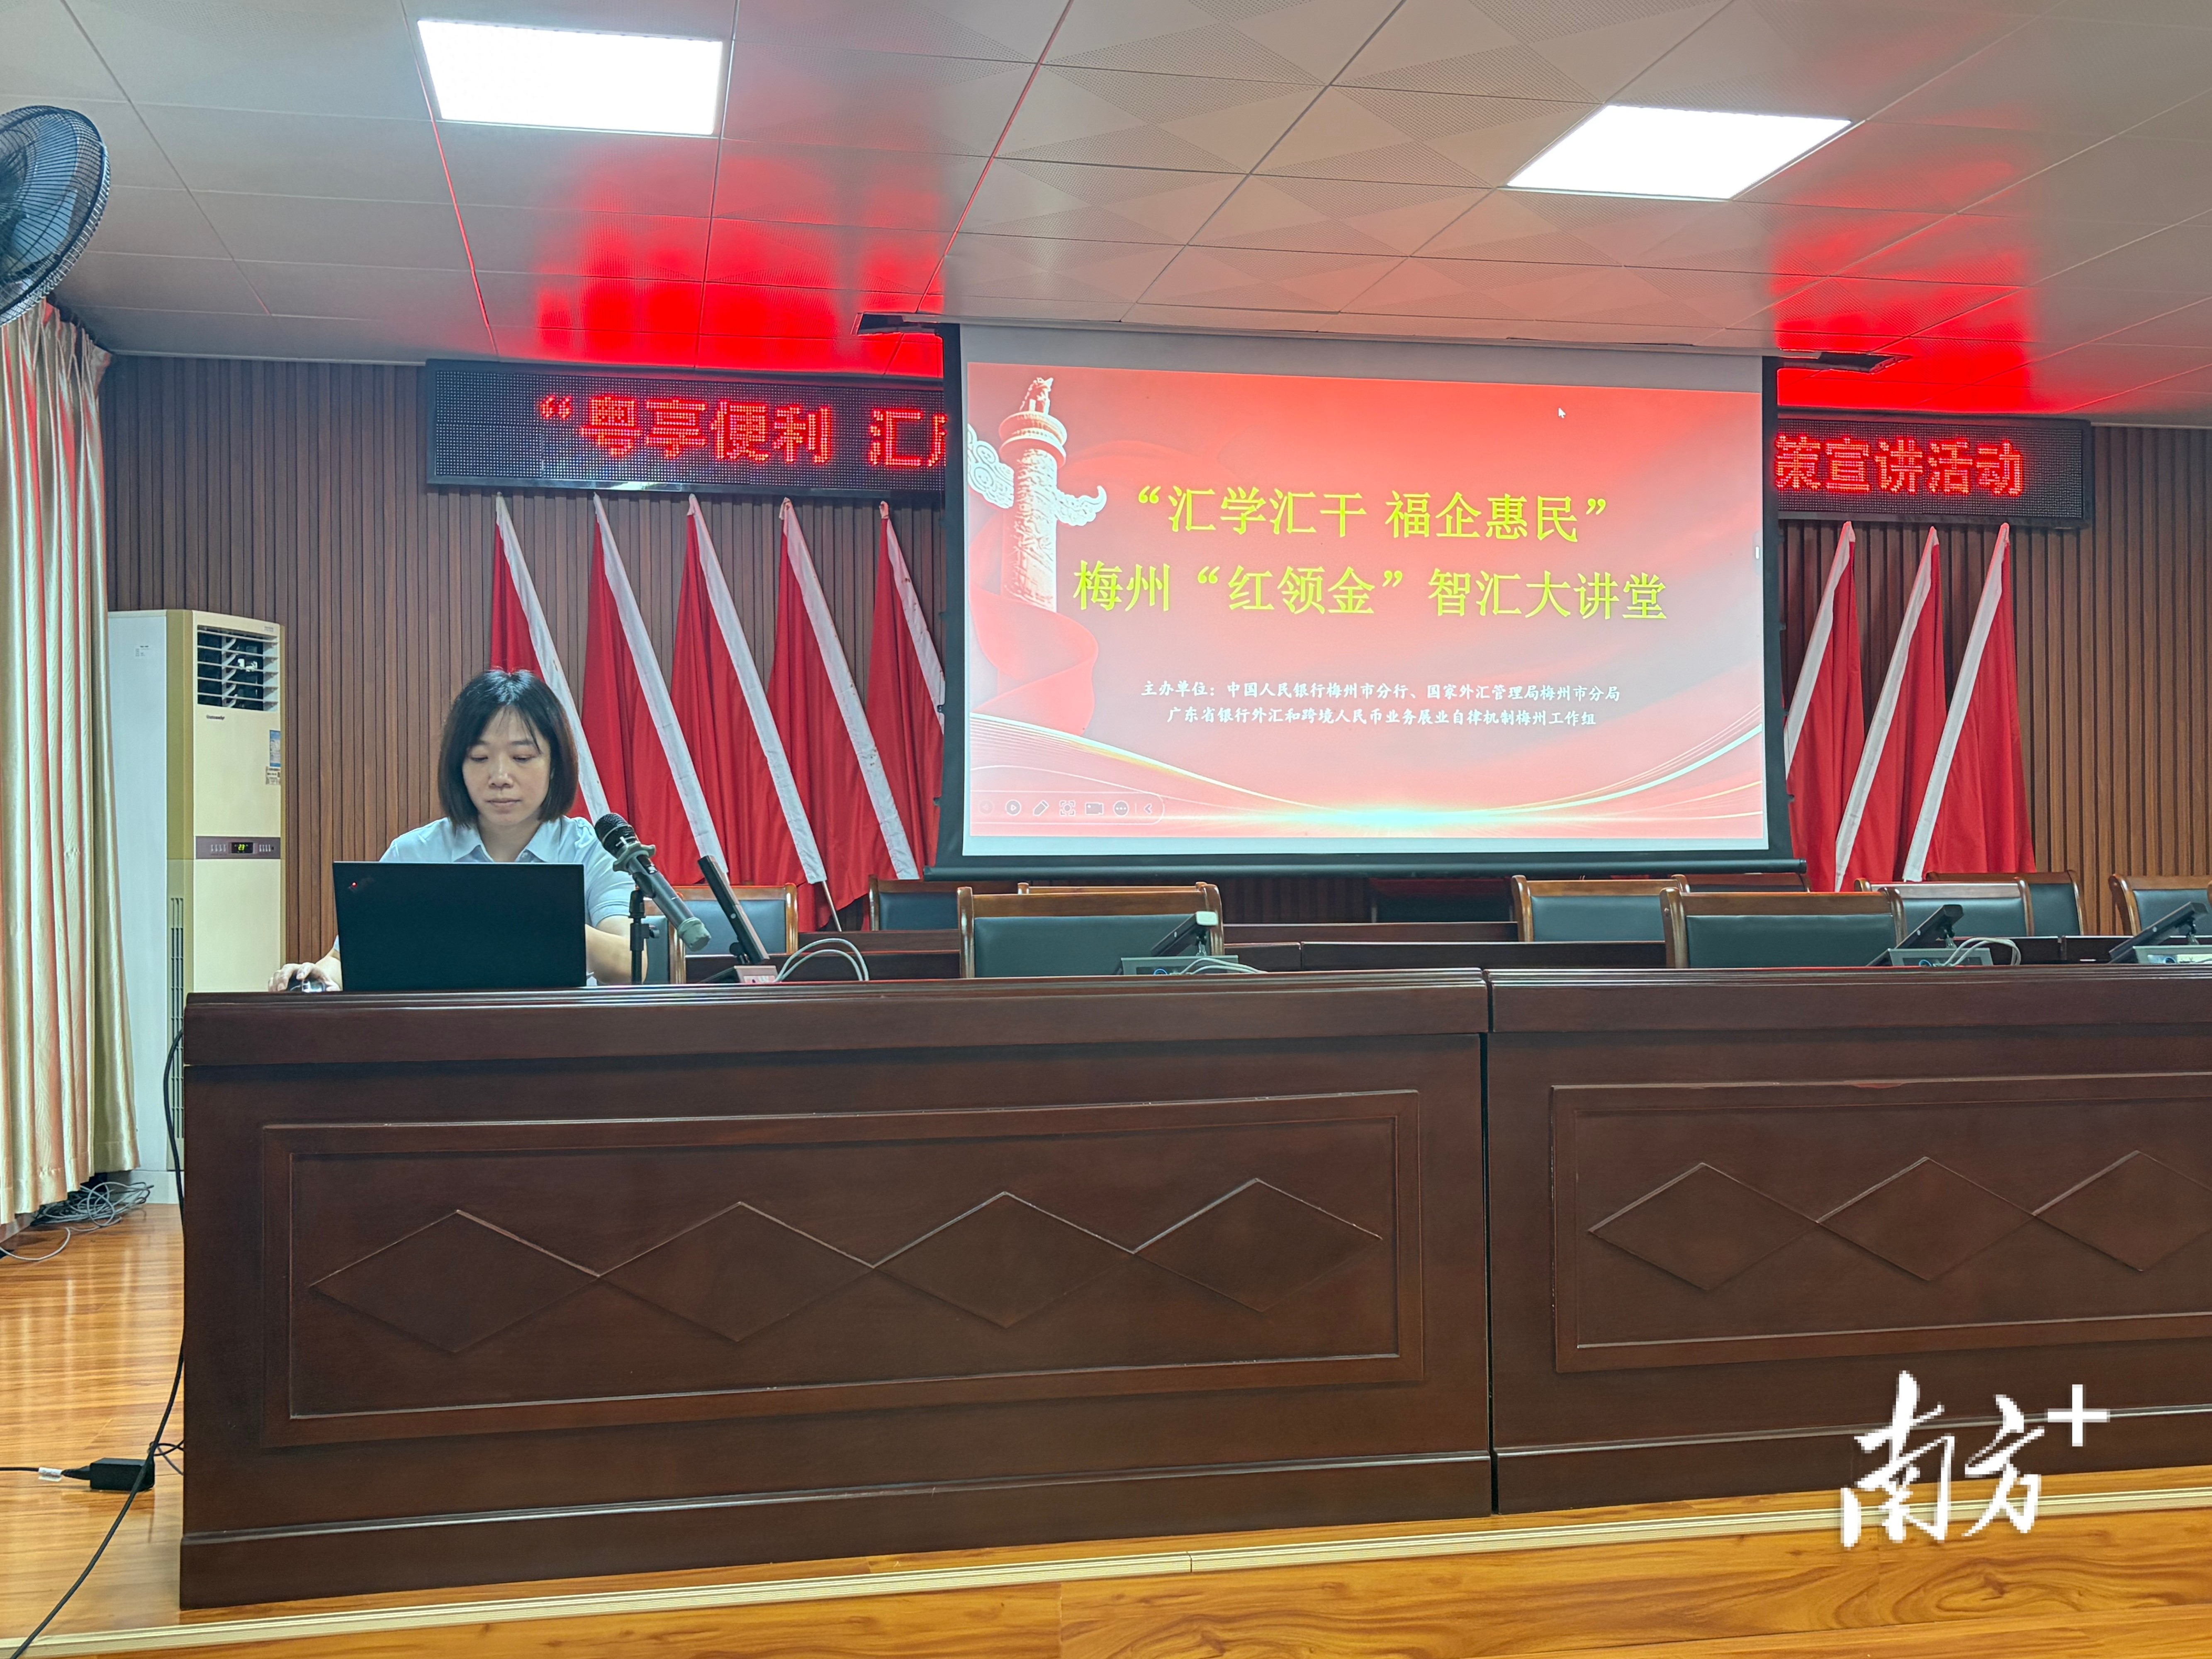
个人外汇政策宣讲活动_合规用汇意识提升_外汇管理基本法规

本次活动旨在引导公众树立“合规用汇、理性用汇”的金融理念,大埔县高陂镇外贸企业众多,个人用汇需求持续增长,日常出境消费、子女留学汇款、境外探亲等高频用汇场景普遍,农行梅州分行讲师围绕个人外汇管理政策要点、个人用汇高频场景、用汇风险防范及注意事项等内容进行精准解读,并结合典型违规案例开展外汇政策普及及风险提示,引导居民熟悉个人用汇政策边界,自觉遵守外汇管理法律法规,坚持依法合规、理性审慎用汇,主动抵制地下钱庄、非法买卖外汇、跨境违规交易等违法行为,切实筑牢居民合规用汇意识。

活动现场气氛浓烈,参会个人针对年度购汇限额、子女留学汇款、境外探亲用汇等具体问题积极提问,农行讲师通过具体案例、政策条款讲解等逐一细致答疑,有参与客户现场表示:“以往办理个人外汇业务不懂政策、心存顾虑,本次活动通过政策宣讲、案例分析等解决了大家日常用汇的盲区和疑点,让我们在用汇时能避免用汇风险,提升了外汇政策的普及度,感受到了农行下沉基层、服务群众的暖心举措。”

此次宣讲是农行大埔高陂外汇直联点践行金融为民、发挥基层纽带作用、提升企业和群众外汇政策获得感的具体举措。下一步,农行大埔高陂支行将持续发挥外汇直联点宣传和服务前沿阵地作用,推动外汇政策宣传和便民服务落地见效,不断推动县域涉外经济高质量发展。

撰文 汪思婷

通讯员 陈鸿韬

【作者】 汪思婷

【来源】 南方报业传媒集团南方+客户端
投资者如何利用银行的外汇服务进行套利?

在金融市场中,投资者常常寻求各种机会来获取额外收益,利用银行的外汇服务进行套利就是其中一种策略。外汇套利是指利用不同市场或不同货币之间的汇率差异,通过买卖外汇来获取利润的行为。以下将为投资者详细介绍如何利用银行的外汇服务实现这一目标。

首先,投资者需要了解银行提供的外汇服务种类。常见的外汇服务包括即期外汇交易、远期外汇交易、外汇期权交易等。即期外汇交易是指在交易达成后的两个工作日内进行交割的外汇买卖,它的特点是交易速度快,资金流动性强。远期外汇交易则是买卖双方约定在未来某一特定日期按照约定的汇率进行外汇交割,这种交易方式可以帮助投资者锁定汇率,避免汇率波动带来的风险。外汇期权交易赋予投资者在未来某一特定时间以约定汇率买卖一定数量外汇的权利,但不是义务。

如何外汇投资_利用银行外汇服务进行套利_外汇套利策略与风险控制

为了更好地理解不同外汇服务的特点,以下是一个简单的对比表格:

外汇服务类型交易特点风险程度适用场景

即期外汇交易

交易迅速,资金流动性强

较高,受即时汇率波动影响

短期套利,对资金流动性要求高

远期外汇交易

锁定未来汇率,交割时间固定

较低,可规避汇率波动风险

有明确未来外汇需求,希望锁定成本

外汇期权交易

具有选择权,灵活性高

适中,期权费成本需考虑

不确定汇率走势,但想获得潜在收益

接下来,投资者要关注汇率差异。不同银行之间或者不同市场之间可能存在汇率差异,这就为套利提供了机会。投资者可以通过比较不同银行的外汇牌价,选择在汇率更有利的银行进行外汇买卖。例如,银行A的美元兑人民币汇率为6.5,银行B的汇率为6.52,投资者可以在银行A买入美元,然后在银行B卖出美元,从而获取差价收益。

此外,投资者还可以利用利率差异进行套利。根据利率平价理论,两种货币的利率差异会影响它们的汇率走势。如果一种货币的利率较高,而另一种货币的利率较低,投资者可以借入低利率货币,兑换成高利率货币进行投资,赚取利差。不过,这种套利方式需要考虑汇率波动的风险,因为汇率的变化可能会抵消利差带来的收益。

在进行外汇套利时,投资者还需要注意风险控制。外汇市场是一个高度波动的市场,汇率变化受到多种因素的影响,如经济数据、政治事件、货币政策等。投资者应该制定合理的止损策略,避免因汇率不利变动而遭受重大损失。同时,要密切关注市场动态,及时调整投资策略。

本文由AI算法生成,仅作参考,不涉投资建议,使用风险自担

外汇期权的计算方法有哪些

外汇期权的计算方法是金融衍生品交易中的重要组成部分,它涉及到期权定价和风险管理的关键技术。外汇期权允许持有者在未来的特定时间内以预定的汇率买入或卖出一定数量的外汇。以下是几种常见的外汇期权计算方法:

1. Black-Scholes模型

Black-Scholes模型是最早也是最著名的期权定价模型之一,由Fisher Black和Myron Scholes在1973年提出。该模型主要用于计算欧式期权的理论价格。它基于以下几个假设:市场无摩擦、股票价格遵循对数正态分布、无风险利率和波动率恒定等。Black-Scholes模型的公式如下:

C = S_0 N(d_1) – X e^{-rT} N(d_2)

其中,( C ) 是期权价格,( S_0 ) 是当前外汇即期价格,( X ) 是期权的执行价格,( r ) 是无风险利率,( T ) 是期权到期时间,( N(d) ) 是标准正态分布的累积分布函数,( d_1 ) 和 ( d_2 ) 是计算中的中间变量。

2. Garman-Kohlhagen模型

Garman-Kohlhagen模型是Black-Scholes模型的扩展,专门用于外汇期权的定价。该模型考虑了两种货币的无风险利率,因此更适合外汇市场的实际情况。其公式如下:

C = S_0 e^{-r_f T} N(d_1) – X e^{-r_d T} N(d_2)

其中,( r_f ) 是外汇货币的无风险利率,( r_d ) 是本币的无风险利率。

3. 二叉树模型

二叉树模型是一种数值方法,用于计算期权的理论价格。该模型通过构建一个外汇价格变动的二叉树来模拟未来可能的价格路径。通过向后递推,可以计算出期权的当前价值。二叉树模型适用于美式期权,因为可以提前执行。

4. Monte Carlo模拟

Monte Carlo模拟是一种通过随机抽样来估计期权价格的数值方法。该方法通过模拟大量的外汇价格路径,并计算每条路径上的期权价值,然后取平均值作为期权的估计价格。Monte Carlo模拟适用于复杂的期权定价问题,尤其是涉及到多个随机变量的情况。

以下是一个简单的表格,总结了上述几种外汇期权计算方法的特点:

模型名称适用期权类型主要特点

Black-Scholes

欧式期权

基于对数正态分布,适用于简单情况

Garman-Kohlhagen

欧式期权

考虑两种货币的无风险利率

二叉树模型

美式期权

数值方法,适用于提前执行

Monte Carlo模拟

复杂期权

随机抽样,适用于多变量情况

选择合适的外汇期权计算方法需要考虑期权的类型、市场条件以及计算的复杂性。每种方法都有其优势和局限性,交易者应根据具体情况选择最合适的方法。

基金的跨境投资策略如何应对汇率风险?

在全球经济一体化的背景下,基金的跨境投资成为许多投资者分散风险、追求更高收益的选择。然而,跨境投资中汇率风险是不可忽视的重要因素,它可能对基金的投资回报产生显著影响。以下将介绍一些基金在跨境投资中应对汇率风险的策略。

首先是套期保值策略。这是一种较为常见的应对汇率风险的方法。基金可以通过外汇远期合约、外汇期货合约等工具来锁定未来的汇率。例如,基金预计在未来某一时刻会有一笔外汇收入,为了避免该外汇贬值带来的损失,基金可以与银行签订外汇远期合约,按照约定的汇率在未来进行外汇兑换。这样无论未来汇率如何波动,基金都能按照事先约定的汇率进行交易,从而降低汇率风险。

基金跨境投资汇率风险应对策略_如何外汇投资_套期保值外汇远期合约汇率锁定

其次是资产配置策略。基金可以通过合理配置不同国家和地区的资产来分散汇率风险。当投资组合中包含多种货币计价的资产时,一种货币的贬值可能会被另一种货币的升值所抵消。例如,基金可以同时投资于美元资产和欧元资产。如果美元贬值,而欧元升值,那么欧元资产的增值可能会弥补美元资产因汇率变动带来的损失。

再者是货币选择策略。基金在进行跨境投资时,可以选择那些相对稳定或者有升值潜力的货币进行投资。一般来说,经济增长稳定、财政状况良好、货币政策稳健的国家的货币相对较为稳定。例如,瑞士法郎通常被视为避险货币,在全球金融市场动荡时,其汇率往往表现较为稳定。基金可以适当增加对以瑞士法郎计价的资产的投资,以降低汇率风险。

另外,还可以采用动态调整策略。基金经理可以根据对汇率走势的判断,动态调整投资组合中不同货币资产的比例。如果预计某种货币将升值,基金可以增加以该货币计价的资产的投资比例;反之,如果预计某种货币将贬值,则可以减少该货币资产的投资比例。

下面通过一个简单的表格来对比不同策略的特点:

策略名称优点缺点

套期保值策略

能有效锁定汇率,降低风险

可能需要支付一定的成本,且可能错过汇率有利变动带来的收益

资产配置策略

通过分散投资降低风险

难以完全消除汇率风险,且需要对不同国家和地区的市场有深入了解

货币选择策略

选择稳定或有升值潜力的货币可降低风险

准确判断货币走势较为困难

动态调整策略

能根据汇率走势灵活调整,可能获取更好收益

对基金经理的判断能力和决策及时性要求较高

本文由AI算法生成,仅作参考,不涉投资建议,使用风险自担

一季度末我国外汇储备排名世界第一 占全球三分一

央行昨日发布数据显示,截至2014年3月末,国家外汇储备余额为3.95万亿美元,这一数据较2013年末增长了1290亿美元。截至一季度,我国外汇储备排名世界,占全世界外储总量的三分之一,比世界第二的日本还要高出2.85万亿美元。

与贸易数据出现背离

根据市场此前预期,今年3月末中国外汇储备应在3.922万亿美元左右。而实际上,一季度末中国外汇储备增至3.95万亿美元,较2013年底增加了1290亿美元,不过增幅略低于2013年四季度的1590亿美元和2013年一季度的1310亿美元。

宏源证券分析师昨日接受信息时报记者采访时认为,今年一季度外汇储备增长有所超预期,而且与贸易数据出现背离,说明今年中国外汇储备的增量来源与以往有明显不同。海关总署上周四公布数据显示,今年3月出口同比下降6.6%,进口同比降11.3%(美元计价),远远不及预期的同比4%左右的进口增速和7%左右的出口增速。而3月贸易顺差77.1亿美元,好于此前市场预期的小幅顺差甚至小幅逆差的状况。总体来看,今年一季度出口同比下降3.4%,进口增长1.6%,贸易顺差为167.4亿美元。

该分析师进一步分析称,今年一季度外汇储备保持较快增长应该有多方面的原因,包括外汇占款的贡献、汇兑因素的影响以及外汇储备中非美元币种带来的账面浮盈等等。数据显示,今年一季度人民币对美元汇率一改态势,创下历年的2.6%的季度贬幅。

远高于其他几个金砖国家之和

截至今年一季度,我国外汇储备排名世界,占全世界外储总量的三分之一,比世界第二的日本还要高出2.85万亿美元。事实上,中国的外汇储备资产要高于其他几个金砖国家之和,而且是远远超过。仅以印度为例,根据印度央行4月初公布的数据,印度目前外汇储备约为3066.5亿美元,不到中国的十二分之一。

外汇储备

外汇储备,是一个国家或经济体的货币当局持有并可随时兑换他国货币的资产,通常以美元计算。狭义而言,外汇储备指一个国家或经济体的外汇积累;广义而言,指以外汇计价的总资产,包括现钞、黄金、国外有价证券等。外汇储备是一个国家或经济体国际清偿力的重要组成部分,同时对于平衡国际收支、稳定汇率有重要影响。

———-我是华丽丽的分割线———–