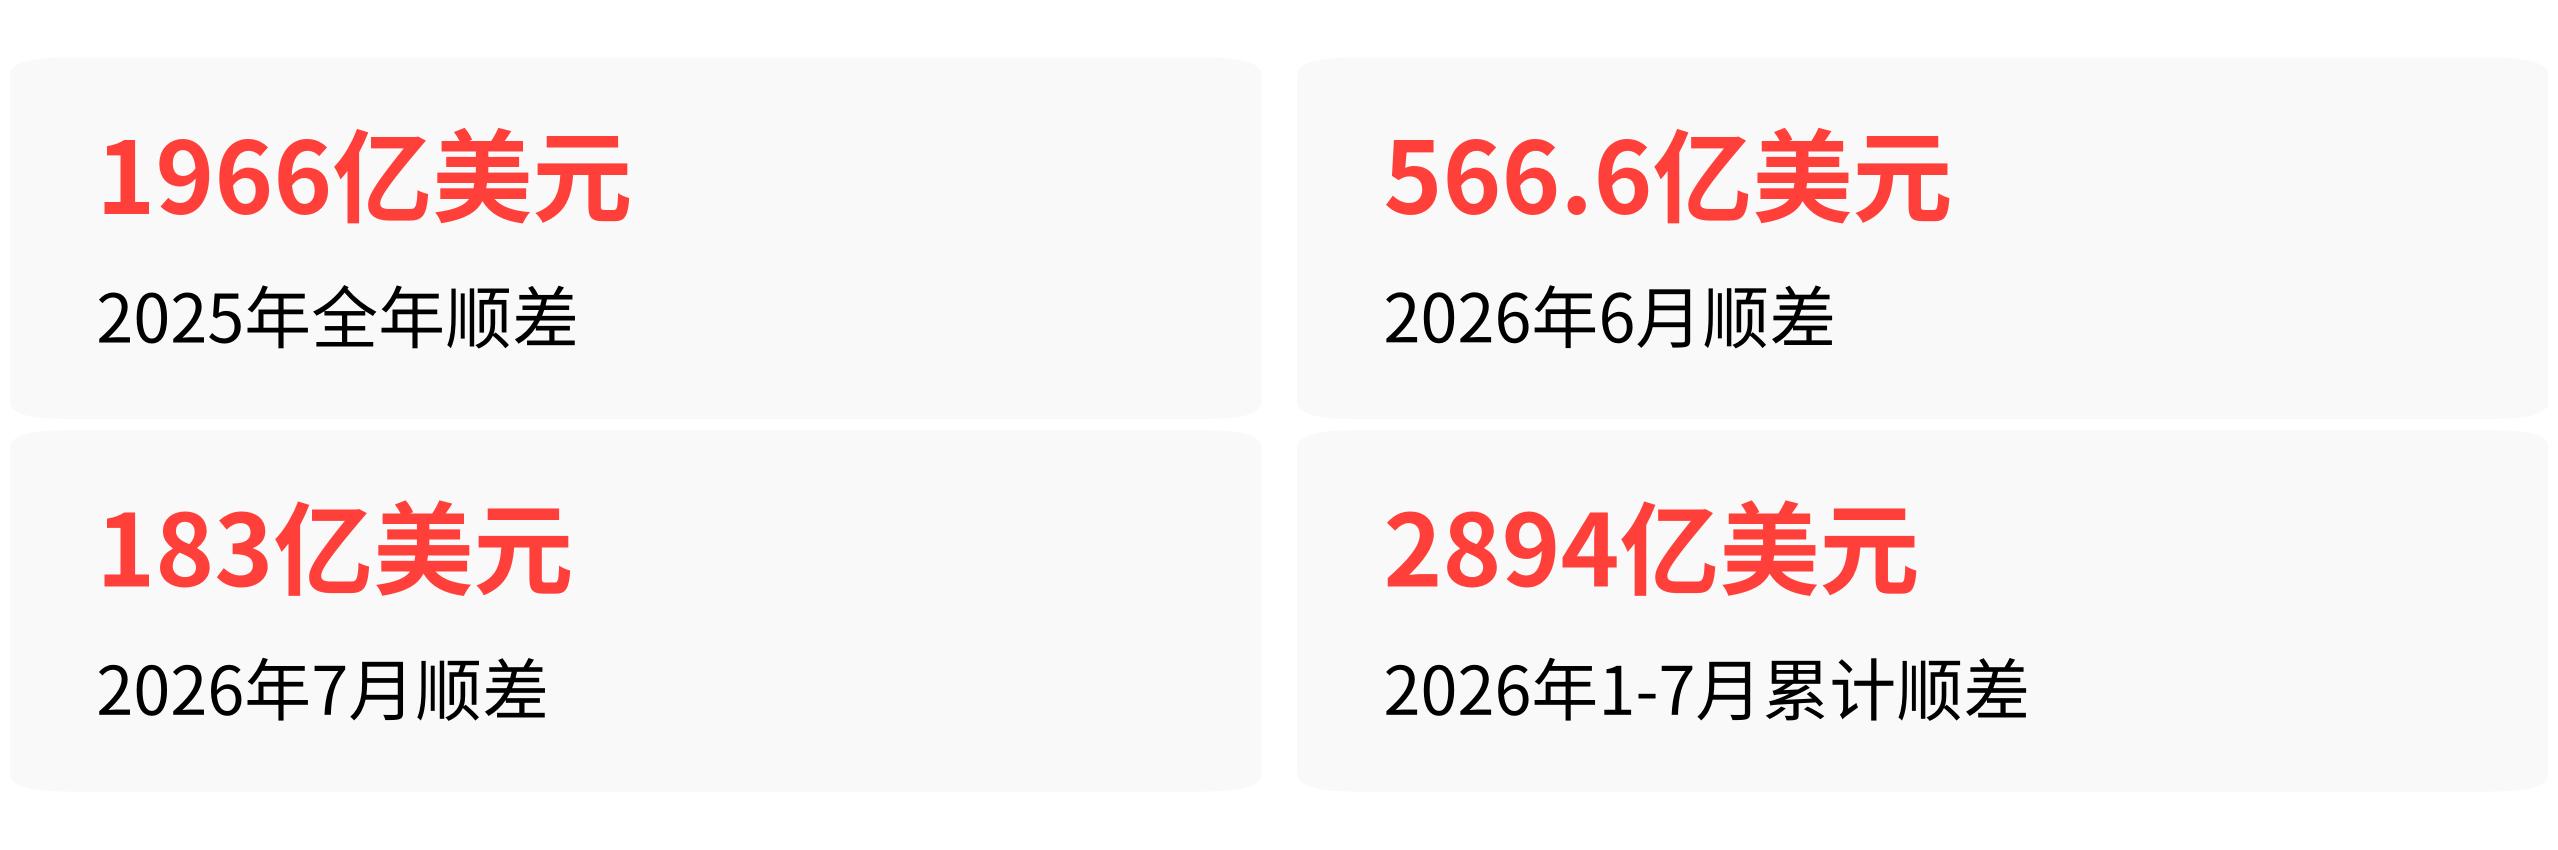
2894亿美元。这是今年前7个月银行代客结售汇顺差的累计规模,已经超过了去年全年1966亿美元的总量。翻译一下:企业和个人在银行把手里的外汇换成人民币的金额,比他们用人民币买外汇的金额,多出了将近3000亿美元。
这个数字压到汇率市场上,人民币走强就不奇怪了。
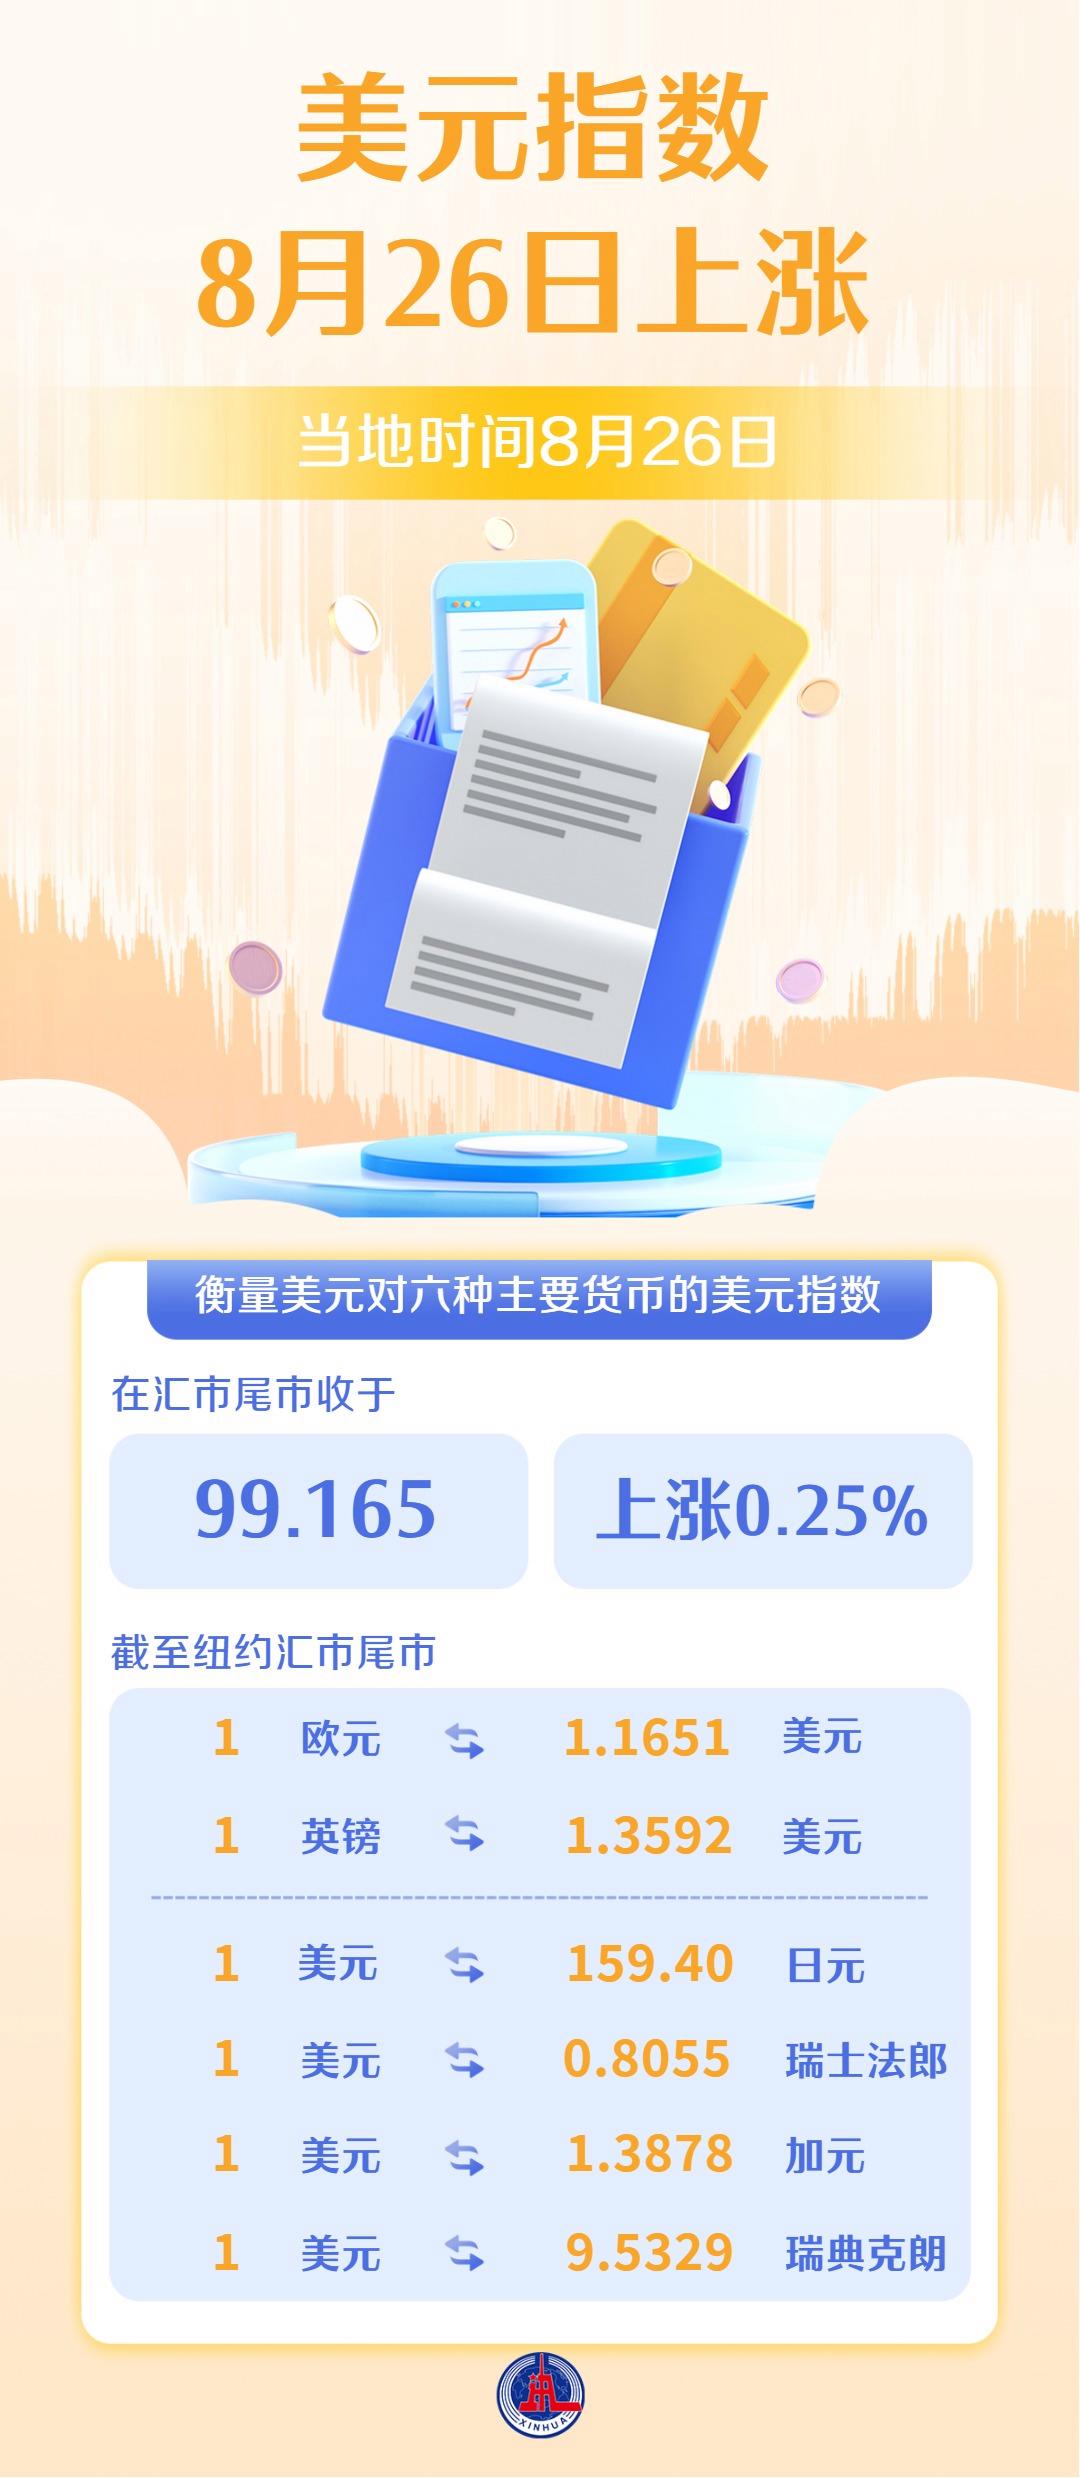
8月21日,在岸和离岸人民币对美元盘中双双触及6.71附近,创下2023年2月以来近三年半的新高。冲到高点之后,市场并没有继续猛拉,而是转入高位震荡。8月26日人民币对美元中间价报6.7829,美元指数在99附近徘徊。

8月26日美元指数上涨,汇市核心数据一览
到这里,8月27日汇价公布前的市场阶段就清楚了:人民币正处在创下三年半新高后的偏强双向震荡阶段,共识已从单边看多转向6.6-7.0区间的宽幅波动判断,并非新一轮单边升值周期的起点。
这波升值是怎么一步步走到今天的
往回倒八个月,路径很清晰。
2025年12月下旬,离岸人民币对美元摸到了6.996,这是2024年9月以来头一回贴近7这道心理防线。此后整整8个月,7再没被触及过,中间价从6.95一路往下挪到了6.78附近。
真正加速是在2026年7月末。美日时隔28年联手干预日元,市场把这解读为美国对强势美元的容忍度在下降,美元指数开始从高位回落。
随后8月上旬,美国7月非农就业数据爆冷——新增就业负2.3万,前两个月还合计下修了10.3万——美联储9月加息概率从75%骤降到33%,美元指数跌破99。人民币顺势冲破了6.72。
但冲高之后,动能明显放缓了。7月银行结售汇顺差收窄到183亿美元,远低于6月的566.6亿美元。结汇动能边际减弱,价格转入高位震荡。
这一轮不是“钱更值钱了”,是定价逻辑变了
很多人以为人民币升值是因为中国经济突然变强了。不是这么回事。核心变化发生在定价逻辑上:人民币汇率的主导因素,正在从“中美利差”切换到“贸易顺差”。
中美10年期国债利差倒挂约300个基点——美国国债收益率约4.7%,中国约1.68%。按传统逻辑,利差倒挂这么深,人民币应该贬值。但现实恰恰相反,人民币持续走强了一年多。
真正撑住汇率的是两股力量。
第一,出口高景气度。2026年1-7月,中国出口保持较快增长,贸易顺差高位运行。企业手里攒了大量美元。
第二,当人民币升值趋势确认后,企业持有美元的机会成本快速上升,从“等一等再结”转向“逢高加快结汇”,形成“贸易顺差-人民币升值预期-企业加快结汇-外汇供给增加-人民币进一步升值”的正反馈。
1-7月银行累计结汇18316亿美元,累计售汇15422亿美元,轧差2894亿美元,远超去年全年。这个数字解释了为什么利差倒挂300个基点,人民币还在涨——贸易顺差结汇的推力,压过了利差倒挂的拉力。
与此同时,央行态度很克制。2026年初到8月7日,人民币即期汇率和中间价升值幅度几乎完全同步,说明央行没有明显动用逆周期因子。当美元大幅走弱时,央行甚至将中间价定在弱于市场预测的水平,用温和的方式平滑过快升值速率,而不是主动加码干预。
冲到现在这个位置,市场在犹豫什么
8月21日创下6.7192的高点后,人民币没有继续往上走,而是横住了。原因不复杂——推升这波行情的几股力量,都在边际减弱。
结汇动能最先出现放缓信号。7月结售汇顺差从6月的566.6亿美元骤降到183亿美元,前期集中结汇的高峰可能已经过了。远东资信首席宏观研究员张林分析,6月的高顺差部分来自半年末企业集中结算和季节性因素,7月回落更多是前期集中释放后的常规调整。
出口这边,总量仍在增长,但结构已经出现分化。2026年上半年,家具、针织服装、鞋靴、箱包等10个劳动密集型品类合计出口2545亿美元,同比下降3.9%,其中鞋靴下滑7.3%。国内部分出口企业已经从成品出口退到上游做鞋材、辅料供应,终端成品在海外的份额在收缩。
实体企业的痛感也在加剧。截至8月26日,已有677家A股上市公司在半年报中提到汇兑损失,有些企业去年还在赚汇兑收益,今年直接转为亏损。
远期结汇存在天然贴水——即期汇率在6.72附近,三个月远期结汇价格只能锁在6.67到6.78区间,套保本身就带着显性成本,这让大量中小外贸企业选择观望,硬扛波动。
华福证券首席经济学家管涛说得更直接:不要轻易把这一轮强势定性为“升值新周期”。 他回溯2020-2021年,市场也曾一致看多人民币新周期,但趋势最终快速逆转。
他指出,当前市场普遍忽略了汇率升值的宏观收缩效应——本币快速升值会直接导致出口企业汇兑损失扩大、民间海外净资产估值收缩,而所谓“外资全面配置中国资产、持续流入推高人民币”的叙事,也缺乏确凿数据支撑。
国家金融与发展实验室(NIFD)的季报更从国际收支结构给出了一个硬约束:2025年中国经常账户顺差7350亿美元,但同期非储备性质金融账户逆差高达8201亿美元,金融账户持续大规模净流出,几乎完全抵消了贸易顺差的支撑。
中美利差倒挂幅度达到280个基点,非居民人民币融资需求快速扩张,推动其他投资项持续逆差;叠加中资企业国际化布局下的直接投资项长期净流出,从国际收支结构层面,锁死了人民币进一步大幅升值的空间。
接下来,该盯住哪几个信号
综合NIFD、中信证券、东方金诚等多家机构的判断,下半年人民币大概率在6.6-7.0区间内双向波动,进一步升值空间有限,但也不存在明显贬值压力。
如果想知道方向什么时候会变,盯住五个指标就够了。
第一个,美联储的政策信号。当前市场对美联储9月加息的概率定价在42%左右。如果美联储重新释放鹰派信号、加息概率回升,美元走弱趋势会直接逆转。第二个,人民币兑美元中间价相对市场预测的偏离幅度。
如果央行持续将中间价定在明显偏弱的水平,代表有意抑制过快升值。第三个,月度银行代客结售汇顺差规模。如果顺差从高位持续回落,集中结汇动能耗尽,升值支撑也会同步减弱。第四个,人民币与美元指数的滚动相关系数。
中信证券研究显示,这个系数已从2025年11月的0.80降至2026年8月的-0.48,出现汇改以来第三次“脱钩”——如果它重新回到高正相关,人民币独立行情的条件就消失了。第五个,月度出口同比增速。如果出口高增态势中断,本轮升值的底层逻辑会被证伪。
这些指标的变化,比汇率本身涨跌几个基点,更能告诉你市场正在往哪个方向走。
