Tag: 日本央行

美元反弹带动美元兑日元再次测试160关口压力,等待方向选择

汇通财经APP讯——美元/日元周一亚洲时段表现偏强,汇价维持在160.00关口附近,距离上周五触及的一个月高点不远。经过此前一轮快速反弹后,美元/日元目前进入高位整理阶段,但从基本面来看,多头仍然掌握一定优势。美国与日本之间明显的利率差、日元套息交易持续存在,以及日本财政状况引发的市场担忧,共同构成汇价的主要支撑。

美元/日元基本面分析_日美利差影响_外汇市场的特点

日本方面近期面临较大的财政政策压力。市场对日本公共财政状况恶化以及扩张性财政政策的担忧有所升温,这削弱了日元作为低收益融资货币的吸引力。与此同时,美国财政部长斯科特·贝森特日前表示,近期日元的波动总体仍处于可控范围内,这一表态降低了市场对日本与美国再次联合干预外汇市场的预期。对于美元/日元多头而言,短期内官方干预风险下降,使160附近的上行尝试更容易获得资金推动。

利差仍然是美元/日元最重要的基本面支撑之一。日本央行在6月将短期政策利率提高至1.00%,达到数十年来较高水平,但美国基准利率仍处于3.50%—3.75%区间,日美政策利率之间仍存在约250—275个基点的差距。尽管日本央行已经进入政策正常化阶段,但只要美日利差仍然处于较高水平,市场中的日元融资交易就仍有存在空间,这将持续对美元/日元构成支撑。

不过,市场也不能忽视日本央行政策正常化带来的潜在变化。目前市场估计,日本央行9月进一步加息25个基点的概率约为80%。如果日本国内通胀、工资以及经济数据继续支持政策正常化,央行进一步收紧货币政策的可能性将逐渐增加。届时美日利差可能开始收窄,日元空头面临的压力也会逐步增加。也就是说,当前美元/日元的基本面仍偏多,但这一优势并非没有时间限制。

美国方面则出现了另一项重要变化。美联储主席凯文·沃什在杰克逊霍尔年会上释放偏鹰信号,强调如果决策者无法确认潜在通胀正在以足够速度向政策目标回落,美联储仍需要进一步采取行动。讲话之后,市场对9月美联储加息的预期明显升温。美国利率预期重新走强,使美日利差在短期内存在进一步维持高位的可能,从而继续为美元/日元提供利率层面的支持。

与此同时,近期中东局势升级也重新强化了美元的避险属性。美国对伊朗军事目标实施打击后,伊朗方面随即发动导弹反击,市场对地区局势进一步升级的担忧升温。由于美元在全球风险事件中仍然具备较强的避险属性,相关资金流动能够对美元形成支持,并间接推动美元/日元保持高位。与此同时,风险事件对能源价格的影响也可能通过通胀预期影响美联储政策路径,从而形成第二层面的美元支撑。

不过,避险交易对美元/日元的影响存在两面性。日元本身同样属于传统避险货币,当全球风险情绪明显恶化时,部分资金可能重新流向日元,从而限制汇价涨幅。因此,当前地缘风险对美元/日元而言并不是简单的单向利好,真正决定价格方向的仍然是美元避险需求与日元避险需求之间的相对强弱,以及美日利差变化。

从市场情绪来看,160日元已经成为非常敏感的心理价位。此前美元/日元在160附近的每次上涨都容易引发市场对日本当局干预风险的讨论,因此即使基本面支持多头,投资者也不宜简单追涨。如果汇价能够在160上方稳定运行,并进一步突破160.34和160.64,则市场可能认为此前的上涨趋势重新获得确认;如果多次冲击160失败,则高位获利回吐压力可能快速增加。

未来几天,美国经济数据和日本央行政策预期将继续决定美元/日元的短期方向。美国就业、通胀以及制造业数据如果继续表现强劲,市场可能进一步提高对美联储维持高利率甚至再次收紧政策的预期;相反,如果美国经济明显降温,美元此前积累的利率优势可能迅速收窄。日本方面,则需要关注通胀和工资增长是否继续支持9月加息。如果日本央行加息预期进一步升温,将成为限制美元/日元上行空间的重要因素。

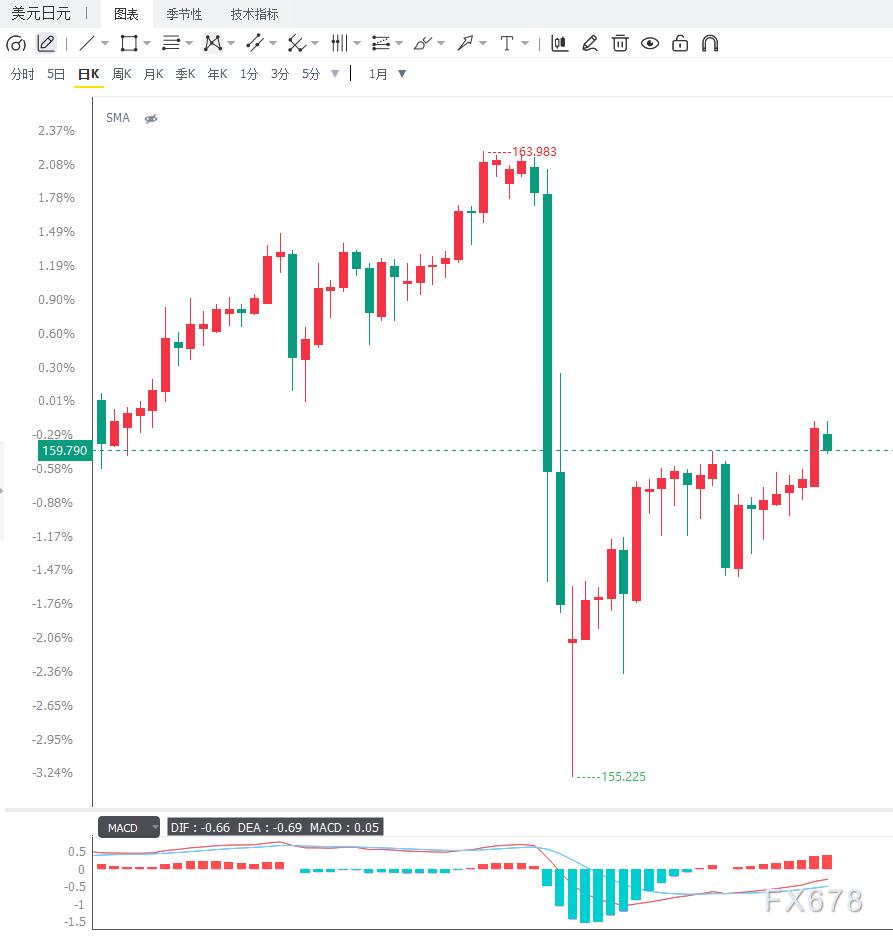
从日线结构来看,美元/日元目前仍维持在较为完整的反弹趋势中,价格稳定于159.00上方,并重新逼近160这一重要心理关口。此前汇价从高位快速回调后重新反弹,目前已经收复50%斐波那契回撤位159.50,说明多头正在逐步恢复控制权。上方首先关注160.30附近的200周期简单移动平均线,这是当前最直接的技术阻力;如果日线有效突破并站稳160.30,则下一目标将指向160.70附近的61.8%斐波那契回撤位,进一步突破后则可能测试162.10附近的78.6%回撤位。下方159.50是第一支撑,159.00附近的100周期均线构成第二支撑,若跌破159.00,则汇价可能重新向158.50附近的38.2%回撤位回落,更下方则关注157.30附近的23.6%回撤位。整体而言,日线结构仍偏向多头,但160.30—160.70区域的突破情况将决定反弹能否进一步扩展。

从4小时周期来看,美元/日元目前进入160美元附近的高位整理阶段,价格虽然保持在100周期均线159.00以及50%斐波那契位置159.50上方,但200周期均线160.30仍形成明显压制。短线动能因此呈现多空拉锯特征。如果4小时K线能够有效突破160.30,并进一步站稳160.70,则意味着此前的调整基本得到修复,汇价可能向161.00以及162.10方向拓展。反之,如果价格连续受阻于160.30—160.70区域,并重新跌破159.50,则短线回调压力将明显增加,159.00将成为关键防守位置,一旦进一步失守158.58,美元/日元可能重新进入更深层次调整。当前来看,159.50是短线多空分界线,160.70则是决定上涨空间能否打开的关键突破位。
外汇市场的特点_美元/日元基本面分析_日美利差影响

编辑总结

美元/日元目前处于利差优势、套息交易与日本财政担忧共同支撑的高位区域,短期基本面仍偏向多头。美国政策预期转鹰进一步强化美元优势,而中东局势升级也使美元获得一定避险需求。但160关口并非普通技术位置。随着日本央行9月加息预期升至约80%,日美利差进一步收窄的可能性正在增加,同时日本当局潜在干预风险仍是汇价上行必须面对的约束。
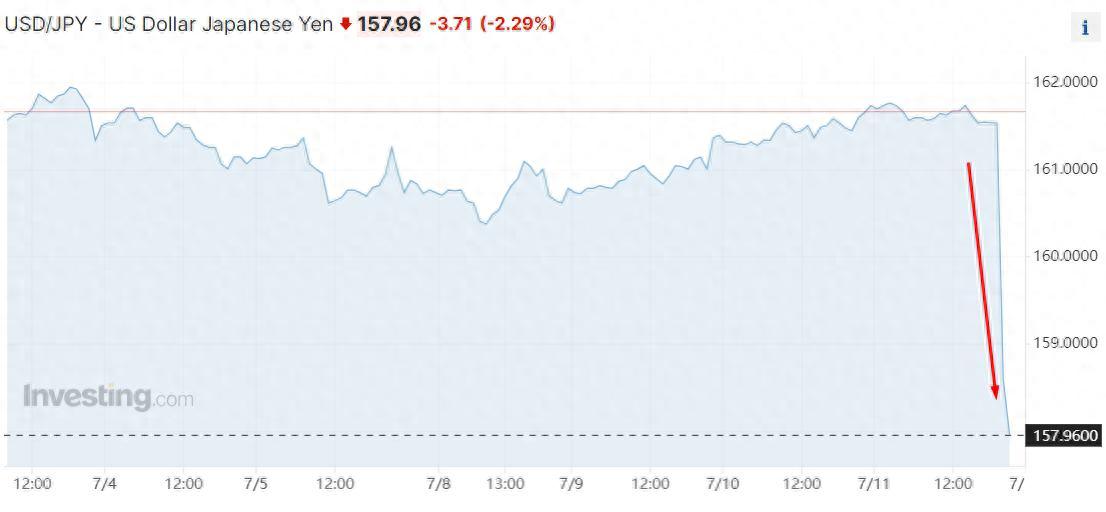

日元跌到 158!日本砸 725 亿救市没用,中国按兵不动不救

9月1日,东京外汇市场。

美元兑日元在158关口反复拉锯,交易员盯着屏幕不敢眨眼。

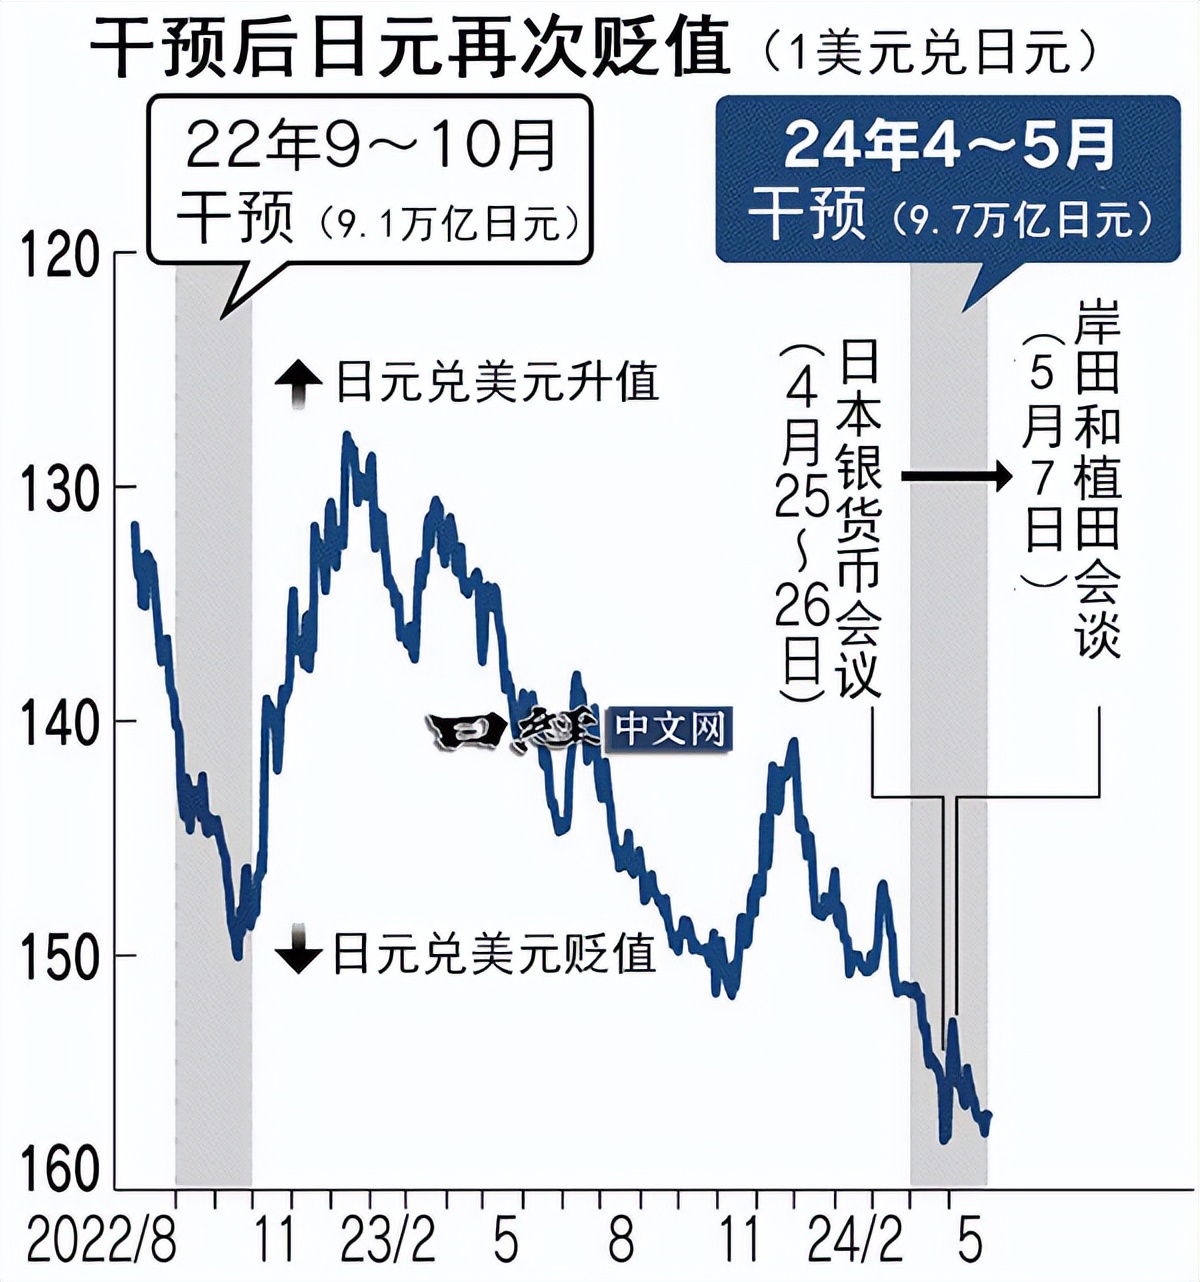
4个月前还在163.97的高位,4年半跌了近30%——这轮贬值到底什么时候是个头?没人说得准。

日本央行加息_外汇市场的特点_日元贬值

一条看不见的传导链

日元贬,日本央行加息→资本回流日本→抛售美债→美债收益率飙升→美国财政压力爆表。

链条上任何一环出问题,都会顺着资金管道传到另一端。

美元潮汐每一轮涨落,收割的都是全世界的财富。这一次,日本站在了风口上。

2026年2月到6月,日本累计减持美债超1200亿美元。6月单月就抛了264亿,是当月所有海外持有国中减持幅度最大的。

为什么卖?

答案跟汇率干预直接挂钩。

4月底到5月底,日本财务省砸了11.73万亿日元(约725亿美元)入市托汇率。钱从哪来?最直接的渠道就是卖美债换美元。

但这还只是开胃菜。

如果日元继续贬、日本央行被迫加快加息,那套息交易平仓带来的抛售规模,会比汇率干预大得多。

日元贬值_外汇市场的特点_日本央行加息

套息交易才是真正的炸弹

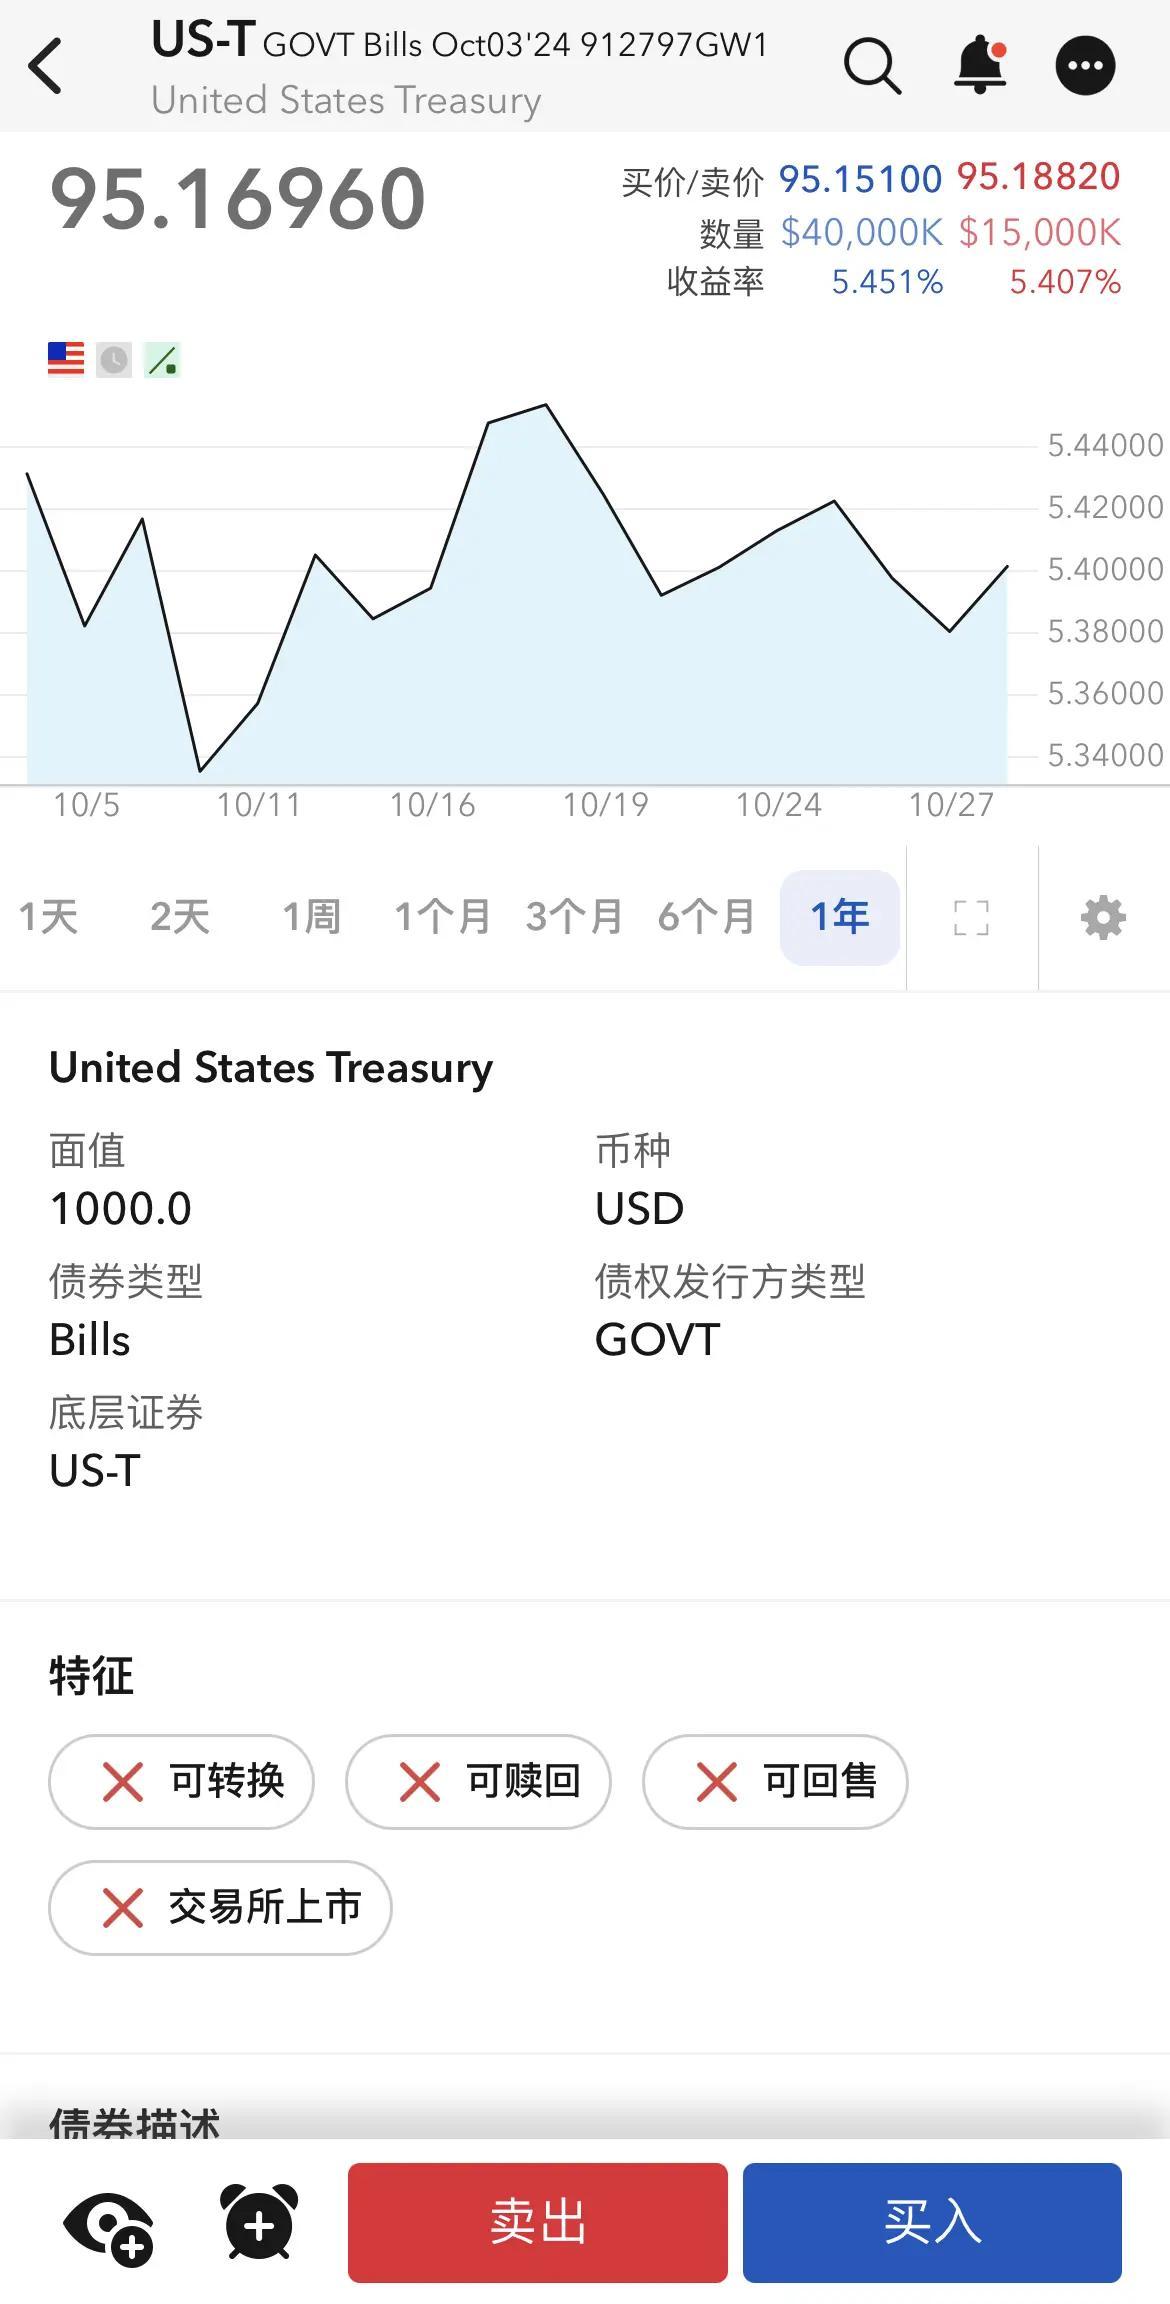
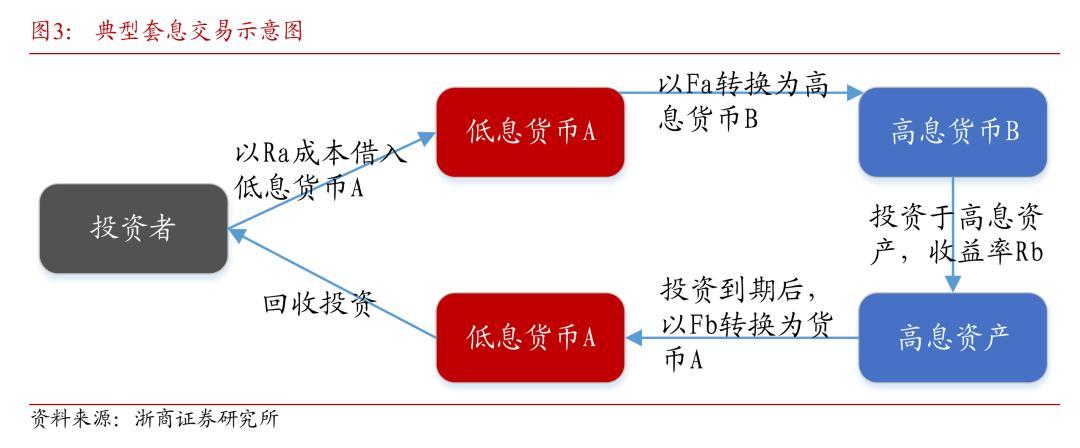
把日元换成美元,转头买美国国债吃利息,利差两三个百分点,稳赚不赔。

这门生意做了多少年?快三十年了。

规模有多大?

不同口径算出来不一样。日本银行体系日元对外债权约1万亿美元,场外货币互换合约名义价值7.87万亿美元,广义上日本海外总资产超过10万亿美元。

保守估算,真正活跃的日元套息交易规模在1万亿到2万亿美元之间。

大部分流向了美国。

规模大,意味着一旦反向流动,冲击力也大。

日本家庭手里的金融资产超过2000万亿日元。

这些钱长期趴在低利率账户里,追求更高收益的冲动一直都在。一旦国内利率上去了,一部分钱会从海外撤回来。另一部分还会往外走——因为利差收窄后,追逐高收益的资本会去风险更高的地方。

2024年8月演过一次小的。日本央行加息25个基点,从0.25%加到0.5%,全球股市单日蒸发3.5万亿美元,被媒体叫“黑色星期一”。

那才加了25个基点。

要是日本央行真的激进加息到2%、3%呢?万亿美元级别的套息仓位同时平仓,卖出美元资产、买回日元还债——美债价格砸盘、收益率飙升、全球股市闪崩。

这不是危言耸听,是2024年已经预演过的剧本。

所以日本央行最纠结的就在这。

不加息,日元继续贬,国内物价飞涨,老百姓骂街。

加息,套息平仓,全球金融市场地震,日本自己的海外资产也跟着缩水。

两头都是坑。

日元贬值_外汇市场的特点_日本央行加息

日本干预了,但又好像没干预

这事说起来有点黑色幽默,7月31日那天。

美国财长贝森特开会的时候,记事本被记者拍到了——上面写着“待办事项:买入日元50亿至100亿美元”。

美国亲自下场帮忙救日元。

这还是1998年以来美日第一次联合干预汇率。

结果呢?

干预当天日元跳涨,没过几天又跌回去了。到8月中旬,美元兑日元又回到了159附近。

725亿美元砸进去,水花都没溅起来多少。

为什么?

因为市场看透了——日本的弹药库再大,也大不过全球外汇市场每天6.6万亿美元的交易量。

更关键的是,日本手里的干预工具其实只有两把。

一把是抛售美债换美元入市,一把是央行加息。

这两把工具,全往美国肺管子上戳。

抛美债,美债收益率上去了,美国财政利息负担加重。

加息,套息交易平仓,美债照样承压。

所以美国嘴上帮日本救日元,实际手上给日本套着紧箍咒——你可以救,但不能动我的根本利益。

这就解释了为什么日本每次干预都像挠痒痒。

不是不想用力,是不敢用力。

市场不相信眼泪,只相信真金白银。日本的银子再多,也填不满全球市场的胃口。

日本财务省手里的外汇储备超过1.2万亿美元,账面看着很厚。但真正能拿出来干预汇市的活钱,没账面上那么多。很多储备投在了美债里,要卖就得砸价格,卖得多了收益还会跌。

这本身就是一个悖论——想救日元,就得卖美债;卖美债,又会让日元资产更不值钱。

日本央行加息_外汇市场的特点_日元贬值

全球债市没有孤岛

日元贬值,日本投资者抛售美债换汇,美债收益率走高。

美债收益率走高,全球美元资产的定价基准就上去了,新兴市场货币承压,人民币也不例外。

还有一个更隐蔽的通道。

日元是全球套息交易的主要融资货币。套息交易不仅买美债,也买新兴市场债券、人民币资产。一旦套息平仓,这些资产也会被一起抛。

2024年8月那轮回调,A股和港股也跟着跌,就是这个逻辑。

但话说回来,中国的处境跟日本完全不一样。

日本是全球最大债权国,钱撒出去收不回来。中国是全球第二大经济体,资本项目还没完全开放,外债结构也健康得多。

日元的波动会传导,但不会失控。

真正值得警惕的,是全球金融市场的脆弱性。

美国国债总规模已经突破40万亿美元,比2022年初的30万亿,四年半涨了10万亿。

美联储利率维持在高位,美国财政部每天光利息就要付30亿美元。

美债收益率每涨1个百分点,美国一年财政支出就要多掏3500到3900亿美元的利息。

这个窟窿越滚越大,谁都不知道临界点在哪。

日本是美债最大的海外接盘侠。如果这个接盘侠被逼到墙角,不得不卖,那美债市场会怎么样?

没人想看到答案。

全球金融体系的底层逻辑,正在悄悄变化。

美国的债务雪球越滚越大,接盘的人却越来越少。美联储自己在缩表,海外央行在减持,剩下的买家越来越集中在美国国内的银行和基金手里。

国内接盘的空间也有限。银行持有的美债已经够多了,再多出了问题又是新一轮风险。

美债市场的深度和流动性,曾经是美元霸权的底气。现在这份底气,正在一点点被消耗。

外汇市场的特点_日本央行加息_日元贬值

不是崩盘,是慢性病

事实比想象的更复杂,这件事背后,说“崩盘”有点夸张了。

日元再怎么贬,也不会一夜之间变成废纸。日本有1万多亿美元的外汇储备,有全球最大的海外净资产,有完整的工业体系和出口能力。

日元的问题不是崩盘,是慢性病。

低利率维持了三十年,套息交易像藤蔓一样缠住了全球金融体系。日本央行想松绑,又怕扯断藤蔓把大家都带倒。

美债的问题也不是没人买,是太贵了。

40万亿债务规模,每年利息就吃掉大几千亿财政预算,还在滚雪球。

日本不减持还好,一减持,就把盖子掀开一条缝——原来最大的海外买家,也有被逼着卖的时候。

中方不救?这个说法本身就有点跑偏。

中国持有美债的规模早已从峰值的1.3万亿降到了8000亿美元以下,连续多年在调整。谈不上“救”或者“不救”。

真正的变量在日本这边。

日元贬到什么程度日本会真下狠手?加息加到什么位置套息交易会集中平仓?美债收益率涨到多高美国财政会扛不住?

这三个问题,现在都没有答案。

但有一件事是确定的。

全球金融市场的多米诺骨牌,已经排到了日元这一张。

它倒不倒、什么时候倒、倒了之后撞翻几张,接下来几个季度就能见分晓。