人民币资产:避风港还是风险缓冲垫?
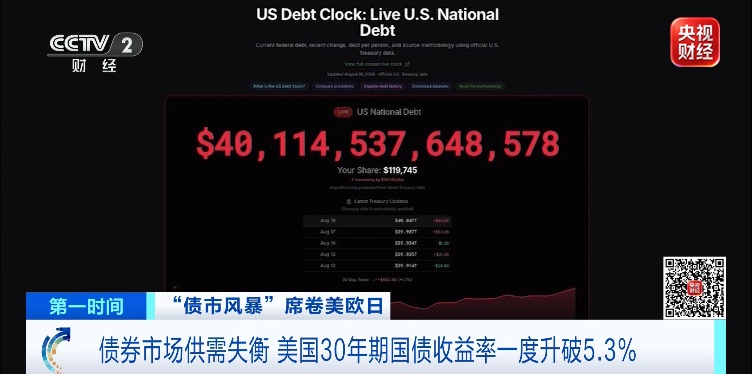
8月,美国30年期国债收益率一度突破5.3%,创下2007年以来的最高位,与此同时,人民币对美元汇率却反向升破6.72,触及三年半以来的新高。这个反直觉的现象,让“人民币资产成为新避风港”的说法从年初的零星讨论,迅速升温为全球主流机构的共识议题。

财经节目播出的美债实时债务时钟画面
但共识不等于事实。把人民币资产直接等同于“全球万能避风港”,是一个过于乐观的简化。更准确的表述是:人民币资产目前更像一个优质的“风险缓冲垫”,而非历经多轮危机考验的成熟避险资产。
它能否持续兑现避险属性,必须看三个前提能否同时满足——国内经济基本面稳固、配套制度开放逐步完善、外部美元周期不出现趋势性反转。这三个前提,决定了它到底是阶段性修复,还是历史性转身。
这轮走强,究竟是谁在“推”
人民币这波升值,驱动力主要来自外部,而非内部出现了超预期质变。
中航证券首席经济学家董忠云明确指出,7月底以来人民币加速走强的边际变量“100%来自美国侧”——美元指数自7月28日以来持续回落,背后是美国就业、消费数据接连“爆冷”,市场对美联储加息的预期从75%骤降至33%左右。
与此同时,美国财长贝森特推动的“让渡美元强势”换取盟国拉长美债久期的政策框架,也让美元信用遭遇了更深层的质疑。
东方金诚首席宏观分析师王青则进一步拆解了这个逻辑:此轮人民币走强,是“外部美元回调加内部出口集中结汇”共同作用的结果,本质上是中美经济周期错位的阶段性修复,不存在长期单边升值基础。
一个更直接的证据来自央行。8月人民币盘中突破6.72时,央行公布的中间价较市场预测均值偏弱幅度创下2月末以来的最大值——政策层面没有主动引导人民币走强的意图,反而在释放“不鼓励单边快速升值”的信号。
汇率可以随行就市,但决策层担忧的是,过快升值会直接压缩外贸企业的利润空间。
结构性优势,是真的
但“阶段性修复”这个判断,并不否定人民币资产在全球动荡中展现出的独立韧性。
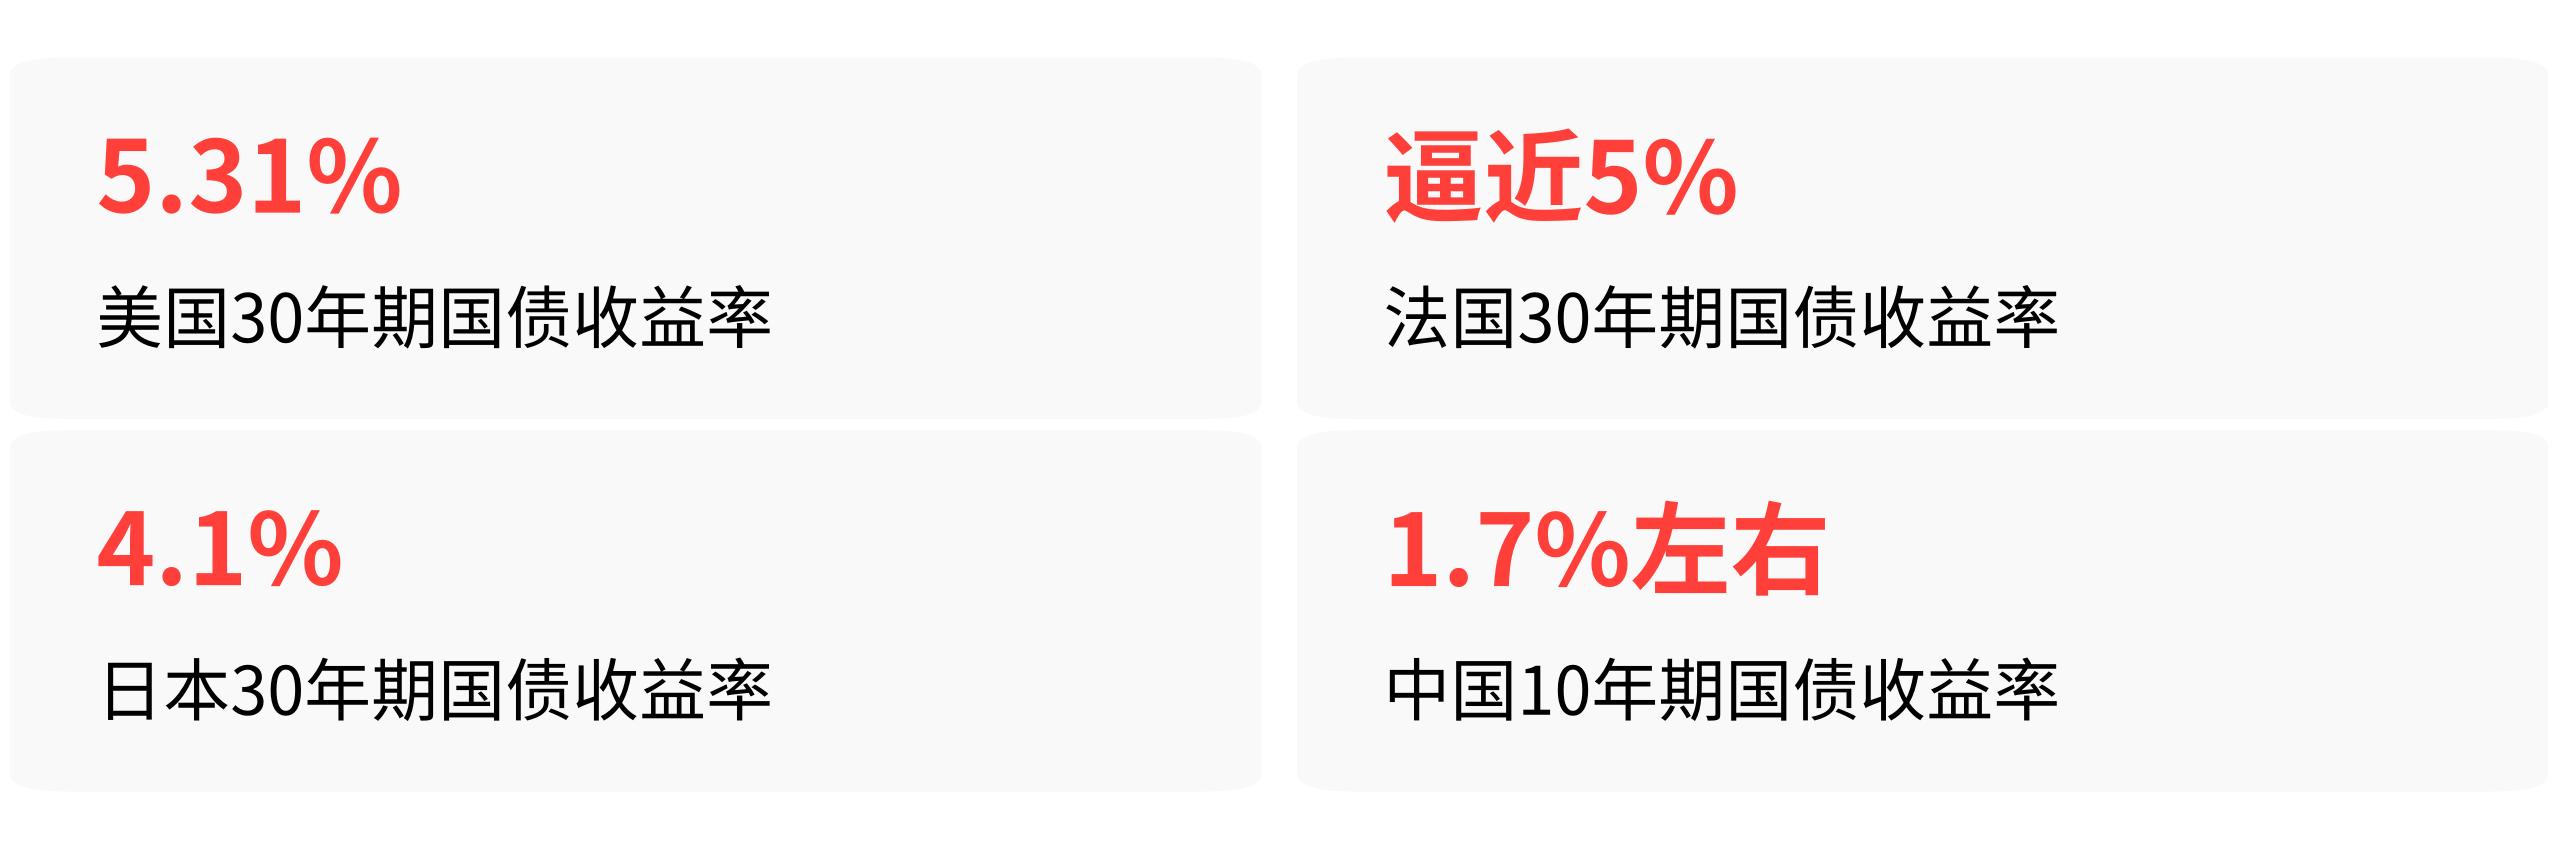
当前全球资本市场正在经历一场罕见的“压力测试”:美欧日长债收益率同步飙升,美国30年期国债收益率一度触及5.31%,法国30年期国债收益率逼近5%,日本30年期国债收益率升至4.1%的历史高位。
传统避险资产全面失效——美债不再是“安全港”,黄金在冲突初期反而下跌超过11%。
在这一轮全球债市抛售潮中,中国债市几乎“扛”住了。10年期中国国债收益率保持在1.7%左右,波动率远低于美欧日同类资产。
中国社会科学院世界经济与政治研究所副研究员吴国鼎分析认为,这轮全球长债抛售潮表明投资者对相关经济体财政前景的担忧,将加速国际储备货币多元化,而人民币债券的配置价值正在凸显。
这种独立性,根植于三个结构性优势。一是全产业链的成本控制能力——在全球进入高成本生产时代的背景下,中国完整的制造业集群反而体现出极致的成本对冲能力。
二是独立的货币政策空间——国内通胀可控,10年期国债收益率仅1.7%左右,与欧美高利率周期形成错位,为全球配置资金提供了稀缺的“低波动+稳定收益”组合。
三是能源安全体系的抗扰动能力——中国能源结构中油气占比仅27.5%,远低于全球平均的55.5%,且油气进口来源覆盖俄罗斯、中亚等多元区域,中东冲突对国内能源供应的冲击远小于日韩。
这三重优势,正是主权基金、央行储备机构、保险资管等长期资金开始渐进式增配人民币资产的核心逻辑。
三个核心约束,决定了“避风港”仍有限
但资产配置不是“非此即彼”的选择题。人民币资产成为全球资金避风港,面临三个现实的制度性约束。
第一,中美深度负利差抬升了配置成本。 国家金融与发展实验室的研报指出,当前10年期中美国债负利差已走阔至-2.71个百分点,3个月期负利差达-2.83个百分点。
在这种环境下,境外机构配置人民币债券,需要承担额外的对冲成本,这直接制约了长期资金大规模涌入的意愿。
第二,跨境投资渠道的规则尚未统一。
国泰海通证券的研报系统梳理了这一堵点:当前境外投资者进入中国债市、股市的渠道包括QFII、债券通、互联互通、海南跨境资管试点等多个通道,但各渠道在账户体系、托管结算、投资范围等方面的规则并不统一,增加了跨市场配置的操作成本。
此外,人民币外汇期货等核心风险管理产品尚未完全配套,境外机构缺乏有效的对冲工具来管理人民币资产的汇率风险——这也是长期资金配置决策中的关键约束。
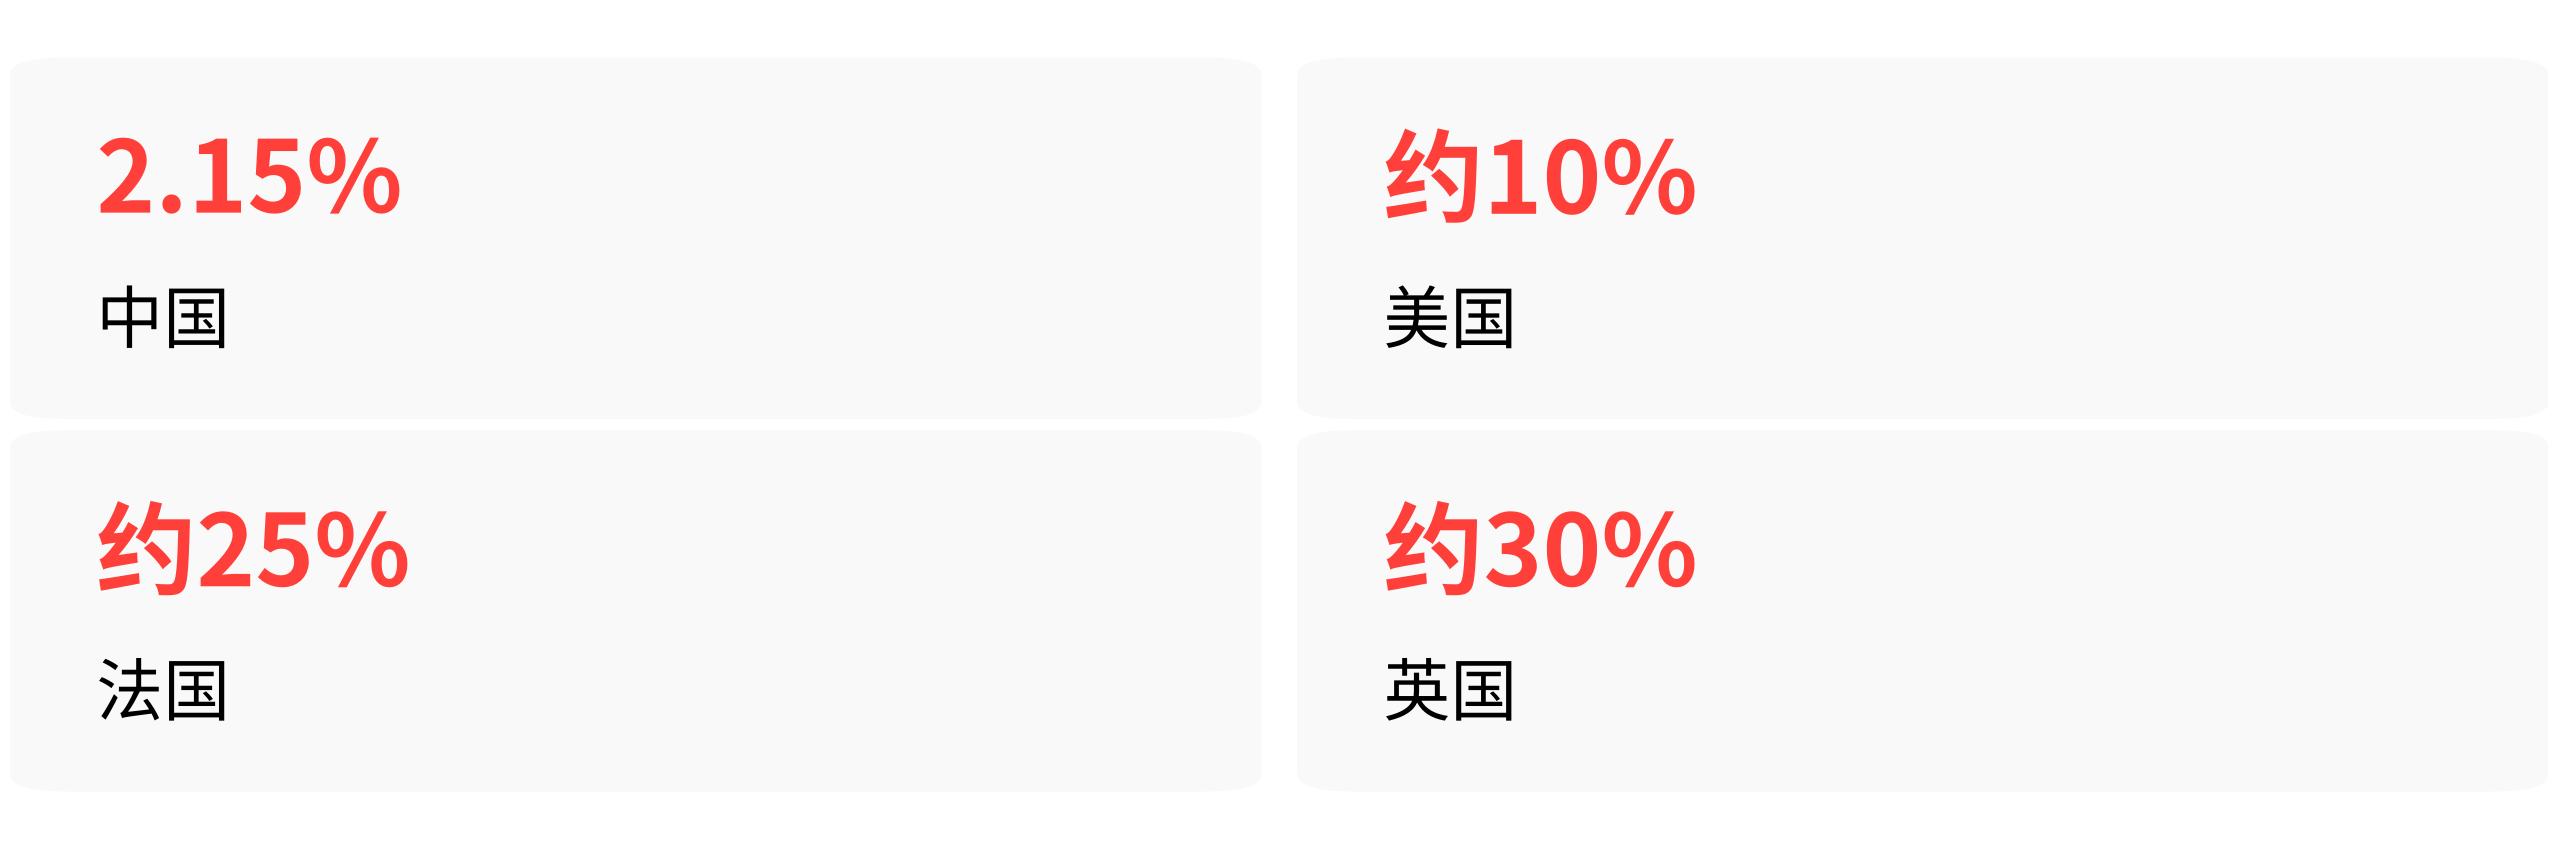
第三,人民币资产的全球占比仍远低于中国经济的全球占比。 当前境外投资者持有我国债券市场比重仅为2.15%,而美国、英国、法国的这一比例分别约为10%、30%和25%。
基金组织数据显示,人民币在全球外汇储备中的占比虽稳步提升,但与美元相比仍有巨大差距,短期内难以快速改变全球储备体系以美元为主的基本格局。
这三个约束,决定了人民币资产短期内不会成为可以无上限承接全球避险资金的“万能池”。它更接近一个正在扩容的“缓冲垫”——能吸收部分冲击,但容量和深度仍待提升。
所以,对你意味着什么
回到那个最朴素的问题:这事儿跟普通人有什么关系?
如果你在做全球资产配置,人民币资产的定位应该是“分散风险”的工具,而非“全仓押注”的标的。
当美债的高波动成为常态、传统避险资产的对冲功能减弱时,人民币国债、高等级信用债的低波动率,确实能提供一种“确定性溢价”——但这更适合作为组合中的压舱石,而非博取高收益的矛。
如果你在关注汇率,盯着人民币对美元的单一走势,可能比关注CFETS人民币汇率指数更有误导性。8月中旬人民币对美元创三年半新高的同期,人民币对英镑、韩元、澳元、加元等主要非美货币均出现不同程度贬值。
这说明人民币走强仅相对于走弱的美元成立,并非对一篮子货币的普涨——这是判定避险货币属性的关键指标,目前并未满足。
接下来值得盯着的关键节点有三个:一是美联储9月议息会议,届时点阵图会释放更多关于加息节奏的信号,如果美联储转向鹰派、美元指数出现趋势性反弹,当前人民币升值的外部驱动将被直接逆转;二是下半年的出口数据,如果贸易顺差持续收窄,支撑人民币的底层逻辑将出现松动;三是央行在汇率突破关键点位时的中间价态度,这是判断政策意图最直接的窗口——如果央行持续给出偏弱中间价,说明“不鼓励单边升值”的立场没有改变。
人民币资产的故事,不是“一夜之间成了避风港”,而是“正在从边缘走向次中心”。这个过程需要时间,需要制度配套,更需要外部环境的持续配合。它能走多远,取决于上述三个前提能否同时成立——少一个,它都只是阶段性修复,而非历史性转身。