Tag: 美联储降息

美联储官员表态,谁将打破本周汇市僵局?

摘要:

回顾上周,美元指数冲高回落并维持高位震荡,主要受美国经济数据分化、贸易不确定性压制。非美货币则走势分化,欧元窄幅震荡,英镑短期走强后回落,日元随利差与避险情绪波动,澳元、加元等商品货币整体偏弱。市场围绕美联储降息预期及地缘风险博弈,主要货币对波动率走高。展望本周,数据与政策预期或成核心,主流货币预计维持区间震荡。美元走势锚定美国非农数据与美联储表态,若数据疲软或将施压美指,经济韧性超预期则可能会支撑反弹。欧系货币受欧洲经济、政局扰动影响较大,日元方面重点关注日央行政策及外汇干预风险 。

1.全球外汇焦点回顾与基本面摘要

上周回顾

回顾上周,美元指数整体维持高位震震走势,但在周中一度冲高后回落。或受美国经济数据分化、贸易政策不确定性拖累,美指上行受阻承压回落。非美货币方面,则走势结构性分化明显,欧元兑美元受欧洲政局及经济数据扰动持续窄幅整理;英镑依托英国零售数据短暂走强,后续承压回落;日元受美日利差波动、市场避险情绪交替影响震荡反复;澳元、加元等商品货币,受大宗商品走势及本土央行政策立场拖累整体偏弱。全周市场围绕美联储降息预期与地缘风险博弈升温,各大主要货币对波动率显著抬升。

本周展望

展望本周,外汇市场依旧以政策预期差与经济数据为核心驱动,主流货币大概率延续区间震荡、等待方向突破。市场重点聚焦美国非农就业数据、美联储官员表态以及欧洲央行政策信号。美元走势受降息预期与经济韧性双向牵引,疲软就业数据将强化宽松预期并施压美指,数据向好则有望带动空头回补、支撑美指反弹。非美货币方面,欧系货币受欧洲政局、经济数据扰动性较强;日元则需重点留意日本央行政策动向及汇市干预风险;商品货币方面,走势将持续联动原油等大宗商品价格及各国经济数据表现。

2.外汇期货与期权走势分析

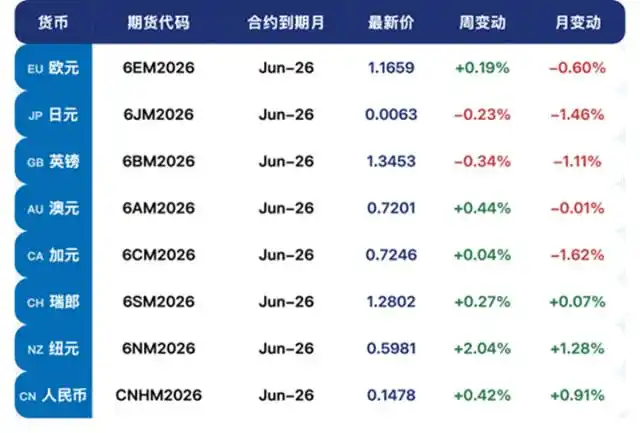
2.1重要外汇期货合约走势(图)

欧元兑美元波动率预测_外汇远期 外汇期货_美元指数走势分析

2.2、期货市场头寸分析

外汇远期 外汇期货_美元指数走势分析_欧元兑美元波动率预测

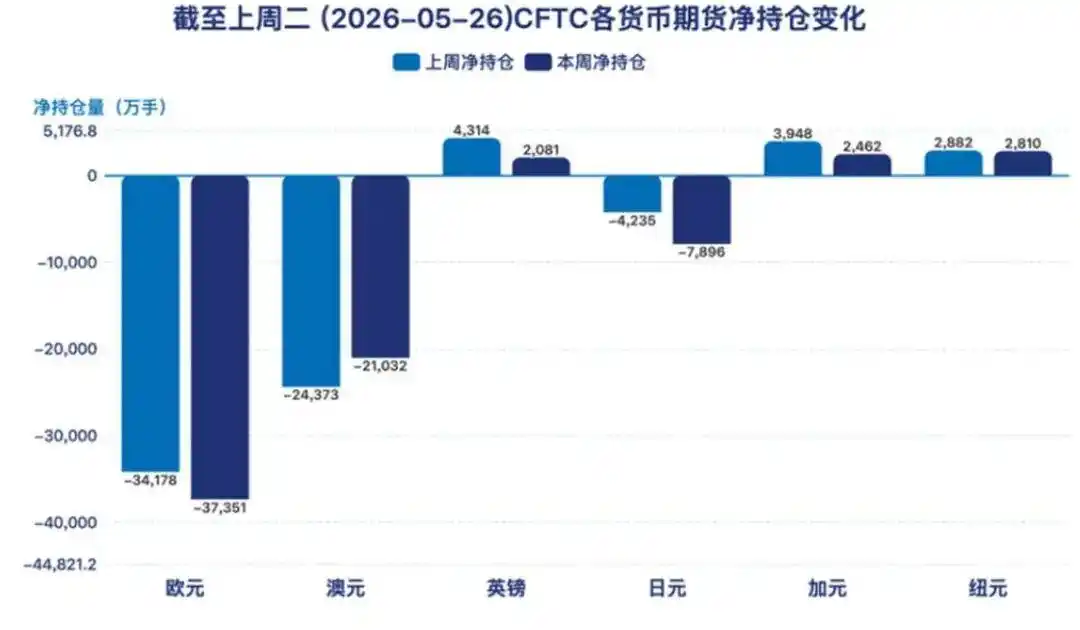
据美国商品期货委员会公布的2026-05-26期货市场头寸持仓报告显示,上周各货币的报告总持仓情况如下:欧元净空头变化3173手,澳元净多头变化3341手,英镑净空头变化2233手,日元净空头变化3661手,加元净空头变化1486手,纽元净空头变化72手,上周没有总持仓多空转换的货币。除此之外,单向总持仓变动超过20%的货币有:日元。

2.3、重点货币对展望

欧元兑美元陷入走势拉锯:能源通胀与政策分歧主导走势

近期欧元兑美元在1.16关口附近持续震荡,逼近六周低位,走势由欧美政策分化、能源冲击与通胀压力共同主导。欧洲央行4月会议纪要释放鹰派信号,部分委员不反对加息,叠加欧元区4月通胀率回升至3.0%,能源价格年率达10.8%,输入型通胀压力显著升温,央行需防范通胀预期松动。但欧元区一季度GDP环比仅增0.1%,经济增长乏力,鹰派倾向难以有效提振汇价,市场担忧加息会进一步压制经济复苏。

美联储维持利率区间3.50%-3.75%,美元仍保有短端利差优势,美伊冲突升级引发避险情绪,进一步支撑美元。技术面上,欧元兑美元运行于布林带中轨下方,MACD空头动能未消,1.1575附近构成关键支撑,1.1654-1.1682区间形成反弹压制,多空博弈胶着,汇价处于方向选择临界状态。

展望后市,欧元兑美元走势或仍将受到三大核心变量的双向牵引 。欧洲央行6月加息25个基点几成定局,此举为保险性操作,旨在锚定通胀预期,后续大概率仅单次加息,而非激进收紧。而能源价格走势、欧元区5月通胀初值及美联储政策表态,将决定汇价能否脱离当前震荡区间。若能源冲击降温、通胀压力缓解,欧元或有望阶段性反弹;若供给冲击持续,叠加经济疲软,汇价或下探关键支撑,维持震荡偏弱格局。

2.4、外汇及⼈⺠币对冲⻛险案例

(本部分引入系列案例,作为企业防范汇率风险、执行对冲操作的具体实践指南。)

跨国企业欧元兑美元外汇期权套期保值案例:欧元兑美元当前在1.16关口震荡拉锯,受欧洲央行政策分歧、能源输入型通胀与欧美货币政策分化影响,汇率双向波动加剧。国内某出口制造跨国企业,预计三个月后支付1000万欧元海外设备采购货款。为规避欧元突发升值、推高企业购汇成本的风险,同时不想错失汇率下跌的低成本购汇机会,企业放弃远期锁汇,选择采用外汇期权套期保值。

企业选择买入三个月期欧元兑美元看涨期权,约定执行价格1.168,合计支付期权费8万美元,以小额固定成本锁定了未来购汇的最高成本,完美适配当前欧元多空博弈的震荡行情。区别于远期套保的刚性锁价,企业仍拥有行权或放弃行权的选择权,保留了价格下行的盈利空间,贴合当下欧央行单次加息、经济疲软制约欧元大涨的基本面。

期权到期若欧元升值至1.176,企业可行权,以1.168的低价购入欧元,对冲全部汇率风险,抵消期权成本;反之若欧元回落至1.155,企业可放弃行权,直接在市场低价购汇,仅损失固定期权费。此套保有效平衡了风险与弹性,是跨国企业应对震荡汇率行情的优质避险方案。

3.后市重要观察指标
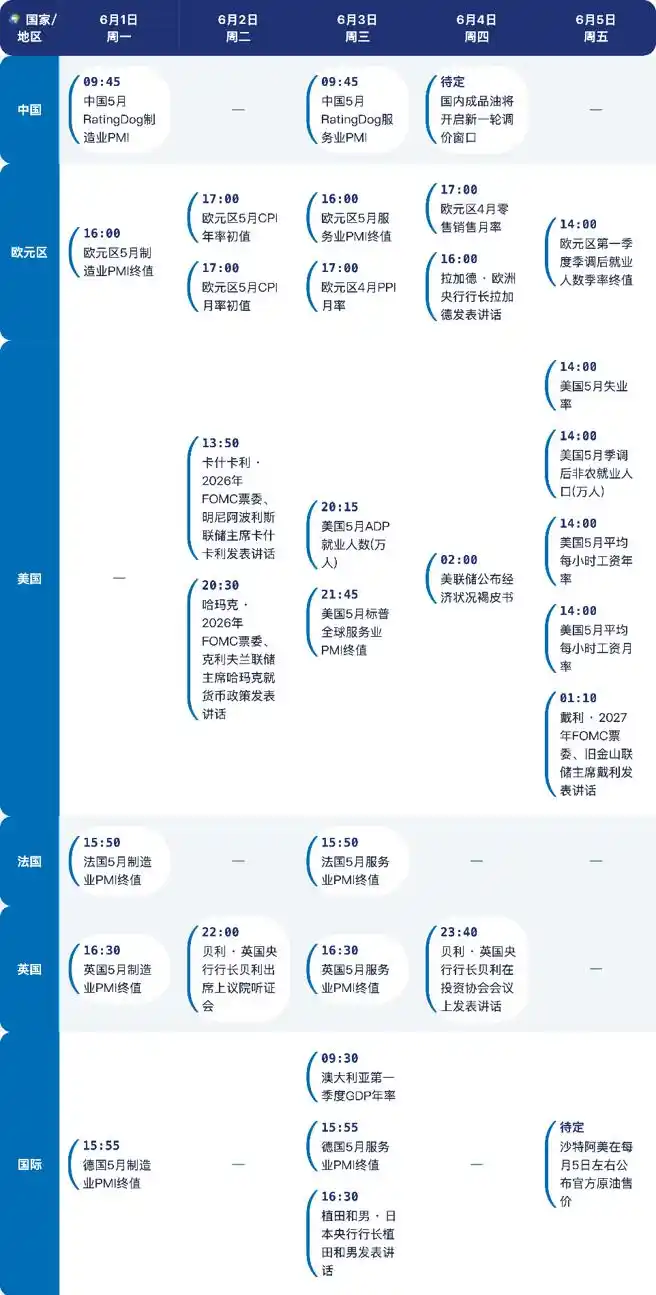
外汇远期 外汇期货_美元指数走势分析_欧元兑美元波动率预测

刹车踩冒烟,油门轰到底——人民币的涨势谁摁得住?

2026年8月的这个夏天,热的不光是天气,还有人民币。

你去银行换外汇就会发现,柜员敲两下键盘,报价就变一回。8月21日这天,在岸人民币对美元盘中一头撞上了6.7192,离岸那边也不甘示弱,直接顶到了6.7179。往前翻翻账本,这个价格已经是三年半没见过的光景了。年初换1万美元还得掏六万八九,现在六万七出头就能拿下,里外里省出将近3000块人民币——够一家三口在馆子里好好搓小半个月了。

美元指数下跌原因_人民币汇率走势_外汇投资心态

可这边的热闹,恰恰是大洋彼岸的凄凉。

美元指数跟泄了气的皮球似的,一头栽到98.83,跌破98.8这个关口是近几个月头一遭。美国那边7月份的非农就业人口不增反减,一下子少了2.3万个岗位,这已经是连续第三个月往下掉了。零售和餐饮的销售额环比也掉了0.6个百分点,老百姓花钱的手明显缩了回去。密歇根大学的消费者信心指数从55.2一路滑到51.0——三座大山压顶,就业塌方、消费熄火、信心崩盘,美元就是铁打的也扛不住这么折腾。

但话说回来,光靠美元自己软脚虾,绝对推不出人民币这波凶悍的行情。这里头最耐人寻味的信号,出在央行身上。

8月20日,央行把中间价定在了6.7808。这个数啥概念?路透社统计了一堆市场机构的预测,平均算下来是6.7196,差了整整612个基点。明眼人都看得出来,官方这明摆着是踩刹车——不想让汇率冲得太猛、太离谱。按过去的规矩,央行这么一出手,市场怎么着也得给几分薄面,消停两天。可这次倒好,巨量的买盘跟决了堤的洪水一样往上涌,硬生生把汇率推上了天。央行的刹车片都快踩冒烟了,市场照样把油门轰到了底。

这股子不听话的劲头,究竟谁给的胆子?

外汇投资心态_人民币汇率走势_美元指数下跌原因

真正的幕后推手,其实是咱们自己的外贸企业。2026年前7个月,中国外贸进出口总额冲到了30.13万亿元,同比涨了17.3%,出口自个儿就贡献了14%的增速。尤其沾了AI概念光的那些产品,出口增速噌噌往上涨,单这一项就拉动了整个出口大盘6.9个百分点。

订单多到手软,企业手里的美元自然也堆成了山。可前两年美元存款利息高得诱人,动辄四五个点,换成人民币存定期才俩点出头,所以很多老板赚了美元就趴在账上吃利息,压根舍不得换。业内粗略估算,这笔没结汇的美元“堰塞湖”少说也有5000亿,多则8000亿——差不多相当于中国外汇储备的四分之一。

可现在形势掉了个个儿。美联储那边降息的信号越来越明朗,美元存款利率一天不如一天,人民币汇率却跟坐了火箭似的蹭蹭往上蹿。企业老板们的算盘珠子拨得噼啪响——今儿不换,明儿换回来的人民币就更少。于是乎,“恐慌性结汇”就这么炸了锅。2026年头七个月,银行代客结售汇顺差干到了3457.03亿美元,而去年同期才298.75亿,足足翻了十倍还不止。大家一窝蜂抛美元、抢人民币,“越升越结、越结越升”,自己把自己给卷进了正循环的漩涡里。这股子内生力量,硬是顶着央行的刹车往上冲。

内因是自己人推波助澜,外因则是华尔街的大鳄们悄悄换了牌。

以前在离岸人民币市场里头扑腾的,大多是手脚贼快的新兴市场基金和外汇投机客,主打一个“今天进明天出”,比兔子还机灵。可进入8月以来,风向彻底变了。据香港一线交易员透露,一大批华尔街顶级的宏观策略基金和套利基金开始在离岸市场密集建仓人民币多头,连续十几个交易日每天净买入规模都维持在2500万美元左右。这帮人不再玩短线了,而是踏踏实实地长线持有。

华尔街向来无利不起早,他们敢下重注,押的是美联储9月降息几乎板上钉钉,年内至少还要再降两到三次。全球几十万亿美元的资管产品,眼瞅着美元进入降息通道,急吼吼地要找新避风港。环顾全球,有中国这么强劲的出口数据和稳定的政策预期垫底,人民币资产自然成了承接这波溢出水的最优选项。

外资的胃口可不止炒汇率这么简单。境外机构连续三个月净增持中国国债,7月份又加了约95亿元。国家电网发的149亿元离岸人民币债券,引来13倍超额认购;熊猫债那边更是火得一塌糊涂,截至8月21日,2026年累计发了2099.75亿元,比去年同期暴增73%还多。几组数据拼在一起,说明一个具有分水岭意义的事儿——人民币正在从“交易货币”向“融资货币”进阶,越来越深地切进了全球资本的底座。

老百姓自然是高兴的。孩子在美国留学的,一年五六万美元的花销,现在换汇能省一万多块;想去欧洲旅游的,换1万欧元比年初少掏将近4000块人民币;喜欢海淘的,到手价格直接打了折。进口便宜了,国内输入性通胀的压力也跟着松快了不少,这汇率新高对普通人来说确实是真金白银的实惠。

可硬币的另一面,是出口企业被挤得喘不上气。

从年初算起,人民币升值幅度接近3.85%。很多传统制造业的净利润率本来就薄得像纸,三五个点顶天了,汇率一涨,利润直接蒸发了大半。有一家八成收入靠海外的上市公司,光是汇兑损失就干掉了1.98亿元。还有个做汽车零配件的工厂,今年签了2000万美元的订单,按年初汇率算能换1.4亿出头,现在只能换1.34亿多,里外里差了将近600万——厂里一百多号工人一年的工资加奖金也就这个数。更扎心的是,好多订单是去年甚至前年签的长单,价格早就锁死了,所有汇兑损失自己扛。一些小厂现金流本来就紧巴,这一波升值直接把利润打穿,亏着本也得硬着头皮履约。

这恰恰就是央行主动压低中间价、试图摁住过快升值的现实考量。管理层心里门儿清:定价权可以交给市场,但绝不能容忍单边“疯涨”或“暴跌”,防范超调风险是底线。

那接下来咋走?6.70这个心理关口被大家盯得死死的,但理智的声音认为,下半年很难复制上半年的单边拉升,双向波动才是主旋律。社科院专家张明划了个6.6到7.0的震荡区间,东方金诚王青也觉得宽幅双向波动跑不了。

不过不管怎么走,这场由出口强劲、美元疲软、企业恐慌结汇和外资跑步入场共同裹挟出来的系统性共振,已经把博弈逻辑彻底改写了。人民币从被动跟随到主动走强,从风险资产往安全资产靠拢,这转变本身就是历史级别的信号。

美元指数下跌原因_人民币汇率走势_外汇投资心态

俗话讲得好——几家欢喜几家愁。汇率的潮水涨起来的时候,你看不见谁光着屁股;等潮水退回去,双向波动成了家常便饭,那些靠吃汇率红利“躺赚”的出口企业就该现原形了。用过硬的产品去提价、用高效的供应链去降本、用金融衍生工具去锁利润,才是活下去的真本事。

这世上的生意经翻来覆去就一条——潮水退去才知道谁在裸泳,汇率回归双向波动才能看出谁是真有金刚钻。

大水漫过来的时候,大家都在浪尖上扑腾;等风平浪静了,你猜谁手里还攥着船桨?