Tag: 央行增持黄金

警惕陷阱!美欧集体逼人民币升值,日本30年的教训就在眼前

央行9月末那张外汇储备表里,有一个很多人没留意的数字——黄金储备连续22个月增持,9月单月又加了23.02吨,总量到了2409.59吨。这是1999年有统计以来最长的一轮连续增持。

为什么把这个说在最前面?因为搞清楚了央行手里到底在悄悄做什么,再看美欧那边喊得震天响的"人民币该升值了",你就知道这事根本不是在同一个桌面上谈的——人家嘴上在议价,我们手上已经把筹码换过一轮了。把时间轴拉到2026年10月这个节点,几件事叠在一起看。

IMF年初给出一个结论,说人民币被低估了16%,这个数字一甩出来,高盛、野村跟着喊话,建议"一次性升值5%到10%";华盛顿和布鲁塞尔的政客口径更直接,把2025年中国全球贸易顺差冲到1.2万亿美元这件事,直接扣到汇率头上。

听着像是在谈经济学,其实是把四十年前对日本那一套,拿出来给中国再演一遍。但很多人没意识到的是,这个剧本之所以在日本身上管用,根本不是因为《广场协议》签了日元升值那一纸文件——真正要命的,是另外三件日本当时根本躲不掉的事。

央行黄金储备连续增持背后的战略意图_美欧施压人民币升值与日本广场协议历史对比_人民币升值 外汇储备

哪三件?第一件,日本的防务部门归谁管,这是绕不开的硬约束。1985年广场饭店坐下来谈的时候,日本代表团心里是没有谈判空间的,人家军事上要靠美国的核保护伞,货币上就得让渡议价权,这是一本账。

第二件,日本当年吃亏不是吃在日元升值本身——日元从240:1升到120:1,出口确实伤,但真正把日本按在地上的,是央行跟着放水。为了对冲升值对出口的冲击,日本把贴现率从5%一路降到2.5%,放出来的那笔钱没进实体,全涌进了股市和地价。

1989年年底,东京一个区的地价账面值超过加州全州,这不是货币升值的锅,是国内货币政策配合错了方向。

第三件,金融管制松,外资进出几乎无门槛,热钱来得快走得也快,1990年美国一加息,资金掉头,股市半年跌掉三分之一,地价塌方,后面三十年再没缓过来。把这三件事摆清楚,再看今天美欧的那套话术,就有意思了。
人民币升值 外汇储备_央行黄金储备连续增持背后的战略意图_美欧施压人民币升值与日本广场协议历史对比

他们盯着汇率这个单点在使劲儿,但真正决定一国经济抗不抗压的,从来不是汇率绝对值,是汇率背后那套政策工具链条还在不在自己手里。

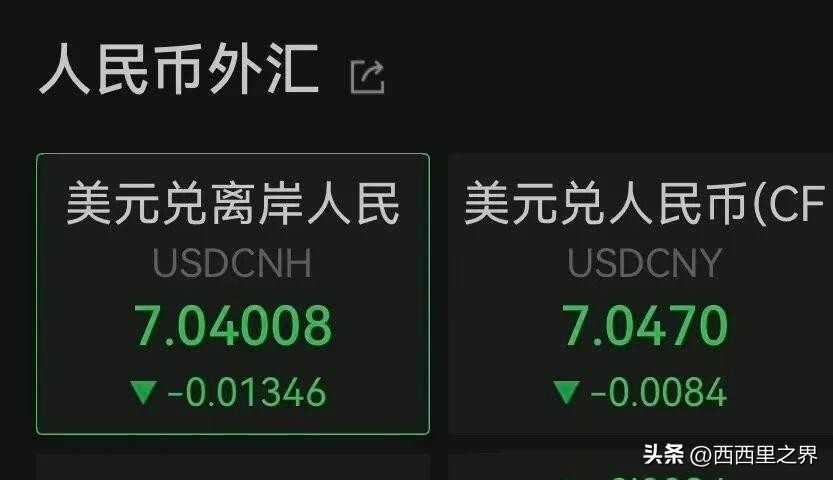
中国这边的回答,其实央行已经用动作回答过了:9月外汇储备34003亿美元,环比虽然因为美元指数走强、全球金融资产价格波动少了381亿,但三万亿这个水位稳稳守住;

黄金23个月连增,把美元资产的占比往下压;同期人民币对美元年内升值大约4.3%,但这个升值是市场供求推上去的,不是被谁逼着一次性调过来的。

这是两种完全不同的事——市场化升值,升得慢,升得有缓冲,企业能跟得上;一次性大幅升值,是休克疗法,专门用来震出一地鸡毛好让人抄底。有人会问,美欧为什么偏偏在这个时间点集中发难?
人民币升值 外汇储备_央行黄金储备连续增持背后的战略意图_美欧施压人民币升值与日本广场协议历史对比

这就得回到他们自己的账本上看。欧洲这边,制造业PMI连续在荣枯线下方晃悠,德国汽车产业被中国电动车挤得喘不过气,2025年中国电动车电池出口增长26%,风电装备增49%,工业机器人增49%,这些数字直接戳在欧洲产业心口上;

美国那边更麻烦,10年期美债利率一度冲到5.36%,是24年来的新高,财政付息压力把白宫压得眉头紧皱,中国对美出口虽然2025年掉了20%,但对其他国家出口反而起来了,整体顺差不降反升。

他们解决不了自己的产业空心化,也解决不了自己的债务负担,最省力的办法就是把矛头甩给汇率——这不是经济学,这是政治学。而且这一轮逼宫还有个细节值得玩味。

IMF口径里"人民币被低估16%",听上去是学术判断,但16%这个数字刚好卡在"够疼但不致命"的区间——真让人民币一次性升16%,中国出口制造业确实会伤,但热钱也会疯涌,然后找个节点撤离,一进一出就是收割。
人民币升值 外汇储备_美欧施压人民币升值与日本广场协议历史对比_央行黄金储备连续增持背后的战略意图

日本当年吃过这个亏,所以今天看央行的回应就能明白,为什么坚持市场化、坚持双向波动、坚持参考一篮子货币——核心是不给热钱留一个"方向明确、幅度可预期"的下注窗口。

你让人家赌单边升值赌得稳稳的,人家就能加杠杆冲进来;你把波动做出来,双向都有可能,杠杆就不敢上。这招看起来平淡,其实是把日本当年掉过的那个坑,在制度层面给填掉了。

再往深了说一层,中国和日本1985年那个日本,底层差了什么?差了产业纵深。日本1985年制造业占全球份额约14%,看着也不小,但产业链是垂直分工的,核心零部件、机床、材料很多环节严重依赖美国和德国。

中国今天制造业占全球份额31.6%,这个数字背后是产业链横向铺得特别宽——从稀土、锂、钴这些上游原料,到中游机床、机器人、精密仪器,到下游新能源车、光伏、家电,基本每一环都有自己的供应商。这意味着什么?
人民币升值 外汇储备_美欧施压人民币升值与日本广场协议历史对比_央行黄金储备连续增持背后的战略意图

意味着就算汇率真被动升10%,出口商品定价端被挤压,企业也能通过供应链内部消化成本——上游原料本币结算、中游装备国产替代、下游规模经济摊薄,这几道防线一叠加,升值的痛感会被稀释掉相当一部分。日本当年没这个纵深,升值一来,从头到脚都疼。

还有一点很多人没注意。深圳前9个月企业外汇套保率已经到32.9%,这个数字放在五年前是不可想象的。什么意思?

意思是大量外贸企业已经学会用期权、远期合约这些工具锁定汇率风险,不再把企业生死完全押在汇率这一个变量上。日本1980年代根本没有这种全民级别的套保意识,企业赌汇率就跟买彩票一样,一波升值过来全军覆没。

今天中国这边,银行、外管局、企业三方把套保工具铺到地市一级,这是基础设施层面的差别,是用十来年时间一点一点垒出来的。把这些事串起来看,这场所谓的"逼宫"结局大概率不会按美欧预想走。
人民币升值 外汇储备_央行黄金储备连续增持背后的战略意图_美欧施压人民币升值与日本广场协议历史对比

原因很简单:日本当年之所以成为教科书案例,是因为那是一次完整的闭环——军事依附+货币屈服+国内放水配合+金融管制松垮,四件事凑齐了才形成那个雪崩。今天这四件事里,中国一件都不占。

防务独立,货币主权握在自己手上,货币政策稳健中性没有跟着大水漫灌,金融开放的节奏完全由自己掌握。这不是说完全没有压力,压力当然有,出口企业的日子肯定不如前几年舒服,但压力和陷阱是两码事——压力是能顶住的常态,陷阱是一步踩进去就起不来的终局。

那普通人该怎么看这件事?别被"升值好不好"这种二元问题带偏。

货币升贬本身没有道德属性,关键看升贬是谁在定、以什么节奏在定、服务于谁。央行每天的中间价报价、国有银行在离岸市场的美元交易、外管局的跨境融资调控、黄金储备结构的悄悄调整,这些动作加在一起,表达的是一个意思——人民币的价格,中国人自己说了算。
央行黄金储备连续增持背后的战略意图_人民币升值 外汇储备_美欧施压人民币升值与日本广场协议历史对比

至于IMF怎么说、高盛怎么喊、政客怎么扣帽子,听听就行,别真当成国际共识。四十年前日本以为那是国际共识,结果换来了三十年停滞;今天我们已经看明白了那个剧本,就不会再演一遍第二幕。

真正的底牌,从来不在谈判桌上,而在制造业的车间、港口的集装箱、央行金库里一吨一吨增持的黄金,还有企业那张越铺越密的套保合约里。这些东西,谁都替代不了,也谁都逼不走。
金价越贵央行买得越狠!22个月不间断增持!背后信号你看懂了吗?

央行最新公布的储备数据,透露了一个极其关键的信号。

截至8月末,我国黄金储备已达7673万盎司,折合约2386.57吨。

单月环比增加65万盎司,也就是20.22吨。这个单月增持量,创下了自2023年10月以来的最高纪录。

更让人瞩目的是,这已经是连续第22个月增持,快两年了,月月不落。

黄金储备增加趋势_中央银行保管外汇储备的意义和作用_央行增持黄金

翻看近几个月的明细账,趋势相当明显。3月增持16万盎司,4月26万,5月32万,6月48万,7月64万,8月直接冲到65万。数字逐月攀升,买入的油门越踩越狠,一点减速的意思都没有。

金价越贵买得越凶,图什么?

有人可能会嘀咕,金价都已经飞上天了还往里冲?8月份伦敦现货黄金涨幅超过10%,价格一度逼近4700美元/盎司。虽然9月初回调到了4400美元上下,但整体来看,依旧稳稳站在历史高位附近。

高价面前不仅没怂,反而加大力度买入。这显然不是“觉得金价会涨”那么简单的冲动消费能解释的。

说白了就三个字:不放心。不放心什么?不放心美元。

东方金诚首席宏观分析师王青说得很直白,8月美国财政部宣布扩大长期美债回购规模,市场对美国财政风险和美元信用的担忧一下子就上来了。美债越印越多,窟窿眼见着越来越大,谁心里不打鼓?

中央银行保管外汇储备的意义和作用_央行增持黄金_黄金储备增加趋势

更扎心的是,手里攥着大量美元资产,跟握着一把越来越不值钱的“票子”有什么区别?

一场国家级的“换锚”

国家金融与发展实验室特聘高级研究员庞溟分析认为,连续22个月增持黄金,背后体现的是在官方外储结构中,提升非信用资产比重的明确取向。

美元和美债本质上是信用资产,价值依托于美国政府的国家信用。但黄金的底层逻辑完全不同——它不依赖任何主权信用背书,它本身就是信用的终极形态。

在全球货币体系调整加速的大背景下,官方更看重储备资产的安全性和长期稳定性,这一点远比短期价格波动重要。

世界黄金协会中国区CEO王立新的观点更透彻。各国央行管理储备资产,安全永远是第一位的,其次才是流动性和回报率。

中国央行持续增持黄金,核心目的有两个:一是分散储备资产构成,降低对单一主权货币的过度依赖;二是看中黄金在全球金融资产价格波动加剧背景下的独特避险功能。

中央银行保管外汇储备的意义和作用_央行增持黄金_黄金储备增加趋势

全球都在“黄金大搬家”

数据最能说明问题。目前在中国主要由外汇储备和黄金储备构成的官方储备中,黄金占比还不足10%。对比国际水平,差距一目了然。

欧洲央行今年6月发布的报告显示,截至2025年底,黄金在全球官方储备资产中的占比已升至27%,超越美国国债的22%,重新登顶全球第一大储备资产。这是自1996年以来的头一回。

一增一减之间,全球财富储备的天平已经发生了肉眼可见的偏移。

更要紧的是,这事儿不是中国一家在干。世界黄金协会6月的调研显示,近90%受访央行认为未来12个月全球黄金储备还会继续增加,45%明确表示有增持计划,这两个数字都创下了历史新高。

具体动作也相当实在。2026年二季度,全球央行净购入黄金289吨,同比大增62%。

央行增持黄金_中央银行保管外汇储备的意义和作用_黄金储备增加趋势

韩国央行时隔13年重新杀回黄金市场,法国央行彻底清零了存放在纽约的129吨黄金托管库存,荷兰央行在今年3月到8月间,把86吨黄金从北美转移到了伦敦。

一场全球范围的“黄金大搬家”正在上演。

央行的账,算得比谁都清楚

有人可能会抬杠,金价都这么高了,万一跌下来怎么办?

这个问题本身可能就问错了。对于以吨为单位、以月为频率持续买入的央行来说,短期价格波动根本不叫事儿。人家在乎的是战略布局,不是K线图上那点起伏。

招联首席经济学家董希淼说得在理,黄金作为无主权信用风险的储备资产,不存在违约主体和交易对手风险,这是它作为储备资产最突出的优势。

在地缘政治风险频发的背景下,黄金是全球公认的终极支付手段。只要全球对美元信用体系的担忧持续存在,黄金的配置价值就依然稳固。

央行增持黄金_黄金储备增加趋势_中央银行保管外汇储备的意义和作用

央行接下来继续增持黄金,依旧是大方向。这从来就不是什么短期的投机行为,而是一场漫长且坚定的战略调整。

说到底,这就是一场国家级的“换锚”——从过度依赖美元信用的单一锚定,逐步转向黄金加多元货币的复合锚定体系。金价涨不涨是市场的事儿,但储备资产安不安全,是关乎国运走向的根本性问题。

这笔账,央行算得比谁都清楚。

债市笔记 | 央行连续22个月增持黄金

中国人民银行黄金储备增持_中央银行保管外汇储备的意义和作用_黄金储备连续22个月增长

9月7日,中国人民银行公布最新黄金储备数据。截至2026年8月末,我国黄金储备报7673万盎司,环比增加65万盎司,已连续第22个月增持黄金。从增持节奏看,6月、7月、8月单月增持量分别为48万盎司、64万盎司、65万盎司,近两个月均超过60万盎司,购金节奏明显加快。央行持续增持黄金,反映出我国外汇储备资产多元化配置的长期战略方向。

从全球背景来看,本轮央行购金潮始于2022年,在全球地缘政治风险加剧、美元信用受到质疑、国际货币体系加速变革的背景下,全球央行持续加大黄金配置力度。世界黄金协会数据显示,2024年全球央行净购金量超过1000吨,连续三年保持高位。中国央行自2024年11月以来已连续22个月增持黄金,黄金储备占外汇储备比重持续提升。

央行增持黄金具有多重战略意义。一是优化外汇储备资产结构,降低对美元资产的过度依赖,提升储备资产的安全性和独立性。二是应对全球地缘政治风险和金融市场波动,黄金作为传统避险资产在危机时期具有稳定保值功能。三是推动人民币国际化进程,充足的黄金储备为人民币信用提供坚实支撑。四是把握黄金价格长期上涨趋势,在全球货币体系重构过程中实现储备资产保值增值。

从市场影响来看,央行持续增持黄金对黄金价格形成长期支撑。受全球央行购金需求、地缘风险、通胀预期等因素推动,国际金价近期维持高位运行,现货黄金交投于4400美元每盎司附近。不过短期,美联储加息预期升温、美元指数走强可能对金价形成一定压制,黄金价格或呈现高位震荡。短期黄金市场关注美国8月通胀数据和美联储政策动向。

中央银行保管外汇储备的意义和作用_黄金储备连续22个月增长_中国人民银行黄金储备增持

中央银行保管外汇储备的意义和作用_黄金储备连续22个月增长_中国人民银行黄金储备增持

中央银行保管外汇储备的意义和作用_中国人民银行黄金储备增持_黄金储备连续22个月增长

截止日期:2026年9月10日

信用方面

据海南省财政厅官微,为贯彻落实党中央、国务院关于海南建设中国特色自由贸易港决策部署,打造我国新时代对外开放重要门户,海南省政府计划于2026年9月择机在香港簿记建档发行不超50亿元离岸人民币地方政府债券,并在港交所挂牌上市,发行期限为3/5/10年期,3年期为可持续发展债券、5年期为蓝色债券、10年期为教育主题债券,为国际投资者提供更多人民币资产配置选择。本次募集资金主要投向海洋生态保护等项目,展现海南资源禀赋优势和发展前景,擦亮海南自贸港蓝色和可持续发展品牌,具体发行安排将及时公布。

转债方面

苹果新任CEOJohn Ternus掌舵后的首场秋季新品发布会“惊喜绽放”基本符合预期,同配置机型售价上调100美元,iPhone 18 Pro和18 Pro Max起售价分别达到1199美元和1299美元(上一代17 Pro和17 Pro Max起售价为1099美元和1199美元),不过受内存成本上涨影响,这一幅度低于部分投资者此前预期的更大涨幅。折叠机型定价 1999 美元符合预期,结构、形态与软件搭配完成度好, 全球定价统一:美国 1999 / 2199 / 2599 / 3199 美元对应 256GB / 512GB / 1TB / 2TB,国行 15999 / 17999 / 21499 / 26499 元,中国香港 17499 港元、日本 364800 日元、德国 2299 欧元、英国 1999 英镑起;10 月 16 日预购、23 日发售,国行同步首发。

特别声明(向下滑动查看)

1、以上内容均来源于我公司认为可靠的渠道,但所载内容和意见仅作为客户服务信息,并非为投资者提供对市场走势、个股和基金进行投资决策的参考。我公司对这些信息的完整性和准确性不作任何保证,也不保证有关观点或分析判断不发生变化或更新,不代表我公司或者其他关联机构的正式观点。

2、以上观点、分析及预测不构成对阅读者的投资建议,如涉及个股内容不作为投资建议。我公司及雇员不就本文内容对任何投资作出任何形式的风险承诺和收益担保,不对因使用本文内容所引发的直接或间接损失而负任何责任。

3、以上观点不构成实际投资建议,也不代表基金过去及未来持仓。

4、以上所投资建议,也不代表基金过去及未来持仓。

4、以上所有数据来源若无明确标注均来源自同花顺、iFind,且均经核对,如有差错,以相关数据原始来源所披露为准。本材料以公开信息、内部开发的数据和来自其它具有可信度的第三方的信息为基础。但是,并不保证这些信息的完全可靠。所有的观点和看法基于资料撰写当日的判断,并随时有可能在不予通知的情况下进行调整。

5、所有出现的公司、证券、行业与/或市场均为说明经济走势、条件或投资过程而列举。本资料讨论的策略和资产配置并不代表东兴基金管理有限公司的服务或产品。所有的这些不能视为建议或推荐,以及购买或销售任何证券的要约或邀请,也不能视为采纳任何投资策略的建议。