All posts by yumouren

2026年8月26日中国外汇交易中心受权公布人民币汇率中间价公告

2026年8月26日中国外汇交易中心受权公布人民币汇率中间价公告

中国人民银行授权中国外汇交易中心公布,2026年8月26日银行间外汇市场人民币汇率中间价为1美元对人民币6.7829元,1欧元对人民币7.8807元,100日元对人民币4.2450元,1港元对人民币0.86523元,1英镑对人民币9.2127元,1澳大利亚元对人民币4.8351元,1新西兰元对人民币4.0323元,1新加坡元对人民币5.3200元,1瑞士法郎对人民币8.4252元,1加拿大元对人民币4.8744元,人民币1元对1.1910澳门元,人民币1元对0.59746林吉特,人民币1元对12.4580俄罗斯卢布,人民币1元对2.3586南非兰特,人民币1元对205.56韩元,人民币1元对0.54457阿联酋迪拉姆,人民币1元对0.55670沙特里亚尔,人民币1元对45.8025匈牙利福林,人民币1元对0.54558波兰兹罗提,人民币1元对0.9488丹麦克朗,人民币1元对1.4021瑞典克朗,人民币1元对1.3817挪威克朗,人民币1元对7.12506土耳其里拉,人民币1元对2.5040墨西哥比索,人民币1元对4.8551泰铢。

中国外汇交易中心

2026年8月26日

“出海”进行时:跨境并购的机遇、挑战和未来

张 毅

机遇:共建 “一带一路”倡议下,中国企业不断深化“走出去”战略,对共建“一带一路”国家和地区基础设施、能源矿产行业企业的并购和投资,打开了“走出去”的窗口;通过并购方式快速发展高科技产业的需求突出;部分产业完善全球供应链的需求日益增加;近年来,为推动中国企业“走出去”,境外投资监管标准愈加明确且相对放宽,外汇资金流动便利性显著提升

挑战:近年来,全球政治经济形势愈发复杂,多个主要投资并购目的地收紧了对外来投资和并购交易的监管,监管审批在交易中的不确定性愈发突出;企业在进行跨境并购时,可能会因为不熟悉目的地的法律体系而面临法律风险;企业对跨境并购交易流程的把握程度有待增强;并购完成后还须对目标公司进行管理整合

未来:共建“一带一路”国家和地区将继续成为热门目的地;须高度重视地缘政治风险;法律政策将进一步支持企业海外并购;中国企业境外投资能力不断提升,海外布局不断提速

2023年以来,企业加快“出海”步伐,“出海”成为部分行业的“必选项”。其中,跨境并购作为境外直接投资最主要的方式之一,与绿地投资、对外工程承包等其他模式相比,往往更有利于并购方快速获得厂房、设备、知识产权、雇员等生产要素、快速进入当地市场等。近年来,越来越多中国企业通过跨境并购的方式“走出去”。

一、跨境并购现状1.交易数量质量稳中向好

安永发布的《2023年中国海外投资概览》(下称《海外投资概览》)显示,2021年至2023年,中国非金融类对外直接投资连续两年上升,海外并购金额连续三个季度环比增长。2023年海外并购金额较2022年上升约20.24%,并购交易宗数维持在500起左右。其中,超5亿美元金额交易的海外并购数量较2022年明显增长,数量达到21笔,增长13笔。

2.投资目的地:亚洲、欧洲和北美洲“三足鼎立”

《海外投资概览》显示,2023年,中国企业并购目的地为亚洲、欧洲、北美洲的金额分别为117亿美元、104.7亿美元和99.2亿美元,呈现“三足鼎立”态势。

3.高科技行业及基础设施发生交易频率高

随着我国产业升级以及对经济新动能需求的上升,以高端制造、信息技术、大健康等为代表的新兴行业成为企业跨境并购的重点。此类并购通常看重海外公司的整体资产,主要目的是吸收生产工艺、技术、专利等,如浙江某航空工业公司收购奥地利某小飞机设计和制造企业,投产后一年营业收入超20亿元人民币。

此外,基础设施投资建设、能源、矿产资源等行业单笔交易金额规模大,若按交易金额计,也名列前茅。此类并购通常看重被并购方享有的资源、目的地国家的基础设施建设潜力和消费潜力,因此目的地国家通常是拉丁美洲、非洲和亚洲国家。如拉丁美洲国家秘鲁,在过去几年内发生了某国企收购金矿、铜矿的交易案例和某水电上市公司收购秘鲁电网股权的交易案例;亚洲国家巴基斯坦,发生了某民营企业收购炼油公司、某上市公司收购重要城市电网公司的交易案例。

4.国资跨境并购项目量质齐升

当前,国有企业出海跨境并购呈现蓬勃发展态势。随着全球经济一体化加深和中国经济崛起,国有企业越来越多地参与到国际市场竞争中,通过跨境并购的方式获得先进技术、扩大市场份额、优化资源配置。《2022年度中国对外直接投资统计公报》显示,在基础设施和能源、资源行业,国有企业展现出强大实力。比如,某国企机构投资者与国际知名资本组成的国际财团,以155亿美元收购沙特某天然气管道公司;部分中央企业对秘鲁能源、矿产和基础设施行业的投资并购活动,使秘鲁在2020年中国投资目的地中名列前茅。总体来看,普华永道发布的《2023年中国企业并购市场回顾与前瞻》显示,2023年,国内外大宗交易金额超10亿美元的共有50宗,其中28宗涉及国企。

二、跨境并购面临的机遇1.落实共建“一带一路”倡议

共建 “一带一路”倡议下,中国企业不断深化“走出去”战略,对共建“一带一路”国家和地区基础设施、能源矿产行业企业的并购和投资,不仅打开了“走出去”的窗口,而且为当地发展提供了有力帮助:为当地带来了先进的技术、管理经验和资金支持,提高了当地居民的生活水平,促进了当地经济发展。

2.通过并购方式快速发展高科技产业的需求突出

党的二十大报告提出“建设现代化产业体系”。其中,“推动战略性新兴产业融合集群发展,构建新一代信息技术、人工智能、生物技术、新能源、新材料、高端装备、绿色环保等一批新的增长引擎”是一项重要任务。

数字经济作为经济增长的新引擎已经成为海内外投资热点。腾讯、阿里巴巴、百度、字节跳动等互联网龙头,在海外并购方面较为活跃,且并购标的类型多与其自身业务紧密相关。

近年来还发生了多笔中国企业收购欧美生物医药行业的交易,如中国生物医药2023年收购某英国生物科技公司,上海某生物医药集团收购德国血浆产品制造商等。生物医药行业的授权许可交易也非常普遍,《2023中国医药授权许可BD交易年度报告》显示,2023年跨境License-out首付款46.3亿美元,高于过去两年总和。

在绿色产业方面,中国作为履行应对气候变化承诺的坚定践行者,中国企业参与可再生能源海外投资的积极性不断提高,特别是以光伏和风电为主的海外项目遍布南亚和东南亚、欧洲、大洋洲、拉丁美洲等地区。比如,2020年某央企收购墨西哥近千兆瓦光伏项目资产;2021年某央企收购西班牙百兆瓦光伏项目资产等。

3.部分产业完善全球供应链的需求日益增加

全球供应链“脱钩”风险日益加剧,中国企业对于完善全球供应链的需求旺盛。通过并购海外企业,中国企业能够在当地直接获得先进的生产技术、管理经验及优质原材料,实现本地制造,从而优化供应链结构,提高整体竞争力。海外并购构建的多元化供应链体系还具有抵御风险的作用。

4.境外投资监管便利化等政策推动作用明显

近年来,为推动中国企业“走出去”,境外投资监管标准愈加明确且相对放宽,外汇资金流动便利性显著提升,并出台了境外直接投资项下的资金汇出审批权下放银行、取消再投资外汇备案等投资便利化措施。

以外汇管理为例,2023年12月发布的《国家外汇管理局关于进一步深化改革 促进跨境贸易投资便利化的通知》,提出4项贸易便利化、3项资本项目便利化和2项资本项目外汇管理优化措施,如放宽境外直接投资前期费用规模限制等。同月,国家外汇管理局发布《关于扩大跨境贸易投资高水平开放试点的通知》,在上海市、江苏省、广东省(含深圳市)、北京市、浙江省(含宁波市)、海南省全域扩大实施跨境贸易投资高水平开放政策试点。这些政策为跨境资金流动带来极大便利。

此外,2023年下半年以来,为了便利商贸、旅游等人员流动,我国出台多项便利措施。

三、跨境并购面临的挑战1.地缘政治风险和境外监管审批风险

近年来,全球政治经济形势愈发复杂,多个主要投资并购目的地收紧了对外来投资和并购交易的监管,监管审批在交易中的不确定性愈发突出:一是在高科技领域的并购中,目标企业关键技术专利的转移可能受到国际政治因素的影响。某些国家可能出于各种考虑,限制并购方企业直接或者间接获取这些技术;二是如果相关行业有特殊准入条件,股东的变更可能引发监管机构对运营牌照、外资持股比例的审查等,增加交易风险;三是部分企业可能面临“长臂管辖”,通过并购方式实现境外生产和销售,能否能有效规避相关问题,须具体问题具体分析。

2.目的地法律合规要求

企业在进行跨境并购时,可能会因为不熟悉目的地的法律体系而面临法律风险,这些风险可能对并购交易和企业长期运营产生重大影响。除一般并购需要关注的法律问题外,跨境并购还应特别注意四类风险:

一是关注企业在当地实施的员工政策,避免受到行政管理机构的处罚。此外,为了能够在并购结束后确保被并购企业正常运营,也需要企业关注员工的动向。例如,部分国家法律规定,企业并购需要告知被并购方工会,甚至要求取得工会的无异议函。

二是企业在当地实施的技术研发、生产、销售等行为,是否侵犯知识产权。知识产权具有地域性,在中国境内具有知识产权的实施权利,不意味着在其他国家和地区不会侵犯当地知识产权。企业须充分了解并购目标的知识产权状况、所在国家或地区知识产权法律制度以及该国知识产权诉讼环境。应聘请当地知识产权服务机构及专业顾问就目标企业的知识产权状况进行尽职调查,确保其不存在侵权或其他法律瑕疵,避免发生不必要的知识产权侵权或纠纷。

三是随着科技的发展,数据在企业业务中的作用日趋重要。因此,在跨境并购交易中,须关注跨境数据流动。我国已实施《网络安全法》《数据安全法》《个人信息保护法》等,对数据跨境作出了原则性规定。以上述三部基础性法律为依托,我国已基本建成了数据出境安全评估、个人信息保护认证、个人信息出境标准合同为核心合规路径构成的跨境数据监管体系。2024年3月,国家网信办发布实施《促进和规范数据跨境流动规定》,明确了数据跨境流动的相关具体标准,并对以往实践中存在争议的部分事项作出了回应,监管可预期性明显增强。同时,在特定领域,国家也出台了相关规定。比如,2023年起实施的《人类遗传资源管理条例实施细则》对人类遗传资源国际合作、跨境提供和使用做出了规定;《自然资源领域数据安全管理办法》《对外提供我国涉密测绘成果审批程序规定》《测绘地理信息管理工作国家秘密范围的规定》等生效,《对外提供涉密测绘成果管理办法》于2024年2月征求意见,规定了测绘地理信息对外提供的相关要求。

此外,欧盟和美国数据隐私安全合规体系陆续建立,《通用数据保护条例》《加利福尼亚州消费者隐私法案》《加利福尼亚州隐私权法》等数据隐私法案陆续生效,出海并购企业在面向欧美国家市场时必须更加重视数据安全和合规问题。

四是标的企业业务是否存在EHS问题,特别是环境污染的问题和处罚风险。不同国家和地区有不同的环境保护法规和标准,企业须了解并遵守当地的环境法律法规,包括废物处理、污染排放、土地使用等方面的规定。

3.对跨境并购交易流程的把握

尽职调查在跨境并购交易流程中必不可少。通过全面的业务、财务、法律等尽职调查,并购方可尽可能客观详尽地了解目标公司及其潜在风险,最大限度减少因信息不对称带来的风险。

法律尽职调查,通常包括标的公司的基本情况、股东、董事会和高管,业务、合同以及与业务相关的审批和资质,动产和不动产、知识产权等资产,雇佣的员工及其养老金和社会福利,潜在的诉讼、行政处罚等事项。此外,并购方可能还要视情况实施财务尽职调查、业务尽职调查甚至知识产权专项调查、信息系统专项尽职调查,以在特定问题上发现目标公司的风险。比如,在暴风影音收购MPS的过程中,未能重视其重要的电视转播权资产存在无法续约的风险,以及未规定原主要股东的不竞争限制,MPS在两年后就破产清算,这笔投资失败。

完善的法律尽职调查一方面是并购方交易决策、估值和设计交易结构的基础,另一方面也为并购协议具体条款,特别是陈述与保证、交割条件、交割后义务和违约责任等条款提供了依据。并购协议是保护交易各方利益、分配潜在风险的关键法律文件,也是产生交易纠纷时各方寻求救济措施所依据的关键文件。并购协议主要包括付款和股权交割安排、交割条件、过渡期条款、陈述与保证、交割后义务、价格调整甚至回购机制等特殊权利安排。

在并购协议中,交割条件往往是交易各方争议最大的条款,它们通常是实质性影响交易达成的事项,是各方在交割前退出交易的出口,包括政府部门的审批、目标公司对其自身实质性瑕疵的解决等问题。在跨境并购中,正如前文所述,各国政府部门的审批是非常重要又带有极大不确定性的一环,这使得部分目标公司企业提出“反向分手费”条款,即其中并购方在因交割条件不满足而退出交易时,须向目标公司和/或其股东支付一笔款项。

4.并购完成后对目标公司的管理整合

产业并购的主要目的,往往是维护供应链的完整和稳定,开发新产品、市场或研发能力等。这需要被并购企业能够在并购方的体系内发挥价值,为并购方赋能。并购完成后能否实现对被并购方的管理整合,已成为决定并购交易成败的关键要素。

四、跨境并购的未来1.共建“一带一路”国家和地区将继续成为热门目的地

共建“一带一路”国家和地区成为跨境并购热门目的地,这一趋势将更加明显。中国将继续加大对外开放力度,鼓励和支持更多企业参与共建“一带一路”国家和地区的发展。这不仅将推动中国企业的全球化进程,也将为共建“一带一路”国家和地区带来更多福祉,实现互利共赢。

2.高度重视地缘政治风险

企业在进行跨境并购时,必须充分评估目标市场和目标行业的地缘政治风险,制定相应的风险管理策略,以确保并购的顺利进行和投资的安全。若交易涉及关键技术、关键基础设施、敏感个人信息,须充分评估相关审批程序是否存在不确定性。

3.法律政策将进一步支持企业海外并购

我国坚定不移推进贸易自由化和投资便利化,坚持高水平对外开放,积极推动与国际高标准经贸规则对接,以更加开放的姿态融入全球经济体系。在坚持对企业境外投资进行合法监管、合理引导的基础上,我国法律政策将进一步支持企业海外并购。

4.中国企业将进一步提高境外投资能力

可以预见,中国企业在境外投资并购市场上将更加如鱼得水:境外交易机会发现能力显著提升,投资趋于理性;境外交易风险发现和解决能力显著提升;对有效获取境外审批积累更多经验,理性面对境外审批带来的不确定性;境外交易谈判能力显著提升,在交易文件层面更好地保护自身利益;对境外被并购方的整合能力显著提升,做到跨境并购“为我所用”,实现跨境并购的商业目的。

5.中国企业海外布局不断提速

在中国企业新一波“出海热”和全球经济一体化的背景下,越来越多中国企业加速海外布局。跨境并购作为中国企业实现海外布局的重要手段之一,将继续受到关注和青睐,跨境并购市场将迎来更加广阔的发展空间。

(作者系第十四届全国政协委员、金杜律师事务所高级合伙人)

2026年6月10日中国外汇交易中心受权公布人民币汇率中间价公告

2026年6月10日中国外汇交易中心受权公布人民币汇率中间价公告

中国人民银行授权中国外汇交易中心公布,2026年6月10日银行间外汇市场人民币汇率中间价为1美元对人民币6.8130元,1欧元对人民币7.8392元,100日元对人民币4.2416元,1港元对人民币0.86935元,1英镑对人民币9.0847元,1澳大利亚元对人民币4.7685元,1新西兰元对人民币3.9455元,1新加坡元对人民币5.2796元,1瑞士法郎对人民币8.5059元,1加拿大元对人民币4.8669元,人民币1元对1.1854澳门元,人民币1元对0.59714林吉特,人民币1元对10.6062俄罗斯卢布,人民币1元对2.4330南非兰特,人民币1元对224.44韩元,人民币1元对0.54072阿联酋迪拉姆,人民币1元对0.55278沙特里亚尔,人民币1元对45.3545匈牙利福林,人民币1元对0.54059波兰兹罗提,人民币1元对0.9535丹麦克朗,人民币1元对1.3960瑞典克朗,人民币1元对1.4009挪威克朗,人民币1元对6.78554土耳其里拉,人民币1元对2.5656墨西哥比索,人民币1元对4.8496泰铢。

中国外汇交易中心

2026年6月10日

2026年9月1日中国外汇交易中心受权公布人民币汇率中间价公告

2026年9月1日中国外汇交易中心受权公布人民币汇率中间价公告

中国人民银行授权中国外汇交易中心公布,2026年9月1日银行间外汇市场人民币汇率中间价为1美元对人民币6.7809元,1欧元对人民币7.8406元,100日元对人民币4.2301元,1港元对人民币0.86498元,1英镑对人民币9.1431元,1澳大利亚元对人民币4.8373元,1新西兰元对人民币3.9928元,1新加坡元对人民币5.3115元,1瑞士法郎对人民币8.3532元,1加拿大元对人民币4.8687元,人民币1元对1.1914澳门元,人民币1元对0.59617林吉特,人民币1元对12.8255俄罗斯卢布,人民币1元对2.3854南非兰特,人民币1元对203.49韩元,人民币1元对0.54456阿联酋迪拉姆,人民币1元对0.55670沙特里亚尔,人民币1元对46.4907匈牙利福林,人民币1元对0.55107波兰兹罗提,人民币1元对0.9534丹麦克朗,人民币1元对1.4202瑞典克朗,人民币1元对1.3854挪威克朗,人民币1元对7.14872土耳其里拉,人民币1元对2.5127墨西哥比索,人民币1元对4.9238泰铢。

中国外汇交易中心

2026年9月1日

中东局势扰动彰显中国外汇市场韧性——3月外汇市场分析报告

摘 要

3月份,受美以伊冲突,中东局势动荡影响,美元指数走强、非美货币普跌,但人民币汇率中间价窄幅震荡,在岸和离岸即期汇率仅小幅走弱,人民币汇率指数涨势加快。

3月份,跨境资金由此前五个月持续净流入转为净流出,主要是因为外资减持人民币资产,同时货物贸易进口增长加快。在货物贸易和证券投资推动下,人民币涉外支出规模骤升,人民币涉外收付款份额创历史新高。

3月份,境内外汇供求缺口继续收窄,主要是因为货物贸易、证券投资购汇需求增加,但市场即期购汇动机基本稳定,结汇意愿有所增强。月初开始生效的外汇风险准备金政策立竿见影,市场远期购汇需求明显增加。

专题:谁是避险资产?首先,需要区分避险资产与安全资产,两者有所重叠,实则并不相同。其次,市场动荡时期的资产避险效力取决于冲击性质、以及本国对冲击的卷入程度等因素。在历次冲击中,日元避险效力基本稳定,黄金和美元避险效力变化较大。再次,2月底美以伊冲突爆发之后,美元成为唯一发挥避险属性的资产,主要反映了货币宽松预期退潮,以及流动性冲击影响。最后,需要理性看待人民币债券的避险属性。

风险提示:地缘政治风险超预期,主要央行货币政策调整超预期,国内经济复苏不如预期。

正文

4月15日,国家外汇管理局发布了2026年3月外汇收支数据。现结合最新数据对3月份境内外汇市场运行情况具体分析如下:

美元指数走强、非美货币普跌,人民币汇率重回“三价合一”

3月份,受美以伊冲突,中东局势动荡扰动,美元指数上涨2.3%,涨幅为2025年8月以来新高,瑞郎、欧元、英镑和日元对美元汇率则分别下跌3.8%、2.2%、1.9%和1.7%。同期,人民币汇率表现出较强韧性:中间价窄幅震荡,月末升至6.9194,累计上涨0.05%,连续第六个月保持升值;在岸即期汇率(境内银行间外汇市场下午四点半交易价)和离岸即期汇率仅小幅走弱,累计分别贬值0.76%、0.39%(见图表1)。当月,在岸即期汇率与中间价日均偏离幅度由上月-0.5%收窄至-0.1%,离岸相对在岸即期汇率总体偏弱,日均偏离幅度由上月-38个基点转为+27个基点(见图表2)。

当月,银行间市场即期询价日均成交507亿美元,环比增长14%,创下历史新高。这主要源于月初人民币汇率走弱导致外汇成交明显放量:3月2日至4日,在岸即期汇率从上月末的6.8559跌至6.9120,期间即期询价成交量分别为605亿、645亿和714亿美元,位列历史第十一、第四和第一高位。此后,随着人民币汇率转为震荡,外汇成交明显收敛,3月5日至31日日均成交量为483亿美元,较3月2日至4日均值减少26%,表明市场预期总体趋于稳定。

3月份,在岸即期汇率均值为6.8958,连续第七个月升值,滞后3个月环比的即期汇率均值连续第十三个月升值,滞后5个月环比的即期汇率均值连续第十一个月升值,涨幅分别为2.1%、3.3%,后者刷新2023年5月以来新高,显示人民币升值对出口企业的财务紧缩影响加重(见图表3)。

3月份,由于人民币汇率表现明显强于其他主要非美货币,人民币汇率指数延续上月升值态势,且升值速度明显加快,CFETS人民币汇率指数、参考BIS和SDR货币篮子人民币汇率指数累计分别上涨2.3%、2.4%和1.2%,前两者涨幅均创2023年10月以来月度新高。当月,国际清算银行(BIS)公布的人民币名义和实际有效汇率指数分别是连续第八个月、第九个月升值,名义有效汇率指数环比上涨2.2%至111.0,为2022年11月以来新高,实际有效汇率指数环比上涨1.2%至91.5,为2025年3月以来新高,较2025年6月低点反弹了6.2%,使得2022年4月以来的人民币实际有效汇率累计跌幅由最多18.9%收敛至14.7%(见图表4)。
跨境资金净流出原因分析_人民币汇率指数涨势加快_中国外汇市场出现

人民币汇率指数涨势加快_中国外汇市场出现_跨境资金净流出原因分析

跨境资金转为净流出,主要是因为外资减持人民币资产、货物贸易进口增长加快,人民币涉外收付款份额创新高

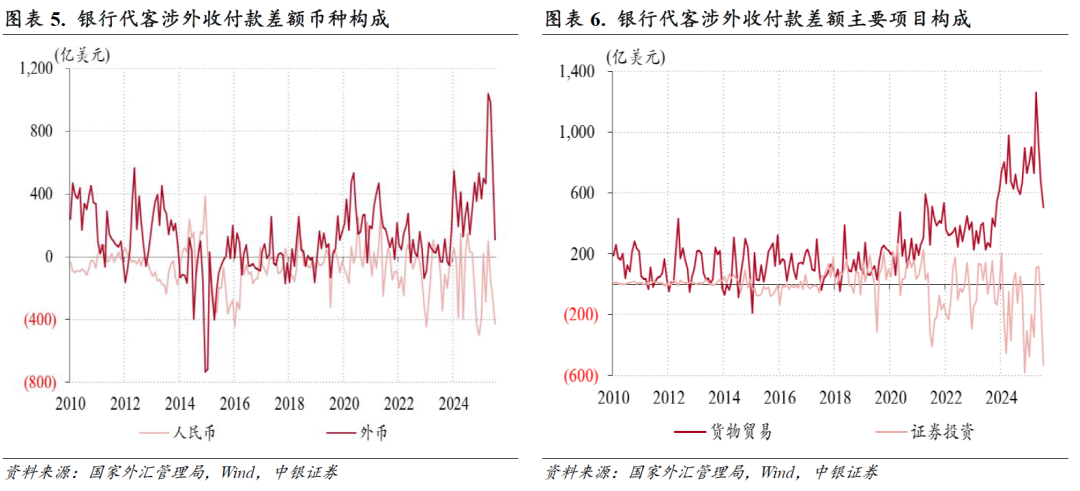
3月份,银行代客涉外收付款由此前连续五个月顺差转为逆差321亿美元。分币种看,外币涉外收付款顺差连续第三个月收窄,从上月602亿美元的历史次高降至107亿美元,创2024年8月份以来新低;人民币涉外收付款是连续第三个月出现逆差,规模由上月246亿增至428亿美元,为历史第五高;外币和人民币分别贡献了银行代客涉外收付款差额降幅的73%、27%(见图表5)。

分项目看,证券投资涉外收付款逆差由上月110亿增至532亿美元,为历史次高,货物贸易涉外收付款顺差连续第三个月收窄,由上月678亿降至507亿美元,为2024年7月份以来新低(见图表6),二者分别贡献了银行代客涉外收付款差额降幅的62%、25%;收益和经常转移、直接投资和服务贸易涉外收付款逆差仍然保持相对平稳,环比分别增加58亿、16亿和14亿美元。

3月份,证券投资涉外收付款逆差环比扩大,主要是因为涉外支出增长加快。证券投资项下,涉外收入、支出规模环比分别增加1010亿、1432亿至3293亿、3825亿美元,环比增幅和绝对水平均创历史新高,反映跨境证券投资活跃度明显提升。

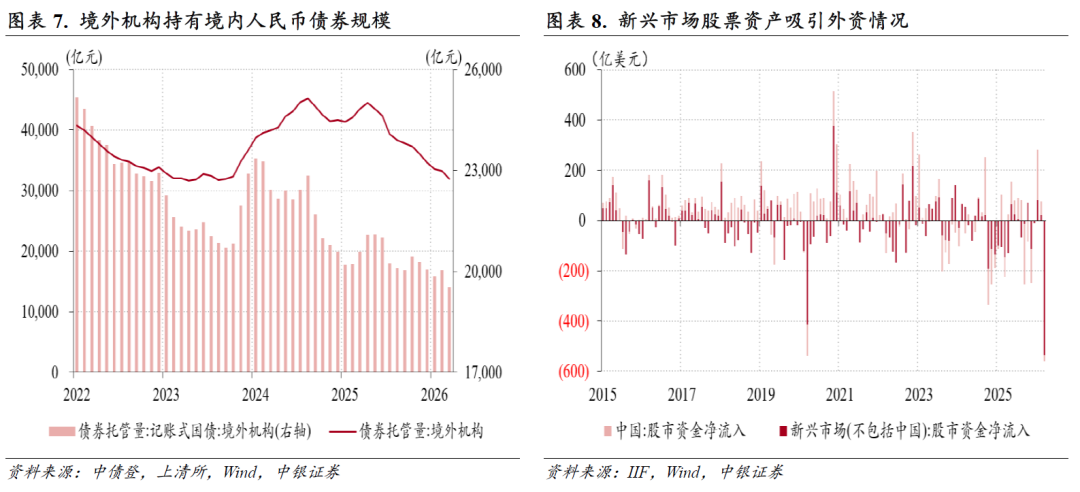
当月,境外机构境内人民币债券持有量连续第十一个月减少,且降幅重新过亿,由上月303亿扩大至1342亿元。记账式国债是主要贡献项,境外机构持有量由上月增加192亿转为减少526亿元,降幅为2025年8月份以来新高(见图表7)。同期,在全球避险情绪高涨背景下,新兴市场股票资产遭遇外资大规模抛售。国际金融协会(IIF)数据显示,外国投资者从新兴市场资产中撤资703亿美元,创下2020年3月新冠疫情引发市场暴跌以来的最大单月资金流出,与此前两个月的资金流入趋势形成鲜明对比。其中,新兴市场股票(尤其是亚洲股票)资金流出560亿美元,为至少20年来最大撤资规模,是本次资金外流的主要来源;中国股票资金由上月净流入52亿转为净流出26亿美元,为时隔三个月后重新净流出(见图表8)。

3月份,货物贸易涉外收付款顺差环比收窄,主要源于货物进口规模超预期增长。当月,货物出口规模环比增长7.1%至3210亿美元,进口规模增长29.1%至2699亿美元,创历史新高。按照商品名称及编码协调制度(HS)标准分类,“机电、音像设备类”(HS第十六类)进口规模环比增长39%至971亿美元,其中自韩国进口规模占比升至18.9%,均创历史新高,反映了全球科技产业景气回升影响;在贵金属价格回落背景下,“珠宝、贵金属类”(HS第十四类)进口规模升至298亿美元,刷新历史记录,或表明国内贵金属投资需求仍然较为旺盛。

当月,货物贸易人民币结算金额环比增长51.4%至2115亿美元,占货物贸易进出口规模比重为35.8%,创历史新高(见图表9)。这可能与货物进口环节人民币结算需求增加有关。受此影响,叠加证券投资项下跨境资金流出加快,3月份银行代客人民币涉外支出规模骤升,环比增加1705亿至4948亿美元,刷新历史记录(见图表10)。同期,银行代客涉外收付款中人民币占比升至56.4%,美元占比则降至39.8%,首次低于40%。
跨境资金净流出原因分析_中国外汇市场出现_人民币汇率指数涨势加快

人民币汇率指数涨势加快_跨境资金净流出原因分析_中国外汇市场出现

中国外汇市场出现_跨境资金净流出原因分析_人民币汇率指数涨势加快

境内外汇供求缺口继续收窄,主要是因为货物贸易、证券投资购汇需求增加,但市场主体即期购汇动机基本稳定、结汇意愿有所增强,外汇风险准备金政策立竿见影

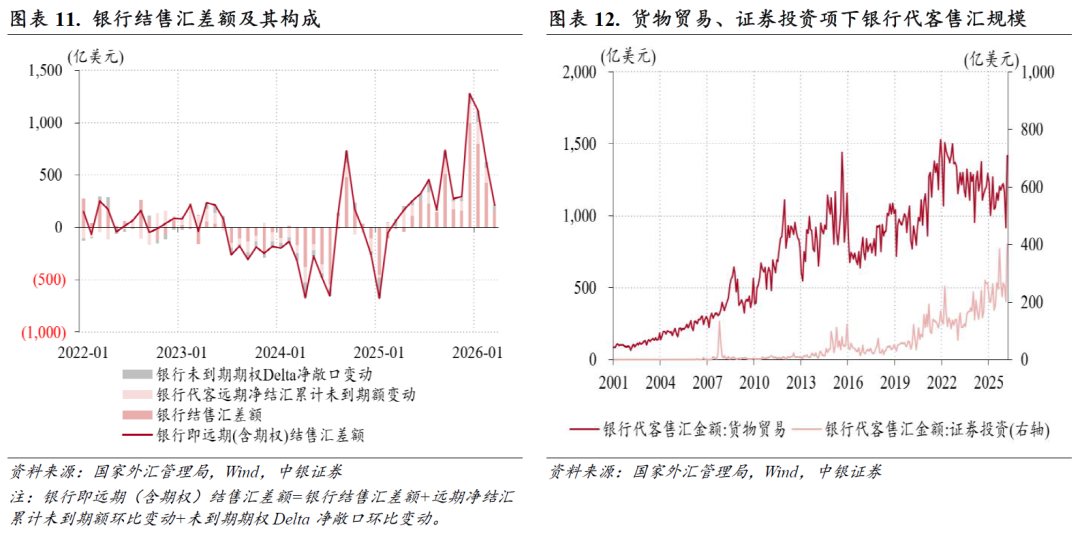
3月份,反映境内主要外汇供求关系的银行即远期(含期权)结售汇(以下简称银行结售汇)连续第十三个月出现顺差,但顺差规模是连续第三个月收窄,环比减少66%至216亿美元。其中,银行代客结售汇顺差由上月552亿降至355亿美元;远期和期权净结汇规模由上月199亿降至56亿美元;银行自身结售汇逆差由上月124亿增至195亿美元(银行自身售汇规模升至290亿美元,为历史第四高);三者分别贡献了银行结售汇顺差环比降幅的48%、35%和17%(见图表11)。

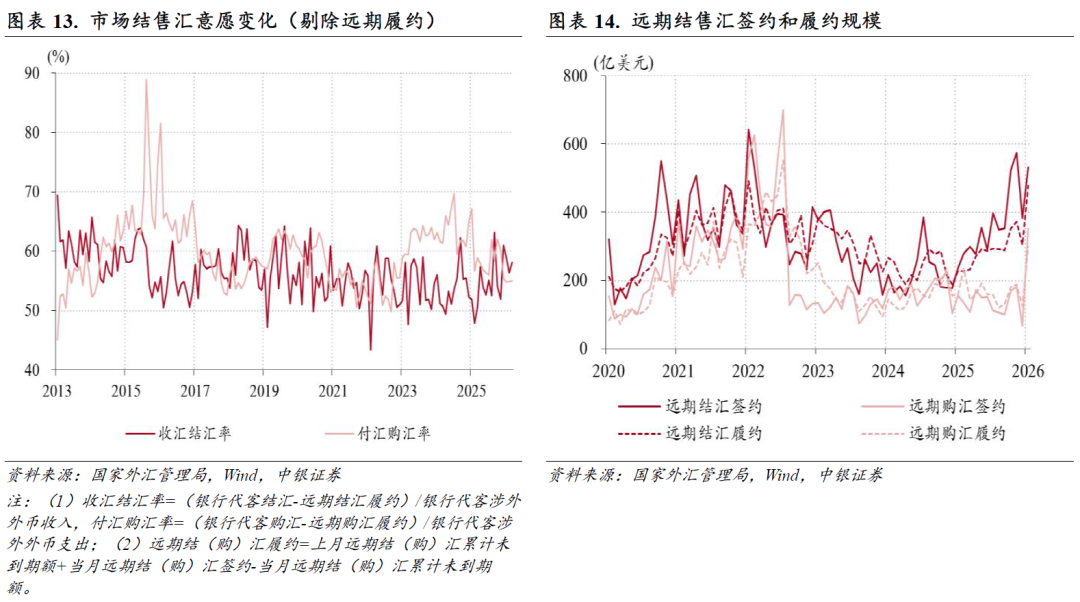
3月份,银行代客结售汇顺差环比收窄,是因为银行代客售汇规模环比增加842亿美元,大于结汇增幅644亿美元。分项目看,货物贸易项下售汇规模环比增加501亿至1419亿美元,位列历史第七高,证券投资项下售汇规模增加198亿至400亿美元,创历史新高(见图表12)。货物贸易、证券投资项下购汇需求增加,或分别反映了货物进口增长加快、外资减持人民币资产的影响。不过,剔除远期履约额后的付汇购汇率连续三个月稳定在55.0%附近,收汇结汇率则较上月回升1.8个百分点至58.2%(见图表13)。

3月份,银行代客远期净结汇累计未到期额环比回落1.4亿美元,结束了此前连续八个月的升势(见图表11)。这主要是因为央行自3月初开始下调远期售汇业务的外汇风险准备金率,导致远期购汇需求明显增加。当月,远期购汇签约规模由上月67亿升至352亿美元,远期购汇套保比率环比上升7.0个百分点至9.8%,二者均为2022年10月(即央行提准次月)以来新高。同期,远期结汇签约规模环比增加147亿美元,远期结汇套保比率仅上升1.5个百分点至14.3%(见图表14、15)。
跨境资金净流出原因分析_中国外汇市场出现_人民币汇率指数涨势加快

跨境资金净流出原因分析_中国外汇市场出现_人民币汇率指数涨势加快

人民币汇率指数涨势加快_跨境资金净流出原因分析_中国外汇市场出现

专题:谁是避险资产?

2月底美以伊冲突爆发后,全球避险情绪显著升温,但黄金、美元等传统避险资产表现不一。究竟何为“避险资产”?历史上,传统避险资产在市场动荡时期的表现存在哪些差异?如何理解本轮冲突中避险资产的分化表现?本期专题拟对此展开分析。

每逢市场动荡,市场机构对“避险资产”的讨论便会增多,但常常出现“避险资产”与“安全资产”概念混淆的情况。虽然两者有所重叠,实则并不相同:前者通常指在市场动荡时期能够保值甚至增值的资产,后者则指具有稳定名义回报、高度流动性且信用风险极低的资产。以黄金为例,“乱世买黄金”意味着黄金被市场普遍视为具备避险属性的资产,但其价格的高波动性决定了黄金并非安全资产。除了黄金之外,美元、日元、瑞郎、美债等也被普遍认为具有避险属性。然而,从历史经验来看,不同资产在同一时期,以及同一资产在不同时期的避险效果存在显著差异。

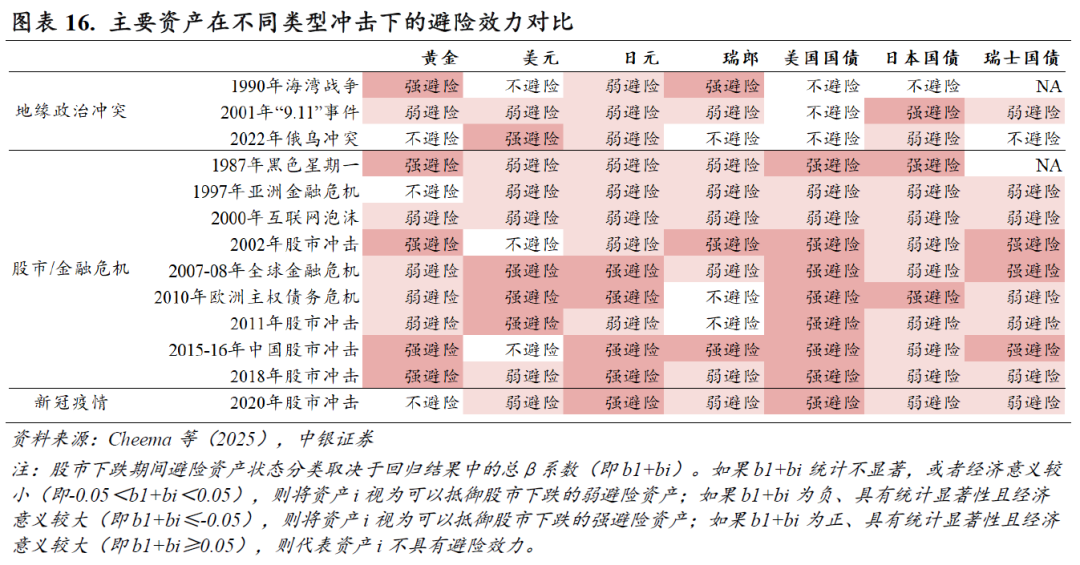
Cheema等(2025)以1987年至2023年期间MSCI全球市场指数从峰值到谷底跌幅超过10%为标准,并纳入了亚洲金融危机相关的股市下跌(该事件中MSCI全球指数最大跌幅为9.60%,但MSCI新兴市场指数跌幅达30%),确定了13次股市下跌事件。在此基础上,Cheema等(2025)考察了11种潜在避险资产相对于MSCI全球指数、新兴市场指数、美股、A股、日股等七个不同股票指数的避险特性。为便于比较分析,我们根据回归结果,将主要资产相对于MSCI全球指数的避险效力进行了分类(见图表16),据此归纳出以下四点结论:

第一,资产避险效力取决于冲击性质。在宏观经济或金融市场导致的股市下跌期间,政府债券是有效的避险资产,尤其是美国国债通常展现出强避险特性。这是因为宏观经济或金融市场事件通常伴随着经济放缓、通胀下降和失业率上升,会导致美国利率下降,从而推高债券价格。然而,在地缘政治事件(无论美国参与与否)导致的股市下跌期间,政府债券的避险属性明显减弱,如美债在三次股市下跌期间均不具备避险特性,这主要反映了债务发行增加和通胀担忧加剧的影响。

第二,资产避险效力取决于本国对冲击的卷入程度。在地缘政治冲突中,来自直接卷入危机或与危机密切相关的国家的资产不太可能发挥避险作用,例如美元在海湾战争和“9.11”事件期间并未充当强避险资产,但在俄乌冲突中充当了强避险资产。

第三,日元避险效力保持基本稳定。在13次股市下跌期间,日元均表现出避险货币属性,避险效力总体强于瑞郎。这主要归因于两方面原因,一是在样本期的大部分时间里,日本利率接近于零下限,而股市下跌期间全球货币政策通常会放松,因此日本与其他国家之间的正利差往往会收窄,这会推高日元;二是股市下跌事件均非起源于日本,因此日本是相对安全的投资场所。

第四,黄金和美元避险效力变化较大。在宏观经济或金融市场导致的股市下跌期间,黄金和美元通常会充当避险资产,后者可能反映了美国国债购买需求增加的影响。在地缘政治冲突导致的3次股市下跌期间,黄金和美元的避险属性呈现此消彼长态势,2022年俄乌冲突中黄金并未表现出避险属性,美元则充当了强避险资产。
跨境资金净流出原因分析_中国外汇市场出现_人民币汇率指数涨势加快

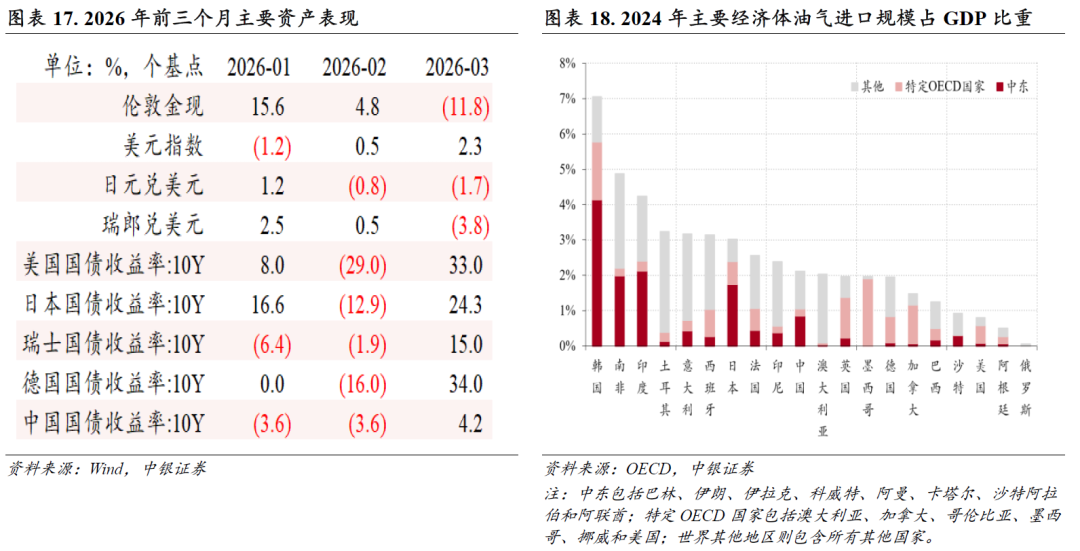
今年2月底爆发的美以伊冲突,对全球金融市场造成显著冲击。然而,与海湾战争、“9.11”事件以及俄乌冲突期间不同,美元成为本轮地缘政治冲突中唯一发挥避险属性的资产,而其他传统避险资产普遍受挫。3月份,10年期美债收益率累计上升33.0个基点,延续此前三次地缘政治冲突期间表现,不具备避险属性;伦敦现货黄金价格累计下跌11.8%,延续了俄乌冲突期间的不避险特征;即便是历史上避险属性最为稳定的日元和日债也双双承压,日元对美元汇率累计贬值了1.7%,10年期日债收益率累计上升24.3个基点(见图表17)。这主要是由于能源价格大幅上涨导致主要经济体货币宽松预期退潮,并引发了流动性冲击,促使资金从其他资产转向美元现金。

从中国情况看,中国能源消费结构中油气占比较低,且油气进口依存度及对中东油气的依赖程度远低于韩国等经济体(见图表18)。与此同时,近年来我国主要面临有效需求不足、物价持续低迷等问题。在这些因素共同作用下,中东冲突导致的能源价格大幅上涨,对我国经济的直接影响相对有限,人民币资产因而在本轮冲突中展现出较强韧性。3月份,在主要经济体债券收益率明显上行背景下,中债收益率整体维持低波动态势,10年期国债收益率在1.82%附近运行,较2月末仅小幅走高4.2个基点(见图表17)。基于人民币债券同其他主要债券收益率的低相关性,人民币债券被部分市场机构誉为“避险资产”。不过,从人民币债券托管量来看,当月境外机构持有的记账式国债规模较上月减少526亿至1.95万亿元,创下2021年以来新低。这表明,中国国债的稳健表现并非由外资的避险行为驱动。
跨境资金净流出原因分析_中国外汇市场出现_人民币汇率指数涨势加快

注释:

https://www.pbc.gov.cn/goutongjiaoliu/113456/113469/2026022708004828142/index.html

https://www.pbc.gov.cn/goutongjiaoliu/113456/113469/2025092212552796370/index.html

Cheema M A, Ryan M, Sarwar S M. Which assets are safe havens? Evidence from 13 stock market downturns. International review of economics & finance, 2025, 102: 104364.

风险提示:地缘政治风险超预期,主要央行货币政策调整超预期,国内经济复苏不如预期。

追加内容

本文作者可以追加内容哦 !